Kdyby se mi dnes něco stalo, najde to manželka? Dědění investičního portfolia, penzijka a krypta v Česku

Aktualizoval jsem si v neděli večer čisté jmění.
Dělám to jednou měsíčně, trvá to dvacet minut a většinou je to nejklidnější půlhodina víkendu. Ten večer jsem se zasekl. Jeden broker, kde běží autoinvest. Druhý se staršími nákupy. Dvě penzijka, DIP, spořicí účet u banky, o které moje žena v životě neslyšela, a kryptopeněženka, do které jsem koukal naposledy na jaře.
Všechno v jedné tabulce, za mým heslem.
A pod tím heslem sedí jediný člověk, který ví, kde ty peníze leží. Dědění investičního portfolia totiž nestojí na tom, komu podle zákona patří. To je vyřešené i beze mě. Stojí na tom, jestli je vůbec někdo najde.
Dcera to posunula z „někdy to vyřešíme" na „tohle je práce na tenhle víkend". Nakonec z toho byla hodina u kuchyňského stolu, jeden list papíru a jedna otázka od ženy, kterou jsem nečekal. K té se dostanu na konci.
Tohle není text o smrti. Je to údržba. Stejná kategorie jako revize kotle nebo přepsání pojistky po stěhování.
Co jde přes notáře a co ne. Tenhle rozdíl je celý vtip.
Tvůj majetek se po smrti rozpadne na dvě hromádky.
Na první je běžný a spořicí účet, termínovaný vklad, stavební spoření, byt, brokerský účet, akcie, ETF, podílové listy, dluhopisy. A taky DIP. Tohle všechno spadne do pozůstalosti a čeká na notáře.
Na druhé je doplňkové penzijní spoření, staré penzijní připojištění a životní pojistka. U nich sis ve smlouvě mohl vyplnit určenou osobu, u pojistky obmyšlenou. Pokud jsi to udělal, peníze dědickým řízením vůbec neprojdou a vyplatí se rovnou té osobě.
Rozdíl je v čase, a je brutální. Dědické řízení trvá podle Měšce a Umírání.cz obvykle dva až šest měsíců, u sporů klidně roky, a žádná zákonná lhůta na něj neexistuje. Určená osoba u penzijka má peníze řádově v týdnech až měsících, tedy podstatně dřív; penzijní společnost má ze zákona povinnost ji do dvou měsíců od zjištění úmrtí sama kontaktovat.
Prakticky to znamená tohle: z čeho bude rodina platit nájem v listopadu, nerozhoduje výše tvého majetku. Rozhoduje jeho složení.
Dvě věci k tomu, které vypadají samozřejmě a samozřejmé nejsou.
Manželka není automaticky jediná dědička. V první dědické třídě dědí děti a manžel každý stejným dílem, takže u nás je to půl na půl s dcerou, které jsou dva měsíce. Jestli chceš jiné rozdělení, patří to k notáři, ne na papír v šuplíku.
A disponent na účtu není řešení, i když to tak vypadá. U plných mocí udělených po 1. 1. 2005 dispoziční právo po smrti majitele trvá dál, pokud si majitel písemně nenastavil opak. Jenže disponent není vlastník. Peníze jsou součástí pozůstalosti, a když je vybere a utratí, zodpovídá se dědicům. Je to most přes první týdny, ne způsob, jak dědictví obejít.
Notář není detektiv. Dědění investičního portfolia stojí na tom, co mu někdo nahlásí.
Advokát Vladimír Janošek to v anketě Peníze.cz pojmenoval líp, než bych uměl já: lidé mají nesprávnou představu, že notář v pozůstalostním řízení je něco jako detektiv a sám bude po majetku pátrat.
Notáře si navíc nevybíráš, soud ho rodině přidělí podle rozvrhu. V Česku jich působí kolem 450 a ročně řeší přes sto tisíc pozůstalostí; v roce 2025 u nás zemřelo 113,3 tisíce lidí. Je to běžecký pás, ne detektivní kancelář.
Vždycky prověří katastr nemovitostí, obchodní rejstřík, stavební spoření a penzijní připojištění. Co neprověří:
- Banky. Prezident Notářské komory Radim Neubauer říká doslova, že Česká národní banka notářům přístup k údajům o tom, jestli měl zesnulý účet a u které banky, vůbec neumožňuje. Zůstatky zjišťuje notář dotazem na každou banku zvlášť a podle Janoška obešle zpravidla do pěti největších. Máš spořicí účet u šesté? Hodně štěstí. (Najdeš i články, které tvrdí, že notář nahlédne do centrálního registru účtů. Podle prezidenta komory to tak není.)
- Centrální depozitář. David Kuboň, hlavní právník Wood & Company, to shrnul jednou větou: o ETF, zahraničních akciích, dluhopisových emisích nebo investicích do fondů tam pozůstalí nezjistí vůbec nic.
- Cokoli v zahraničí. Neubauer: investice v zahraničí notář bez toho, aby dostal údaje od dědiců, vůbec nezjistí.
- A past, ze které mi bylo úzko. Mluvčí ČSOB potvrdil, že investice vedené přímo u Patria Finance nejsou zahrnuté ve výpisu, který ČSOB posílá notáři na obecnou žádost. Jedna skupina, oddělené systémy. Rodina bude v dobré víře koukat na papír z banky, kde ty peníze nejsou.
Poctivě k tomu patří, že se to lepší. Conseq dostává dotazy od notářů i ke klientům, které vůbec nemá, ve vyšších desítkách měsíčně. Jenže „notáři se ptají čím dál častěji" a „notář to najde" jsou dvě hodně vzdálené věty.
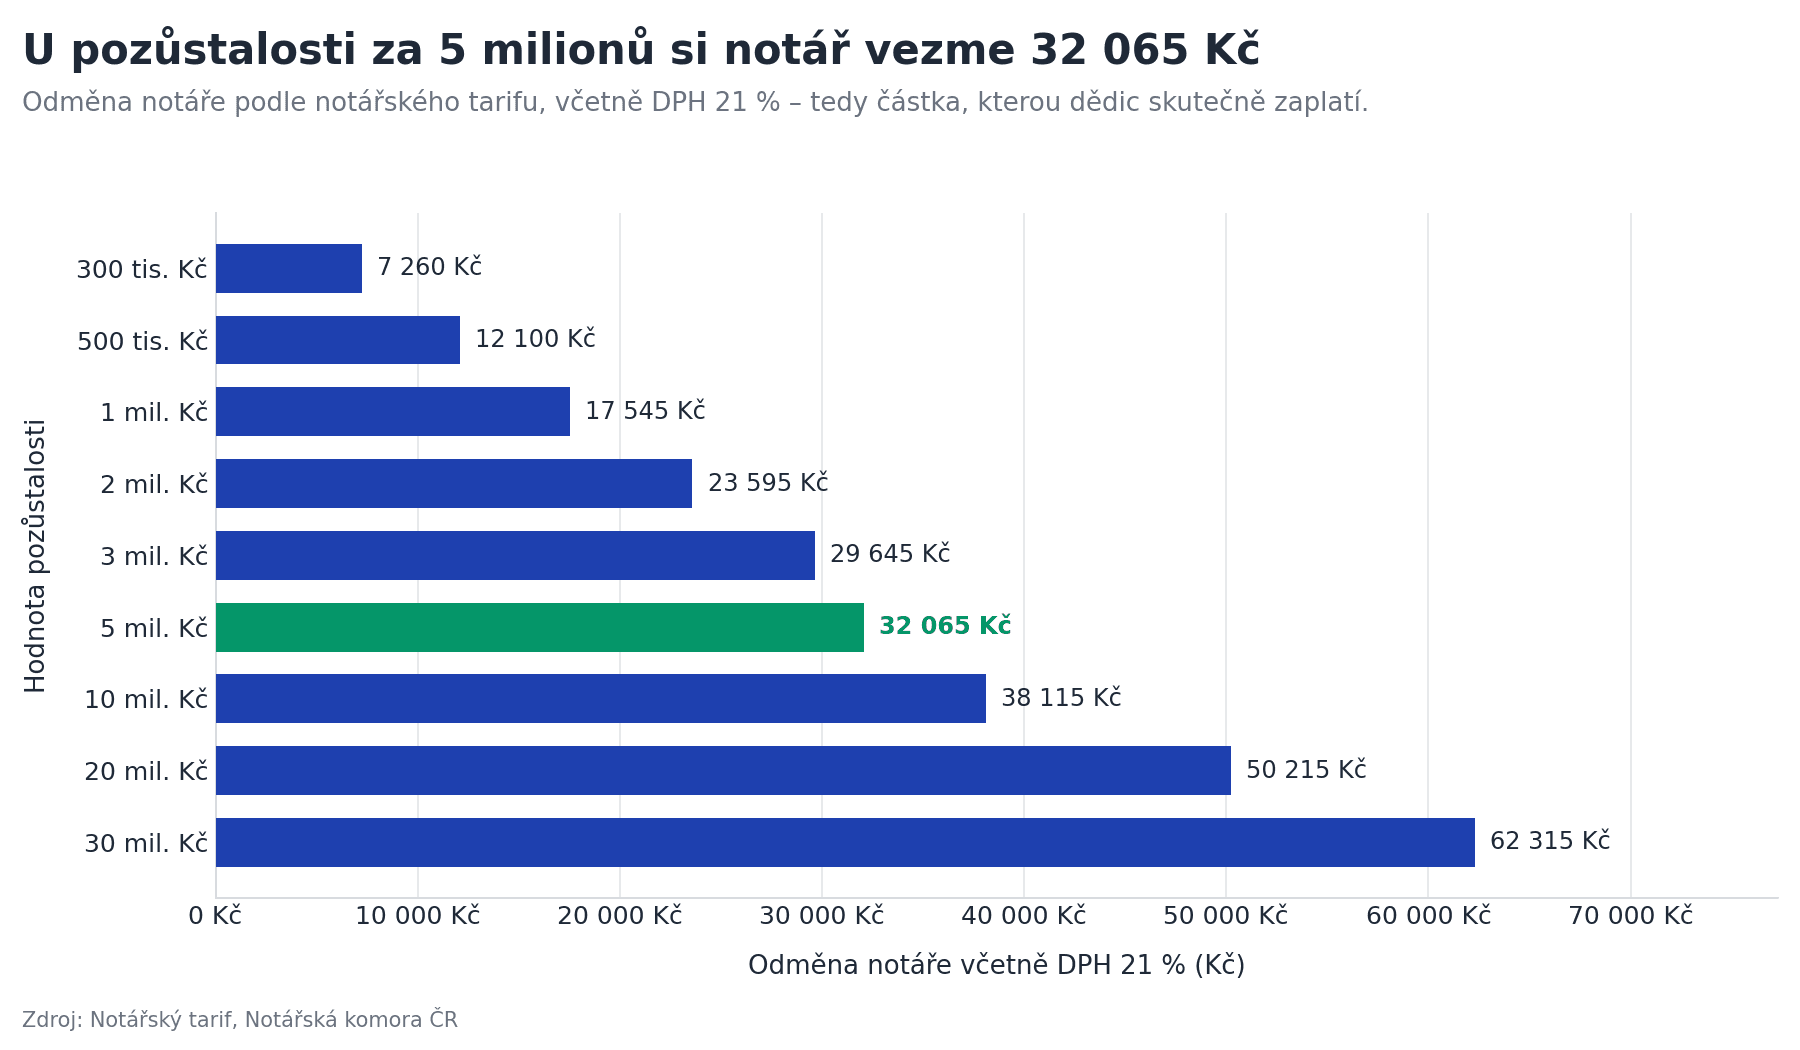
A ten výpadek má navíc cenovku, kterou dědic zaplatí z vlastní kapsy. Odměna notáře se počítá z hodnoty pozůstalosti a začíná na 2 000 Kč. Z milionu vyjde na 14 500 Kč, z pěti milionů na 26 500 Kč, z deseti milionů na 31 500 Kč. To jsou ale sazby přímo z tarifu, tedy bez DPH. Většina notářů je plátcem a připočítá 21 %, takže rodina reálně zaplatí 17 545 Kč, 32 065 Kč a 38 115 Kč, plus dvakrát paušální náhradu 300 Kč. Graf níže ukazuje právě ty částky včetně DPH. To je číslo, které rodině opravdu odejde z účtu. Zajímavější je pak § 14 odst. 4 tarifu: odměnu lze zvýšit až o 100 %, byly-li úkony mimořádně obtížné, zejména použitím cizího práva nebo jazyka. Což je popis zahraničního brokera, jak ho čtu já.
Zdroj: Notářský tarif, Notářská komora ČR.
Tvoje ETF se můžou prodat do dvou pracovních dnů. Ať chceš, nebo ne.
XTB má v centru pomoci popsaný postup pro případ úmrtí klienta a je v něm věta, po které jsem si musel dát pauzu. Po doručení skenu úmrtního listu smlouva zaniká a všechny otevřené pozice včetně ETF se uzavřou do dvou pracovních dnů. U akcií si broker vyhrazuje možnost prodat je za tržní cenu do dvou dnů a peníze ponechat na účtu zesnulého.
Přečti si to ještě jednou očima pasivního investora. Celá tvoje strategie stojí na tom, že neprodáváš. A pak přijde den, kdy se prodá všechno. V termínu, který si nevybereš, za cenu, kterou si nevybereš. Kdyby to padlo na propad trhu, ztráta je realizovaná a nevratná.
Portu to podle ankety Peníze.cz řeší podobně, ale s jedním rozdílem: klient si může dopředu nastavit, že se v případě jeho smrti prodávat nemá a majetek se převede tak, jak je. Že to vůbec jde, jsem až do téhle rešerše nevěděl.
Nepíšu to jako doporučení někam jít nebo odtamtud odcházet. Píšu to proto, že je to otázka, kterou si u svého brokera položíš za deset minut, a skoro nikdo to neudělal. Já taky ne.
Zbytek je úřednina, ale vyplatí se vědět, jak vypadá. Dědic nedědí peníze, dědí cenné papíry. Aby je dostal, musí si zpravidla založit vlastní majetkový účet, i když už u té instituce běžný účet má. Obchodník se hne až na základě pravomocného usnesení o dědictví a do té doby nesmí pozůstalým sdělit ani zůstatek. XTB k výplatě chce úmrtní list, usnesení, doklad totožnosti dědice, pokyn k výplatě a výpis z účtu dědice ne starší tří měsíců. U zahraničního brokera připočti úřední překlady a někdy apostilu.
Jedna věc, kterou nikdo nečeká: jsou-li cenné papíry v zástavě k úvěru, může banka převod i výplatu blokovat. Do soupisu tedy patří i to, co je čím zajištěné.
Dědictví se nedaní. Prodej po dědicovi ano, a tady je detail, který skoro nikdo nezná.
Dědická daň u nás neexistuje od roku 2014. Nabytí děděním je podle § 4a zákona o daních z příjmů osvobozené, bez ohledu na výši i na příbuzenský vztah.
Jedna administrativní past tam ale je. Osvobozený příjem vyšší než 5 000 000 Kč musíš podle § 38v ZDP oznámit finančnímu úřadu do konce lhůty pro daňové přiznání. Daň nula, oznámení povinné. Zděděný byt plus portfolio se přes tu hranici dostanou snadněji, než by člověk čekal.
Daň vzniká až ve chvíli, kdy dědic prodá. A teď ten detail.
Tříletý časový test podle § 4 odst. 1 písm. u) ZDP se dědicovi v přímé linii a manželovi zkracuje o dobu, po kterou cenný papír držel zůstavitel. (Ve starších textech to najdeš pod písmenem w, po přečíslování je to u. Mě to taky zmátlo.) Stejné pravidlo platí u kryptoaktiv, kde je tříletý test v § 4 odst. 1 písm. zk).
V praxi: ETF, které rodič držel osm let, může dědic prodat bez daně hned. ETF koupené dva měsíce před úmrtím musí držet, dokud se součet obou dob nepřehoupne přes tři roky. Ve hře je daň 15 % ze zisku, u části základu nad 1 762 812 Kč sazba 23 %, a rozhoduje o tom jediný údaj: datum nákupu.
Tady mě trkl vlastní autoinvest.
Já nekupuju jednou. Kupuju každý měsíc, automaticky, pořád to samé akumulační ETF. To není jedno datum nabytí. To je tabulka s desítkami řádků, z nichž každý si tiká vlastní tříletý test. Kdyby moje žena zítra dostala do ruky usnesení a chtěla polovinu prodat, bez té tabulky netuší, co je po testu a co ne. A výpis, ze kterého se to dá poskládat, leží u brokera, do jehož účtu se nedostane.
Ještě jedna věc, kterou má většina českých článků po staru. Od 1. 1. 2026 se zákonem č. 360/2025 Sb. změnil strop 40 000 000 Kč pro osvobozené příjmy. U cenných papírů a podílů se už nepoužije vůbec, takže splněný časový test znamená osvobození bez limitu. U kryptoaktiv strop zůstal. Rozepsal jsem to ve zrušení daňového limitu u akcií.
U větších částek je správná odpověď daňový poradce, ne blog. Tohle je vodítko, ne daňová rada.
Penzijko, DIP a jedno políčko, které rozhoduje o měsících čekání
Tady přichází moje přiznání.
Otevřel jsem si smlouvu k doplňkovému penzijnímu spoření a v kolonce s určenou osobou svítilo jméno z doby před svatbou. Od podpisu jsem to nezměnil, nenapadlo mě to. Když se mě někdo zeptá, jak mám zvládnuté finance, odpovídám obvykle dost sebejistě. Tohle bylo několik let staré nedopatření v dokumentu, který jsem naposledy otevřel asi u přepážky.
Změna je přitom zdarma, dělá se dodatkem ke smlouvě a vůči penzijní společnosti je účinná dnem, kdy jí oznámení dorazí.
Podle zákona č. 427/2011 Sb. můžeš pro případ své smrti určit jednu nebo víc fyzických osob. Když políčko necháš prázdné, peníze spadnou do dědictví a čekají na notáře se vším ostatním.
Druhý detail mě zarazil ještě víc: určená osoba nedostane vždycky totéž. Nárok na jednorázové vyrovnání, tedy včetně státních příspěvků a výnosů, vzniká jen tehdy, pokud zůstavitel splnil podmínky podle § 20 odst. 3, tedy dosáhl 60 let a spořil aspoň 60 měsíců. Mně je pětatřicet a šedesátka je daleko. Takže by manželka dostala odbytné, tedy naspořené peníze bez státních příspěvků. Není to nic, ale je to míň, než jsem si myslel.
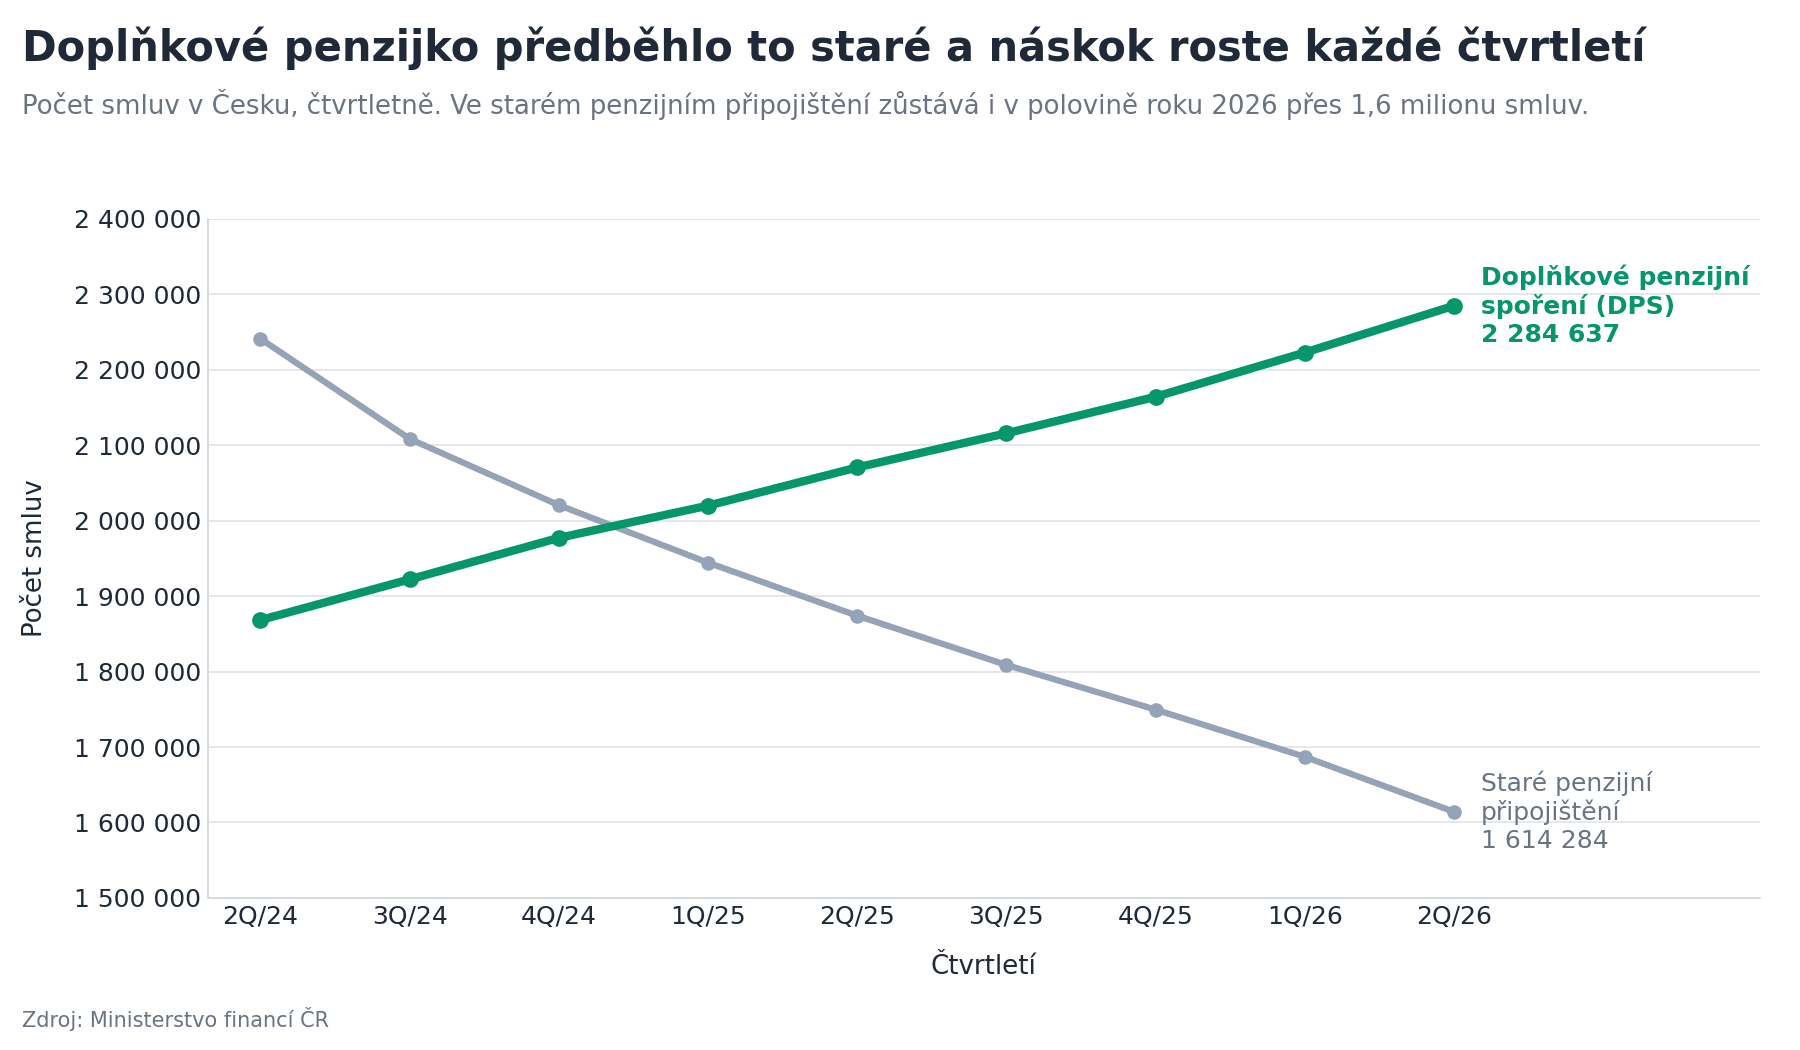
Máš-li ještě starou smlouvu penzijního připojištění, tohle je nejdůležitější odstavec článku. K 30. 6. 2026 jich podle Ministerstva financí bylo pořád 1 614 284. Advokátka Lenka Příkazská už v roce 2022 upozorňovala, že některé staré penzijní plány obsahují ustanovení, podle kterého nároky oprávněných osob zanikají jejich úmrtím a nejsou předmětem dědictví. Nevyplacené peníze pak zůstanou v penzijním fondu a použijí se pro ostatní účastníky. Ano, zůstanou ve fondu. Podle tehdejších vyjádření to v plánech měly Conseq, ČSOB PS, Generali a Penzijní společnost České spořitelny, částečně UNIQA; Allianz, KB PS a NN PS ne. Jediná cesta ven je převod do DPS, nové smlouvy to ustanovení neobsahují. Co s produktem udělala reforma, jsem rozebral v reformě penzijního spoření.
Zdroj: Ministerstvo financí ČR.
DIP je opačný extrém a zároveň novinka, kterou většina rodin vůbec nezná. Dlouhodobý investiční produkt žádnou určenou ani obmyšlenou osobu nemá. Spadá do dědického řízení celý, jako brokerský účet. Poskytovatelů jsou desítky, od bank přes obchodníky s cennými papíry po investiční společnosti, a notář takový seznam neobepisuje. Když rodina o tvém DIP neví, nedozví se o něm odnikud.
Dobrá zpráva je, že úmrtí patří podle Ministerstva financí a výkladů daňových poradců mezi ty vzácné výjimky, kdy se dříve uplatněná daňová podpora z DIP nedodaňuje. U konkrétní smlouvy to ale potvrdí poskytovatel nebo daňový poradce, ne článek na blogu. Jak DIP funguje celkově, mám sepsané v průvodci dlouhodobým investičním produktem.
Můj seznam po té hodině: dvě penzijka, jeden DIP, jedna pojistka. U každého řádku jestli tam určená osoba je, jestli je správná a kdy jsem to naposledy kontroloval. Tři byly v pořádku. Čtvrtý mě stál pět minut a mohl stát podstatně víc.
Krypto a věci, které notář prostě nenajde
Kryptoaktiva jsou z právního hlediska majetek a do dědictví patří. Prakticky ale platí věta, kterou Banky.cz napsaly hezky natvrdo: bez klíčů a seedů je ten majetek fakticky nezískatelný. Neexistuje instituce, přes kterou by se dal dohledat, a notář na peněženku nenarazí, když mu o ní nikdo neřekne. Kolik toho takhle v Česku zmizelo, nikdo nespočítal a oficiální statistika neexistuje. Globálně odhaduje Chainalysis, že ztraceno je 17 až 23 % veškerých bitcoinů, a mezi hlavní příčiny řadí zapomenutá hesla, ztracené disky a úmrtí majitelů. Je to celosvětový odhad, ne české číslo, ale ta třetí příčina mi nedá spát.
Když o peněžence nikdo neví, prostě zmizí.
A tady si celá myšlenka soupisu odporuje sama sobě. Sdílet přístupy dopředu je bezpečnostní chyba. Všechny české banky i NÚKIB opakují totéž: hesla nikomu, nikdy, ani po telefonu. Souhlasím s nimi, takže žádné „napiš si hesla do obálky" tady nenajdeš. Radim Neubauer nabízí kompromis, který mi dává smysl: přístupové údaje pro blízké zapsat a heslo mezi ně rozdělit napůl. Nikdo se tam nedostane sám, ale rodina se domluví.
U mě to dopadlo prostěji. Do soupisu jsem napsal, že peněženka existuje, jaký je to typ a kde ji fyzicky hledat. Nenapsal jsem nic, čím by se dala otevřít. Kdo si větší částky drží ve vlastní peněžence a klíče má jen u sebe, ať si to nechá ošetřit v závěti nebo dědické smlouvě u notáře. Tam to patří, ne na papír v šanonu.
Daňově má krypto vlastní režim, jiný než cenné papíry: hodnotový test 100 000 Kč, tříletý časový test a ten zbylý strop 40 000 000 Kč. Rozebral jsem to v průvodci zdaněním kryptoměn.
Jednostránkový soupis: hodina práce, která dědění investičního portfolia zjednoduší víc než závěť
Většina toho, co u nás o dědění najdeš, je buď výklad paragrafů od advokátní kanceláře, nebo obecná rada „sepište si závěť". První je zbytečně složité, druhé zbytečně obecné, a obojí míjí otázku, kterou tvoje rodina bude mít hned první týden. Ne komu to patří. Kde to je.
Jsou to dvě různé věci. Závěť říká komu. Neřekne notáři, kterého brokera má obeslat. U penzijka a pojistky navíc neřeší vůbec nic, protože ty jdou mimo pozůstalost. A potomci jsou u nás neopominutelní dědici, takže ani závěť nemá tu volnost, kterou si lidé představují.
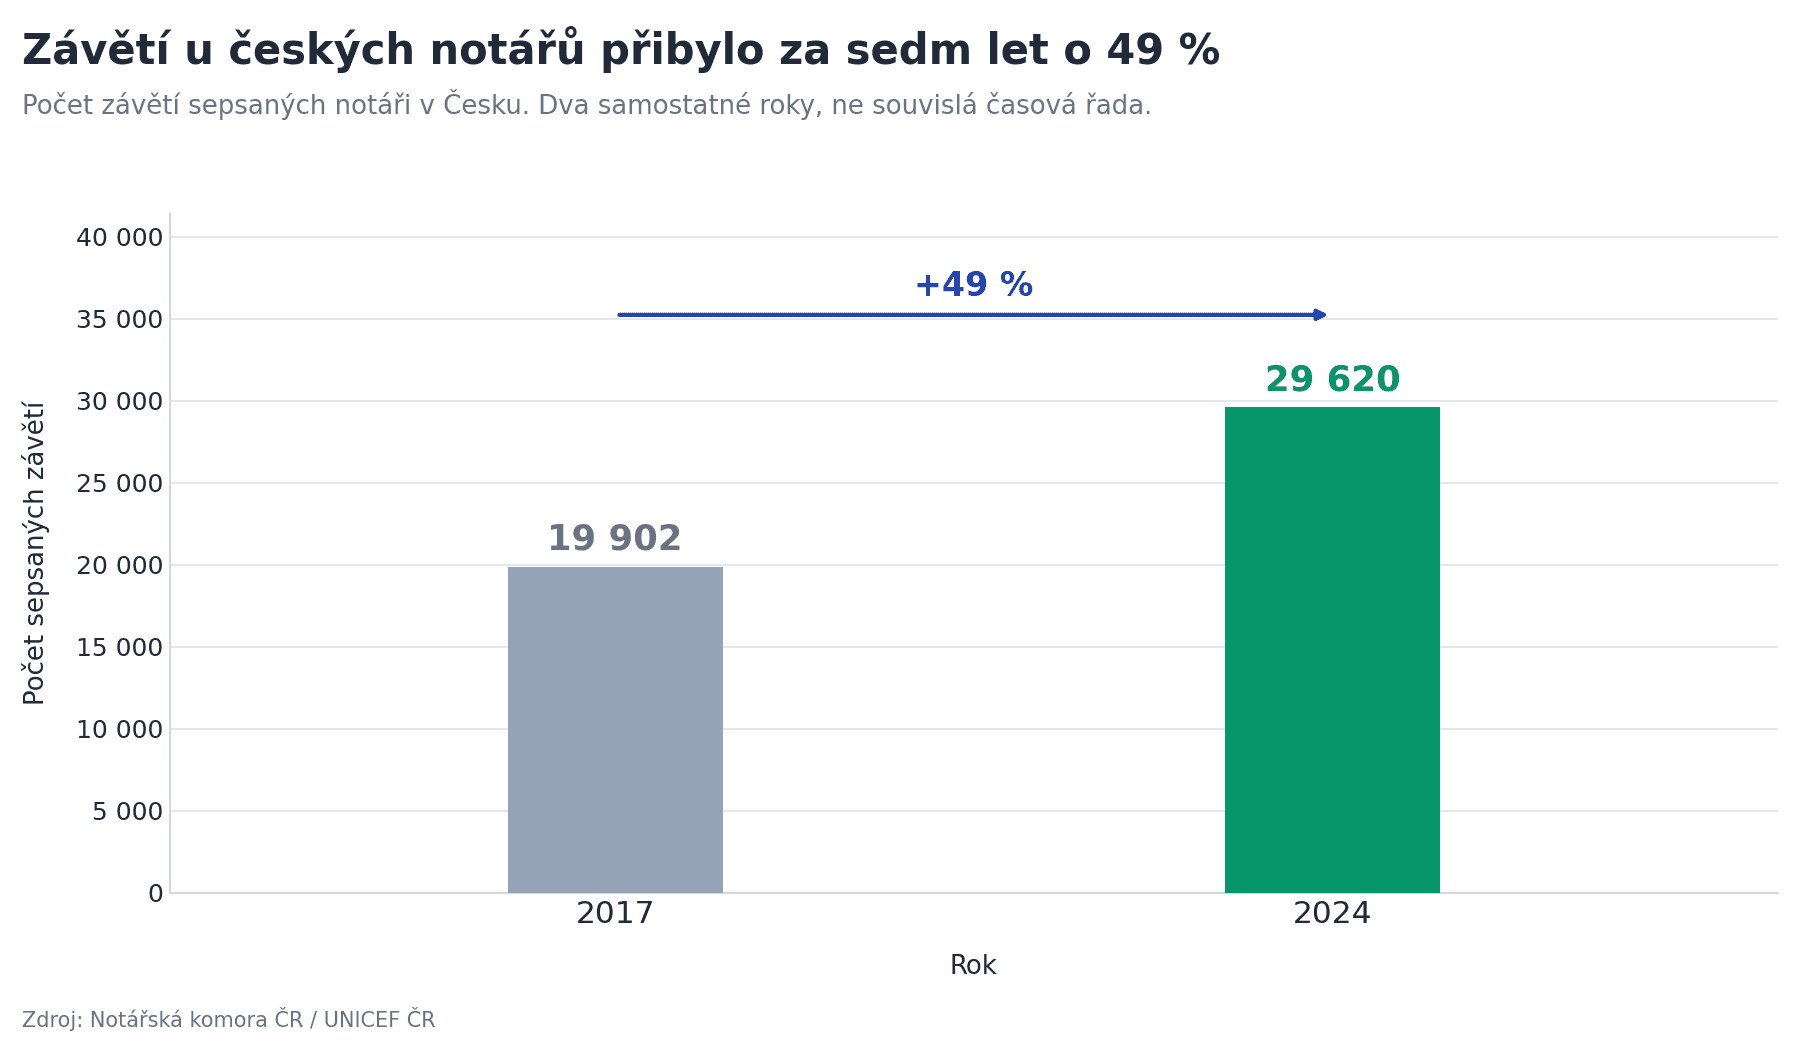
Závětí přitom přibývá. V roce 2017 jich notáři sepsali 19 902, v roce 2024 už 29 620. Průzkum STEM/MARK pro Český výbor pro UNICEF z roku 2025 ale ukazuje, kde to vázne: závěť má jen každý desátý Čech nad padesát let, medián věku sepsání je 62 let a každý desátý o dědickém řízení neví vůbec nic.
Mně je pětatřicet. Podle té statistiky mám na tohle téma myslet za sedmadvacet let.
Zdroj: Notářská komora ČR / UNICEF ČR.
Co na ten papír patří
Pět sloupců, jeden řádek na každý účet:
- instituce a země (banka, broker, penzijní společnost, pojišťovna)
- typ účtu (běžný, spořicí, brokerský, DPS, DIP, pojistka)
- přibližná hodnota a datum, ke kterému platí
- kontakt, kam volat, a co si tam vyžádat
- kde hledat doklady (šanon, e-mailová schránka, složka v počítači)
U penzijka a pojistky přidej šestý sloupec: kdo je určená nebo obmyšlená osoba a kdy jsi to naposledy ověřil.
Co tam nepatří
Hesla. Seed fráze. Záložní kódy k dvoufázovému ověření. Jakmile tam tohle dáš, vyrobil jsi dokument, jehož ztráta je horší než problém, který jsi řešil.
Kam ho dát
Vytištěný. To je celý trik. Soubor v cloudu je za heslem a heslo je přesně ta jedna věc, kterou rodina mít nebude. U nás leží papír v šanonu s pojistkami a žena ví, že tam je. Kdo chce víc formality, může listinu uložit do úschovy u notáře za 1 100 Kč podle tarifu.
Aktualizace jednou ročně, přilepená k něčemu, co už stejně děláš. Já si čisté jmění počítám každý měsíc, takže leden je ten měsíc, kdy soupis přepíšu. Jestli si ho zatím nepočítáš, mám na to návod krok za krokem. Je to ten samý seznam, jen bez hesel a na papíře.
Vím, jak ten odstavec zní od někoho, kdo staví nástroj na sledování majetku. Takže to řeknu sám: přehled schovaný za přihlašovací obrazovkou rodině nepomůže. Nástroj mi ušetří hodinu skládání dat dohromady. Ten papír musím vytisknout tak jako tak.
Redaktor Banky.cz Jan Budín to shrnul větou, kterou bych si nechal vytetovat: jeden list papíru s přehledem účtů a kontakty by vyřešil 90 % komplikací.
Co jsem po té hodině reálně změnil
Čtyři věci.
Přepsal jsem určenou osobu u obou penzijek; dodatek zdarma, zabralo to míň času než objednání pneumatik. Napsal jsem svým brokerům dotaz, co se u nich s pozicemi v případě úmrtí klienta děje, protože tu odpověď chci znát já, ne moje žena. Vytiskl jsem soupis na jeden list a dal ho do šanonu s pojistkami. A domluvili jsme se, že příští rok sedneme k notáři, protože na nerovné podíly, dědickou smlouvu a všechno, co má skutečnou právní váhu, papír v šuplíku nestačí.
Co jsem nechal být: přístupy. Žádná obálka s hesly, žádný sdílený správce hesel, nic. To je jediná věc v celém článku, kterou vysloveně nedoporučuju.
A pak ta otázka. Když jsme nad tím papírem seděli, žena se podívala na sloupec s hodnotami a zeptala se: „a kolik toho vlastně je?" Bavíme se o penězích otevřeně, každý měsíc si děláme desetiminutovou schůzku nad výpisem, a to celé číslo pohromadě na jednom listu nikdy předtím neviděla. Ukázalo se, že ten soupis nebyl hlavně pro případ nouze. Byl pro nás dva, v úterý večer, u stolu.
To je na celém dědění investičního portfolia ta nejméně dramatická část a zároveň jediná, kterou ovlivníš dneska. Notáře si nevybereš. Den si nevybereš. Jestli zrovna půjde trh dolů, taky ne. Vybereš si jenom to, jestli ten list papíru existuje.
Je to ten nejnudnější druh pojistky, jaký znám. Stojí hodinu a jeden toner.
Zůstaňte v obraze
Dostávejte upozornění na nové články a novinky z vývoje MFFT.
Připraveni To Aplikovat?
Začněte sledovat své finance ještě dnes a uveďte tyto tipy do praxe.
- Import bankovních výpisů za sekundy
- AI kategorizace
- Krásné vizualizace
- Nastavte a sledujte finanční cíle
Související články
 Ovladni Sve Penize
Předdůchod 2026: odejdi z práce o 5 let dřív — a co tě to reálně bude stát
Leták slibuje odchod o pět let dřív bez krácení důchodu. Spočítal jsem si předdůchod 2026 sám: minimum 14 452 Kč měsíčně, 347 tisíc na účtu na dva roky a doživotně nižší penze. Největší položka v tom letáku vůbec není.
 Ovladni Sve Penize
Odvody OSVČ 2026: kolik z každé faktury poslat pryč dřív, než se jí stihneš dotknout
Letos mi dorazila první faktura a můj vlastní nástroj ji zapsal do příjmů celou. Trvalo jeden večer, než mi došlo, že skoro třetina toho čísla nikdy nebyla moje. Odvody OSVČ 2026 se během roku pohnuly dvakrát a nikdo ti neřekne, kolik procent z každé faktury poslat pryč hned v den, kdy dorazí.
 Ovladni Sve Penize
Ztráta práce v roce 2026: odstupné už podporu neodkládá. Dva roky jsem to počítal špatně.
Od roku 2024 už odstupné výplatu podpory v nezaměstnanosti neodkládá, jenže půlka českých webů to pořád tvrdí. Spočítal jsem si, kolik měsíců naše rodina reálně vydrží bez jedné výplaty, kde v roce 2026 kousne strop 38 537 Kč a v jakém pořadí sahat na peníze.
 Ovladni Sve Penize
Jak vypočítat čisté jmění (vzorec + příklad v korunách)
Čisté jmění = aktiva − závazky. Co patří na kterou stranu, příklad české domácnosti v korunách a proč si vést dvě čísla místo jednoho.
 Ovladni Sve Penize
Jak vypočítat FIRE číslo (vzorec + tabulka v korunách)
FIRE číslo = roční výdaje × 25. Tři kroky k vlastnímu číslu, tabulka v korunách a situace, kdy pětadvacetinásobek nestačí.