Manželku jsem k FIRE nikdy nepřemlouval. Prodal jsem jí volnou středu.

Tahle otázka mi chodí do e-mailu skoro každý týden a je v ní pokaždé slyšet kus zoufalství: jak získat partnera pro FIRE. Moje odpověď lidi štve, protože nejsem ten, kdo to zkusil a neuspěl.
Jsem ten, kdo se o to schválně nikdy nepokusil.
Asi půl roku před svatbou jsme si sedli a naprosto otevřeně si prošli finance obou stran. Oba příjmy, oba účty, všechny dluhy. Bylo to těžké, z různých důvodů. A byla to zároveň ta nejužitečnější finanční věc, kterou jsme spolu kdy udělali, a udělali jsme ji před svatbou, ne po ní.
Slovo FIRE u toho stolu nepadlo. A od té doby nepadlo u žádného.
První vážná řeč o penězích měla s penězi pramálo společného
Ta část s otevřenými kartami zabrala jeden večer a vyčistila plevel. Pak se stalo něco zvláštního. Přestali jsme mluvit o penězích a začali jsme mluvit o budoucnosti. Kde chceme být za dva roky. Za pět. Za deset. Za dvacet.
Oba jsme v mládí hodně cestovali, takže otázka rodiny přišla rychle a já jsem za to rád. Miminka jsou úžasná, a říkám to jako někdo, kdo má doma tříměsíční dceru.
Pak jsme si udělali úplně základní počty kolem důchodu. Ne model, ne tabulku. Zadní strana obálky a dva lidi, co umí sčítat.
Vypadla z toho jedna věta: ani jeden z nás nechce dřít na plný úvazek do sedmašedesáti za penzi, ze které si zaplatí akorát autobus k doktorovi.
Sedmašedesát mimochodem není řečnická figura, je to moje číslo. Podle ČSSZ mají pojištěnci narození po roce 1988 důchodový věk rovných 67 let. Průměrný starobní důchod je po lednové valorizaci 21 839 Kč měsíčně, průměrná hrubá mzda byla ve druhém čtvrtletí letošního roku 51 966 Kč. Ta dvě čísla vedle sebe dělají 42 %, což je můj vlastní výpočet, ne ukazatel ČSÚ.
A pak je tu věc, která mě dostala pořádně. OECD modeluje, kolik z čistého výdělku nahradí česká státní penze člověku odcházejícímu v sedmašedesáti. Při průměrné mzdě 55,9 %. Při jedenapůlnásobku 45,5 %. Při dvojnásobku 40,1 %. Čím víc vyděláváš, tím míň ti stát nahradí.
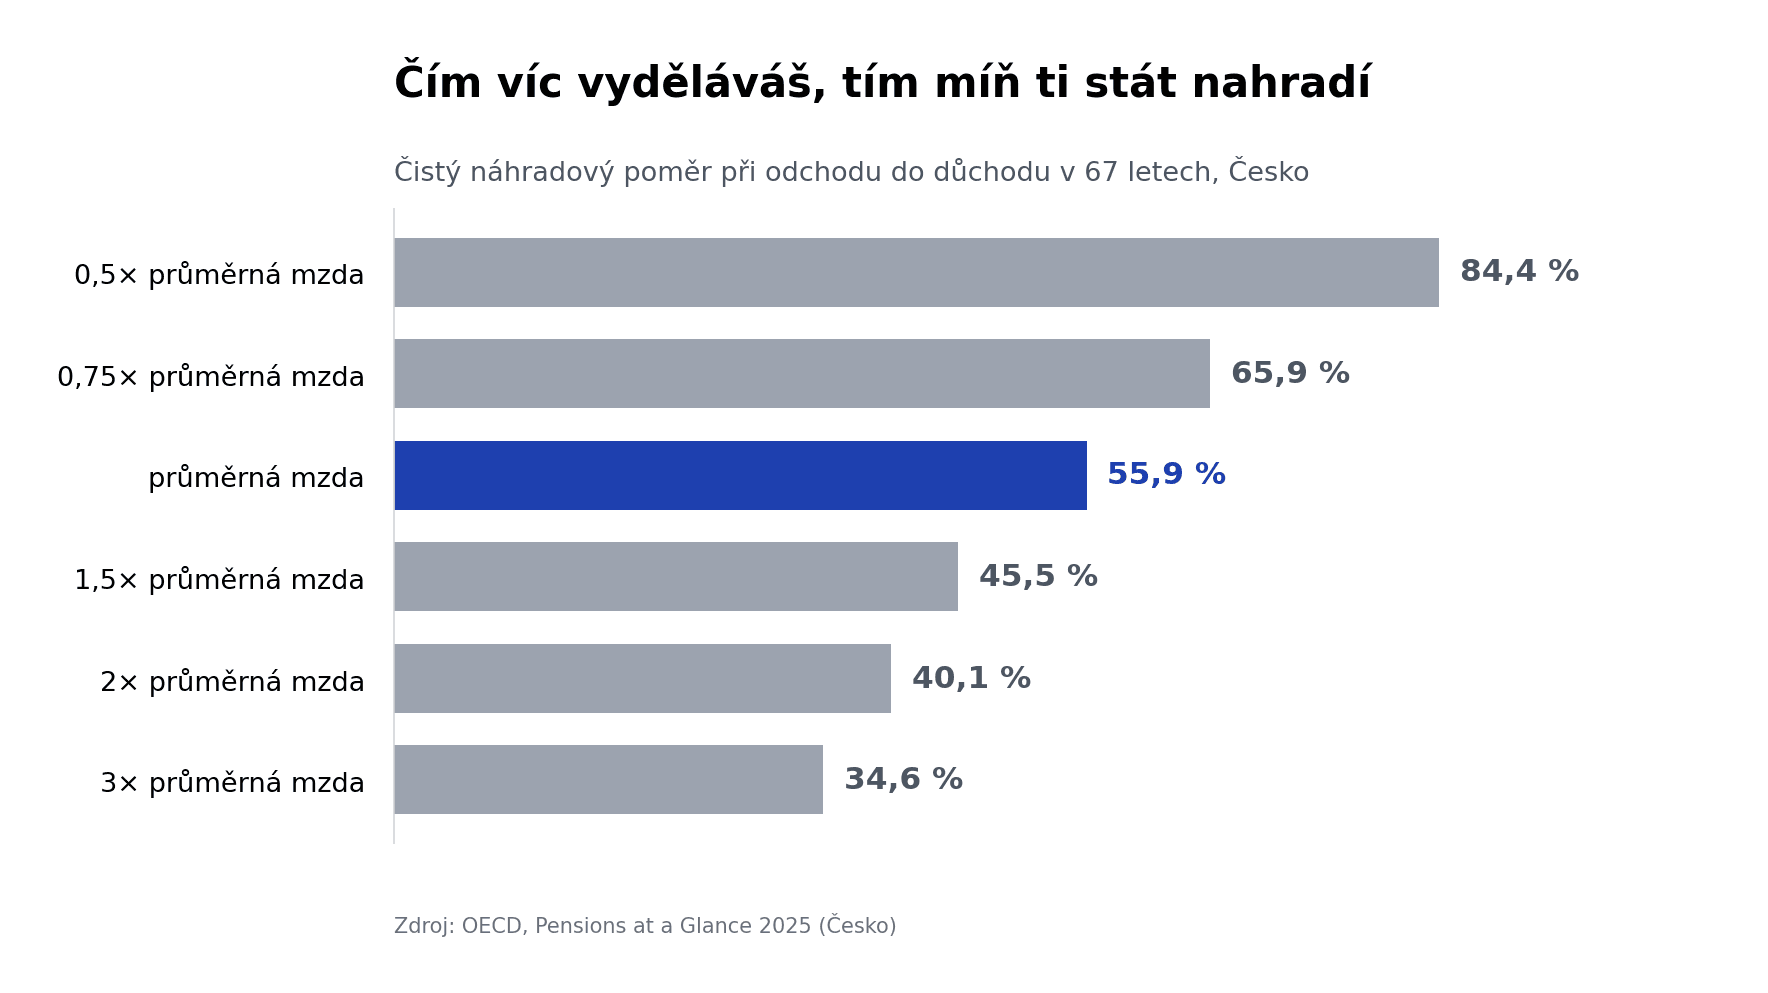
Zdroj: OECD, Pensions at a Glance 2025 (Česko).
Poctivě: chudoba to není. Při poloviční průměrné mzdě nahradí systém 84,4 % a chudých seniorů máme 7,6 %, jedno z nejnižších čísel v OECD. Je to strop, ne katastrofa.
Z těch počtů vzniklo domácí heslo a ani jeden z nás ti po pravdě neřekne, kdo ho vyslovil první. Nežít, abychom pracovali, ale pracovat, abychom žili.
Všimni si, co v tom příběhu není. Žádná míra úspor. Žádné pravidlo 4 %. Žádná zkratka. Mechanismus přišel o měsíce později a to už byla administrativa.
Slovo „FIRE“ je ten nejhorší možný začátek rozhovoru s partnerem
Skoro všechny rady na tohle téma jsou psané ze strany toho, kdo obrací. Jdi příkladem. Ukaž jim tabulku. Všechny předpokládají, že to, co nabízíš, je správně, a překážkou je ten, kdo poslouchá. Skoro žádná nepřipouští, že problém může být právě ten způsob, jak to prodáváš.
Začni u toho slova. Kolik Čechů vůbec ví, co FIRE znamená, nikdo nezměřil. Hledal jsem. Ale abych věděl, co to slovo doma udělá, průzkum nepotřebuju. Nepředáváš informaci. Předáváš členství v klubu, o které si nikdo neřekl, i s pravidly, žebříčkem a pověstí party, co v nevytopeném bytě jí čočku.
Pak je tu mechanika rady jako takové. Lidi si z cizí rady vezmou jen malý kousek, a čím míň považují toho druhého za odborníka, tím míň z ní zbyde. Moje žena mě viděla trefit se do Tesly a hned nato sletět rovnou do krypta. Nejsem v týhle domácnosti autorita. Jsem chlap s názorem a s historií prohlížeče.
Přidej psychologickou reaktanci: zpráva, která působí jako ohrožení něčí svobody, tlačí příjemce opačným směrem. Žargon, který nezná, od zdroje, kterému moc nevěří, o omezení něčeho, co ji baví. Hůř už to nastavit nejde.
Na cíli se shodneme. Hádáme se o cenu jízdenky.
Ministerstvo financí si nechalo udělat měření finanční gramotnosti a vyšlo z něj, že 81 % lidí se aktivně podílí na každodenním rozhodování o svých financích, ale jenom 49 % to rozhodování sdílí s někým dalším v domácnosti. V polovině českých domácností tedy o penězích fakticky rozhoduje jeden člověk. Stanovený životní finanční cíl má 39 % Čechů.
Přelož si to. Většina lidí ten rozhovor o dvaceti letech dopředu nikdy neměla. Ne proto, že by se neshodli. Protože ho nikdo nezačal.
Když tedy začneš mechanismem, otevíráš slovníkem subkultury zrovna to, na čem se sotva shodnete.
Souhlas partnera není shoda na čísle. Je to shoda na středě.
Partnera pro FIRE získáš středou, ne mírou úspor
Co ji získalo, jejími slovy: práce, kterou jde dělat blízko domova, čas s rodinou a možnost cestovat dva měsíce v kuse.
Na tom posledním se to celé ukazuje. Cestovat, když oba děláme na plný úvazek, je pro nás moc velký stres. Dostaneš dva týdny, spěcháš, abys všechno stihl, a vrátíš se tak, že potřebuješ dovolenou. Naše nejlepší výlety byly přesný opak. Vstát v devět. V deset kafe někde úplně náhodně. Zapovídat se s dobře divným chlápkem, co ti poradí podnik, který v žádném článku není. Brzký oběd v jedenáct. Nic neviděno, nic nedobyto, a já na ta rána myslím ještě po letech.
Tohle si z dovolené nekoupíš. Zákoník práce dává nejméně čtyři týdny, při čtyřicetihodinovém týdnu dvacet pracovních dnů. I kdybys obětoval celou roční dovolenou do posledního dne, na dva měsíce ti to nestačí. V cestě nám nikdy nestál zákon. Stála podoba té práce.
A ta podoba je v Česku měřitelně divná. Podle Eurostatu odpracuje Čech v průměru 37,8 hodiny týdně proti 36,0 hodiny průměru EU a 32,1 hodiny v Nizozemsku. Důvod není pracovitost, ale struktura: částečné úvazky tvoří u nás 9,5 % zaměstnanosti, průměr EU je kolem 20 %. Volná středa u nás není módní výstřelek, je to statisticky vzácná podoba úvazku.
Od 1. června 2025 má ale právní rámec. Flexinovela zákoníku práce dává zaměstnanci výslovné právo požádat o kratší pracovní dobu a zaměstnavatel musí zamítnutí zdůvodnit. Chuť tu je, čtyřdenní týden vnímá pozitivně 67 % českých zaměstnanců. A německý pilotní projekt dva roky od začátku ukazuje, že to drží: 70 % zapojených organizací pořád jede nějakou formu zkrácené pracovní doby a 94 % z nich hlásí lepší skloubení práce a života. Německá data, ne česká.
Druhou stranu mince si vzali na paškál sami němečtí výzkumníci. Třicet procent organizací s tím skončilo, a nejspokojenější s finanční situací domácnosti byli ti, kdo se vrátili k běžnému týdnu. Volná středa je skutečná a zadarmo není. Je to výměna, a výměnu, kterou umíš pojmenovat, může ten druhý přijmout.
Nic z toho není o útěku z práce. Svoji práci mám hodně rád, a právě proto u nás volnost v čase znamená možnosti, ne odchod, a to, co chci na konci, je rozvrh, ve kterém učím matiku a fyziku. Ani jedno nikdy nepotřebovala slyšet přeložené do míry úspor.
Souhlasit s cílem není totéž co chtít dělat tabulky
Moje žena nikdy nepřečetla jediný FIRE blog. Ani jeden, včetně tohohle, předpokládám.
Se směrem je naprosto srozuměná. Sledovat výdaje, přerovnávat portfolio nebo každý měsíc třídit platby do kolonek ale nechce. Souhlas s cílem a chuť na tabulky se pořád slévají dohromady, a přitom je každé něco úplně jiného. Administrativu může dělat jeden člověk.
Tak ji dělám já. Dvě podmínky, a nejsou to ozdoby: oba máme plný přístup ke všemu a oba rozhodujeme. Těch pět až deset minut u kávy jednou měsíčně a ta delší lednová schůzka, kde se opravdu rozhoduje, existují jenom proto, aby ta druhá podmínka pořád platila.
Nejsilnější námitka: peníze ve vztahu takhle v Česku skoro nikdo nemá
Tahle si zaslouží vlastní sekci, ne poznámku pod čarou.
XTB se letos v březnu ptalo 1 500 Čechů žijících v partnerském vztahu, jak spravují peníze. Zcela oddělené účty má 45 % párů. Dalších 34 % má společný účet a k tomu každý ještě svůj. Výhradně společný účet má jenom pětina. A téměř pětina lidí přiznává vlastní fond, o kterém partner neví.
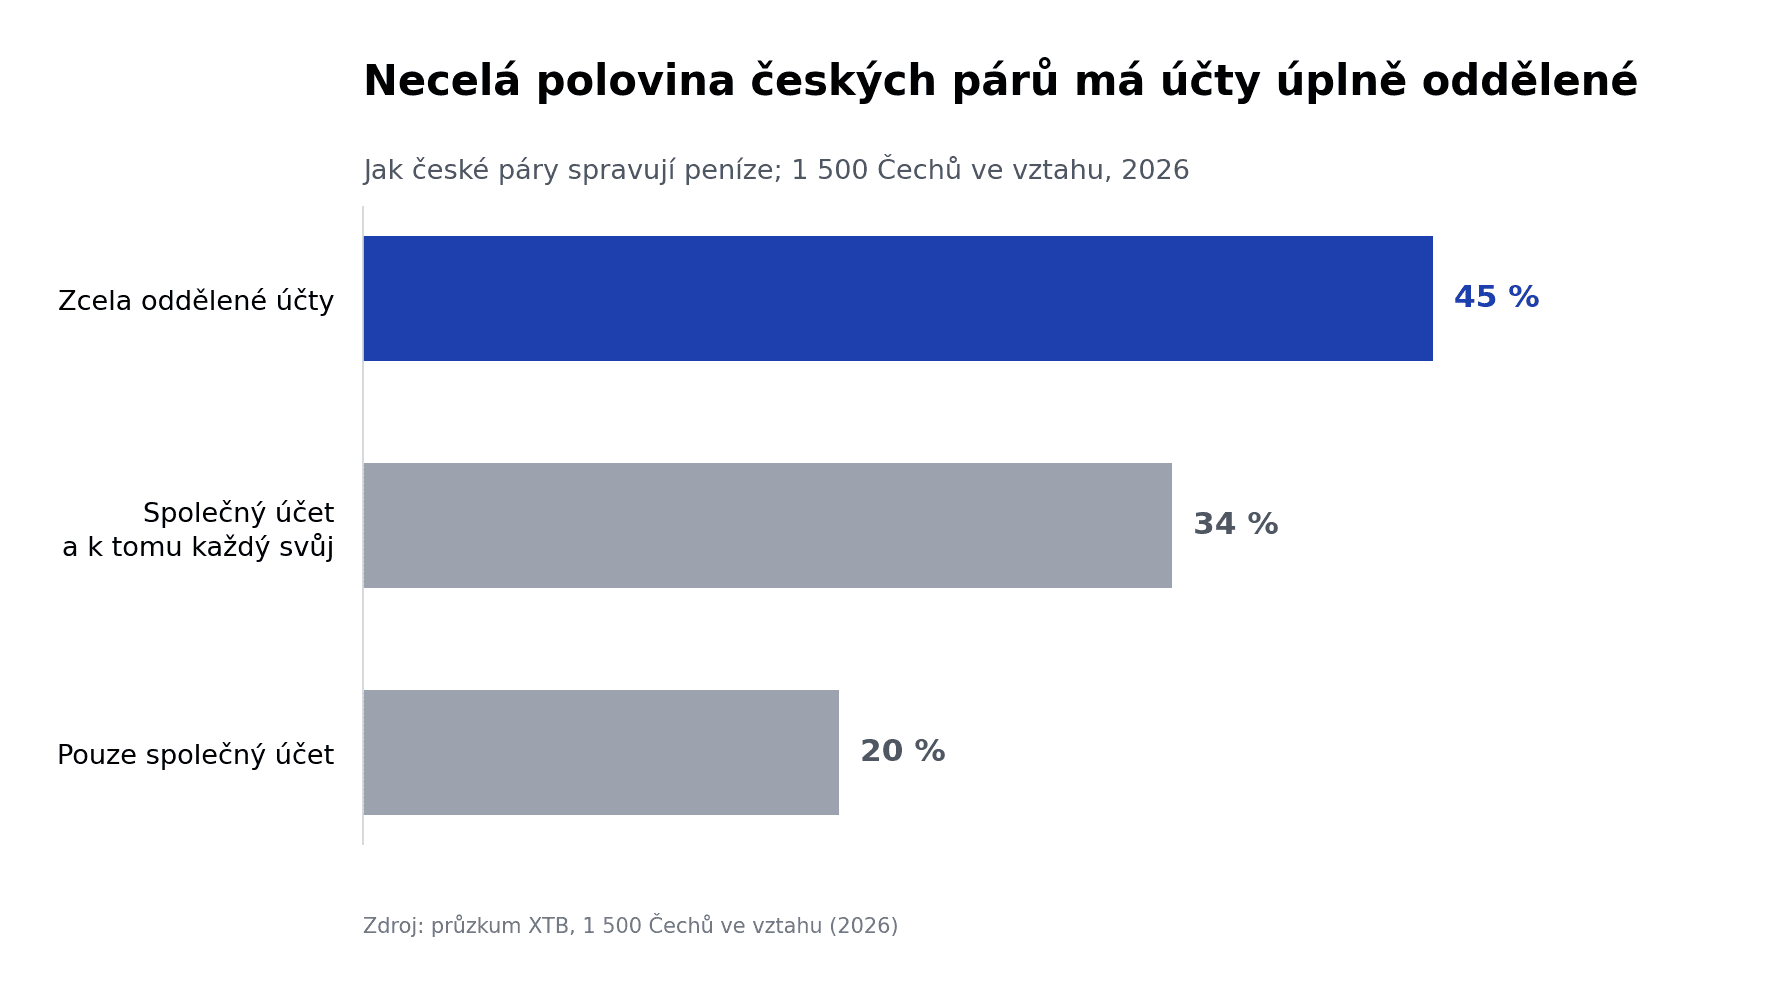
Zdroj: průzkum XTB mezi 1 500 Čechy ve vztahu (2026).
Náš model, tedy všechno společné, jeden dělá administrativu a oba rozhodují, je v české realitě menšinový a nebudu předstírat opak. Ale právě proto je otázka o životě lepší vstup než otázka o penězích. Oddělené účty nejsou překážkou sdíleného cíle. Jsou překážkou sdílené tabulky. To je jiný problém a řeší se jinak.
Horší je ta druhá část. Ministerstvo financí v tomtéž měření píše, že rozpočet sestavují převážně ženy, ale finanční cíle si stanovují častěji muži. Portu k tomu dodává, že ženy častěji přenechávají rozhodování o rodinných financích partnerům. Investuje u nás přes 63 % mužů a 44 % žen. To je moje uspořádání s odmontovaným zábradlím.
A pak čísla, se kterými se nedá polemizovat. V roce 2025 se v Česku rozvedlo 21,2 tisíce manželství a čtvrtina z nich po pěti až devíti letech, nejvíc po šesti. Jsem ženatý osm let. Společné jmění manželů zaniká rozvodem i smrtí a vypořádat se musí do tří let. Tohle není právní rada, jen důvod mít přístupy funkční dřív.
Zůstává z toho jedna otázka, nepříjemná přesně tak, jak má být. Umí ten druhý sám najít všechny účty, přihlásit se a říct, kde co je? Když ne, nesdílíte rozhodování. Jenom ho oznamujete.
Je tu i ostřejší verze útoku: že nemluvit o FIRE je jenom slušněji oblečená manipulace. Když má jeden člověk identitu, komunitu a dvacetiletý plán pod jménem, které nikdy nevysloví, ten druhý souhlasí se středou, zatímco kolem něj běží strategie. Ta čára vede mezi „nevedu tím rozhovor“ a „zatajuju plán“, a čtrnáct procent Čechů před partnerem tají některé výdaje nebo příjmy. Tomu se tady říká finanční nevěra. Ten večer s otevřenými kartami je přesně to, co nás drží na správné straně. Schovej čísla a není to komunikační styl, je to podvod.
Co mě to stálo
Teď přiznání a nebude to skromné chlubení.
Byl jsem strašně škrt. Nevydal jsem korunu, kterou jsem vydat nemusel, a ke každé jsem měl připravené zdůvodnění. Tím jsem byl fakt těžko snesitelný, věř mi.
Kapesné bez pocitu viny byl její nápad, ne můj. Řekla si o tolik, kolik dává smysl, její hromádka je záměrně větší než moje, a jsem rád, že mě k tomu dotlačila. Dřív bych se o to hádal. Dneska si myslím, že je to nosná zeď celé stavby, protože míra úspor držená čistou disciplínou dojde.
Trvalo dlouho zvyknout si utratit a neřešit to. Úplně z toho venku nejsem.
Rozpočet u nás přísný není. Některé měsíce jsou horší a nic se neděje. Nikdy nešlo o svěrací kazajku, šlo o všímavost a o návrat ke konzistenci. Osm let a ani jedna hádka o peníze. Určovali jsme si priority, někdy dost ostře, ale to je jiná činnost.
A radši to řeknu sám, než mi to napíšou do komentářů: jsme statistická výjimka. Šest z deseti Čechů se kvůli financím někdy pohádalo a u pětiny lidí peníze přispěly k rozpadu vztahu.
Jak získat partnera pro FIRE, když začínáš od nuly
Krátká verze: přestaň se o to snažit.
Nejdřív otevřete všechno. Oba příjmy, oba účty, všechny dluhy, spotřebák, hypotéku, stavebko, penzijko. Jeden večer, dřív než cokoliv navrhneš, a v téhle zemi je to větší krok, než by sis myslel.
Pak se zeptej na život, ne na peníze. Dva roky, pět, deset, dvacet.
Zkratku neříkej.
Řekni den v týdnu. Vyzvednout dceru ze školky. Práce o čtyřicet minut blíž domů. Dva měsíce v jedné zemi. Chtít se dá jenom to, co si člověk umí představit.
První požadavek ať je malý a vratný. Flexinovela je na to ušitá: požádat o úpravu pracovní doby můžeš příští pondělí. Nemusí být přijatý, stačí, když bude vyzkoušený.
Až přijde řeč na kapesné, dej větší hromádku tomu, kdo to netlačí. Ten nese náklady tvého koníčku.
A pak dělej administrativu. Potichu, měsíčně, se dvěma funkčními přihlášeními. Nástroj, který používáme, jsem si nakonec postavil sám, protože žonglování s Excely a napůl propojenými aplikacemi dělalo z deseti minut hodinu. Do stejné kolonky patří jedna nedělní revize předplatných a energií, která nám uvolnila přes 4 000 Kč měsíčně bez škrtání kávy.
Jsme šest až osm let od cíle, plus minus jedna dcera. Až to přijde, nečekám ceremoniál. Čekám středu, kdy ani jeden z nás nemá kam jít, a ženskou, která pořád nepřečetla jediný FIRE blog a celou dobu měla pravdu v tom, proč to vlastně děláme.
Zůstaňte v obraze
Dostávejte upozornění na nové články a novinky z vývoje MFFT.
Připraveni To Aplikovat?
Začněte sledovat své finance ještě dnes a uveďte tyto tipy do praxe.
- Import bankovních výpisů za sekundy
- AI kategorizace
- Krásné vizualizace
- Nastavte a sledujte finanční cíle
Související články
 Moje Cesta
Nevěřím na škrtání kávy. Jeden audit fixních nákladů nám uvolnil 4 000 Kč měsíčně.
Roky tvrdím, že škrtání kávy je ta nejslabší páka v osobních financích. Pak nám jedna neděle nad smlouvami uvolnila 4 000 Kč měsíčně a musel jsem svůj vlastní argument přepsat.
 Moje Cesta
Investujeme pro dceru. V osmnácti z toho nedostane nic.
O investování pro dítě se mluví, jako by to byl problém účtu. My kupujeme stejné nudné světové ETF jako sobě, nic s jejím jménem, a číslo se nedozví ještě dlouho. Všichni řeší kolik a kam. O tom kdy se nehádá skoro nikdo.
 Moje Cesta
Nad rozpočtem sedíme deset minut měsíčně. Porada o penězích, která fakt rozhoduje, je u nás v lednu.
Změřil jsem naši měsíční poradu o penězích: jedenáct minut, čtyři z toho káva. A došlo mi, že délka té schůzky neměří disciplínu. Měří, kolik tvých peněz pořád leží jako zbytek a čeká, až se o nich někdo rozhodne. Ta, která u nás doopravdy rozhoduje, je jednou ročně v lednu.
 Moje Cesta
Inflace životního stylu po miminku: měl jsem tisíc důvodů koupit větší auto. Pořád jezdím stejným Golfem.
Po narození dcery jsme měli povolení koupit větší auto, hotel místo stanu i víc metrů čtverečních. Nekoupili jsme skoro nic. Inflace životního stylu totiž není otázka kolik, ale kdy. Nejdřív si to užij, pak upgraduj.
 Moje Cesta
Jeden šťastný tip na Teslu ze mě udělal génia. Krypto mi za to poslalo fakturu.
Ve dvaceti jsem dal do Tesly všechno, co jsem měl, a vyšlo to. Drahé na tom nikdy nebyly peníze, ale příběh, který o mně ta výhra napsala. Tohle je faktura, kterou mi za něj poslalo krypto.