Co se stane s tvými penězi, když padne banka nebo broker (a co ti nekryje vůbec nikdo)

V trackeru, který sám stavím, jsem si v srpnu přidal jeden nový pohled. Ne podle produktů, ale podle institucí: kolik našich peněz leží za kterou licencí.
Zabralo to deset minut a nebyl to hezký večer.
Naše dvanáctiměsíční rezerva a k tomu peníze, které čekaly na převod jinam, seděly čtyři měsíce na jedné jediné bankovní licenci nad hranicí 2 438 000 Kč. To je dnešní strop pojištění vkladů: 100 000 eur, přepočteno kurzem 24,38 Kč za euro (ČNB, 23. 9. 2026). Žádná strategie za tím nebyla. Odkládal jsem jeden převod a čtyři měsíce jsem se na to nepodíval.
Ze zvědavosti jsem si pak otevřel podmínky svého brokera. Čekal jsem tam slovo „všechno“. Našel jsem „90 %“ a „nejvýše 20 000 EUR“. To je 487 600 Kč.
Vyřešil jsem to za dvacet minut a jeden nový účet. Čtyři měsíce jsem nesl riziko, za které mi nikdo nic neplatil, a to je ten nejhloupější druh rizika, jaký znám.
Tenhle text je ta tabulka, kterou jsem si měl otevřít dřív. Banka, broker, fintechová appka, penzijko, DIP, krypto. Kdo tě u každého z nich kryje, do kolika korun, a kde tě nekryje vůbec nikdo.
Pojištění vkladů se nepočítá na účet ani na značku. Počítá se na licenci.
Sto procent vkladu, nejvýš 100 000 eur, tedy 2 438 000 Kč, na jednoho vkladatele u jedné banky, stavební spořitelny nebo záložny. Sečte se všechno, co tam ten člověk má: běžný účet, spořicí, termínovaný vklad, vkladní knížka, v korunách i v cizí měně. Náhrada se vyplácí v měně země, kde je účet, u nás tedy v korunách, a začíná do sedmi pracovních dnů od rozhodného dne. U účtů s více majiteli se lhůta prodlužuje na patnáct. Vyplácí se tři roky.
Limit je na osobu, ne na účet. Tady většina lidí počítá špatně.
U společného účtu manželů se předpokládají stejné podíly, pokud nedoložíš jinak, takže každý z nich má vlastní limit. Účet dítěte je pojištěný úplně stejně jako účet dospělého, jen do osmnácti let za něj náhradu přebírá zákonný zástupce. Osobní účet a účet na IČO téže fyzické osoby se ale sčítají do jednoho limitu. A účet tvého s.r.o. je naopak samostatný vkladatel s vlastním stropem.
Past, o které se skoro nepíše, je fúze. Když se k 1. říjnu 2024 sloučila Banka CREDITAS s Max bankou, Garanční systém k tomu napsal jedinou důležitou větu: ode dne sloučení platí pro klienty společný limit 100 000 eur na osobu pro tento sloučený subjekt. Kdo měl dva miliony v jedné a dva ve druhé, měl ze dne na den čtyři miliony pod jednou střechou. Klienti dostali tři měsíce na to přesunout přebytek bez sankce. Musíš si toho ale všimnout.
A pak je tu seznam toho, co pojištěné není vůbec: akcie, dluhopisy, podílové listy, směnky a jiné cenné papíry. Penzijní spoření i doplňkové penzijní spoření. Investiční a kapitálové životní pojištění. Podřízené dluhy. Elektronické peníze a předplacené karty. A jeden řádek, ke kterému se ještě vrátíme, protože je v celém článku ten nejdůležitější: vklady obchodníků s cennými papíry.
Kolik rezervy vůbec držet a kam ji dát, jsem rozepsal zvlášť v textu o nouzovém fondu. Tenhle článek je o tom, co se s ní stane, když to pod ní spadne.
Co se stane, když zkrachuje banka: Sberbank, 28. února 2022
Rozhodný den padl ve chvíli, kdy se celá země dívala na Ukrajinu.
Výplata začala 9. března 2022, tedy skutečně v zákonné lhůtě sedmi pracovních dnů, na pobočkách Komerční banky. Pojištěných vkladů bylo 25,878 mld. Kč. Za prvních šest měsíců z nich bylo venku 25,188 mld. Kč, tedy přes 97 %, u víc než 84 000 klientů. Do konce lhůty, která skončila 10. března 2025, si přišlo přes 90 000 lidí ze 121 000 a nevyzvednutých zůstalo zhruba 258 mil. Kč.
Systém zafungoval přesně tak, jak má. To je ta dobrá zpráva a nechci ji zlehčovat.
Špatná zpráva se vejde do jednoho čísla: 2 600 klientů mělo u Sberbank víc než tehdejší limit a na přebytek museli čekat na likvidaci. Žádné zrychlené řízení, žádná výjimka. Šéfka Garančního systému Renáta Kadlecová to říká bez obalu: „Nevidíme možnost, že by mohlo dojít k překročení a k zpětnému navyšování výplaty náhrad.“
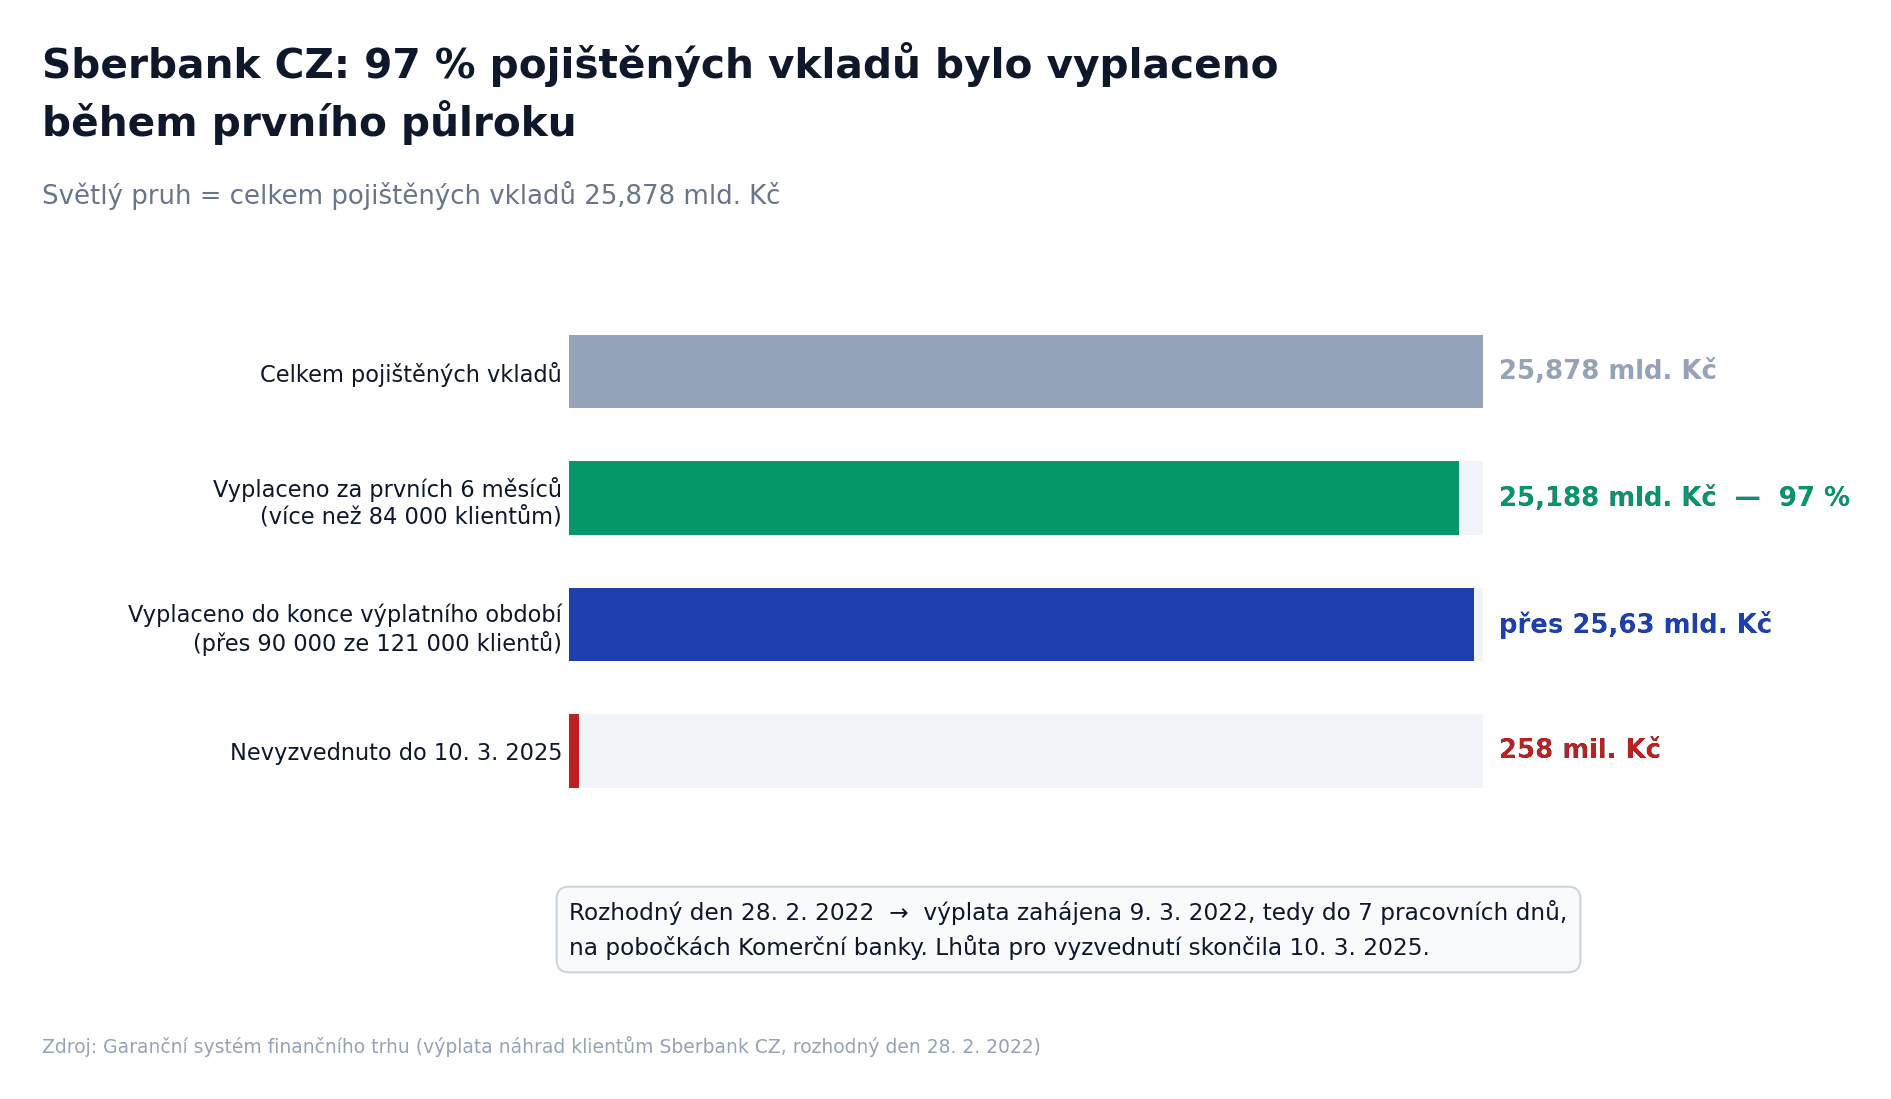
Zdroj: Garanční systém finančního trhu.
Pro srovnání: Fond pojištění vkladů měl k 30. červnu 2026 celkem 55,56 mld. Kč. Samotná Sberbank z něj ukousla skoro polovinu toho, co v něm dnes je. Zátěžové testy ČNB ze 4. srpna 2026 přitom ukazují sektor v dobré kondici: kapitálová přiměřenost 20,7 % ke konci roku 2025 a v nepříznivém scénáři pokles na 18,4 %. Krach velké české banky je nepravděpodobný. Nepravděpodobný není totéž co nemožný a limit tě nestojí nic než pozornost.
Půl milionu eur? Přečti si u toho datum. Na tebe se to vztahuje až v roce 2028.
Tohle je část, kvůli které jsem se do článku vůbec pustil.
V poslední době u nás vyšla řada textů o tom, jak se ochrana vkladů „výrazně zvyšuje“: půl milionu eur na dočasně vysoké zůstatky, šest měsíců místo tří, samostatný limit na klientské peníze držené třetí stranou. Všechno to je pravda. A všechno to je napsané tak, že si z toho běžný čtenář odnese úplně špatný rok.
Fakta v pořadí, v jakém dávají smysl. Směrnice (EU) 2026/804 z 30. března 2026 je schválená a na evropské úrovni je v platnosti od 10. května 2026. Členské státy na ni mají 24 měsíců, většina ustanovení se použije od 11. května 2028, a česká transpoziční lhůta se uvádí jako květen 2028. Do té doby na tebe platí staré limity. Bez výjimky.
Co se změní až tou transpozicí, tedy ne dřív než v roce 2028: dočasně vysoké zůstatky mají být chráněné nejméně do 500 000 eur (zhruba 12,2 mil. Kč) po dobu šesti měsíců, u peněz z transakce s vlastní rezidenční nemovitostí až do 2 500 000 eur (zhruba 61 mil. Kč). Základní limit 100 000 eur zůstává, lhůta sedmi pracovních dnů taky.
A co platí dneska: dočasně vysoký zůstatek znamená dalších nejvýš 100 000 eur, celkem tedy 4 876 000 Kč, a jen pokud byl vklad připsaný v posledních třech měsících před rozhodným dnem. Musíš si o něj aktivně požádat do dvou měsíců a doložit, odkud ty peníze jsou. Garanční systém pak rozhoduje do čtyř měsíců.
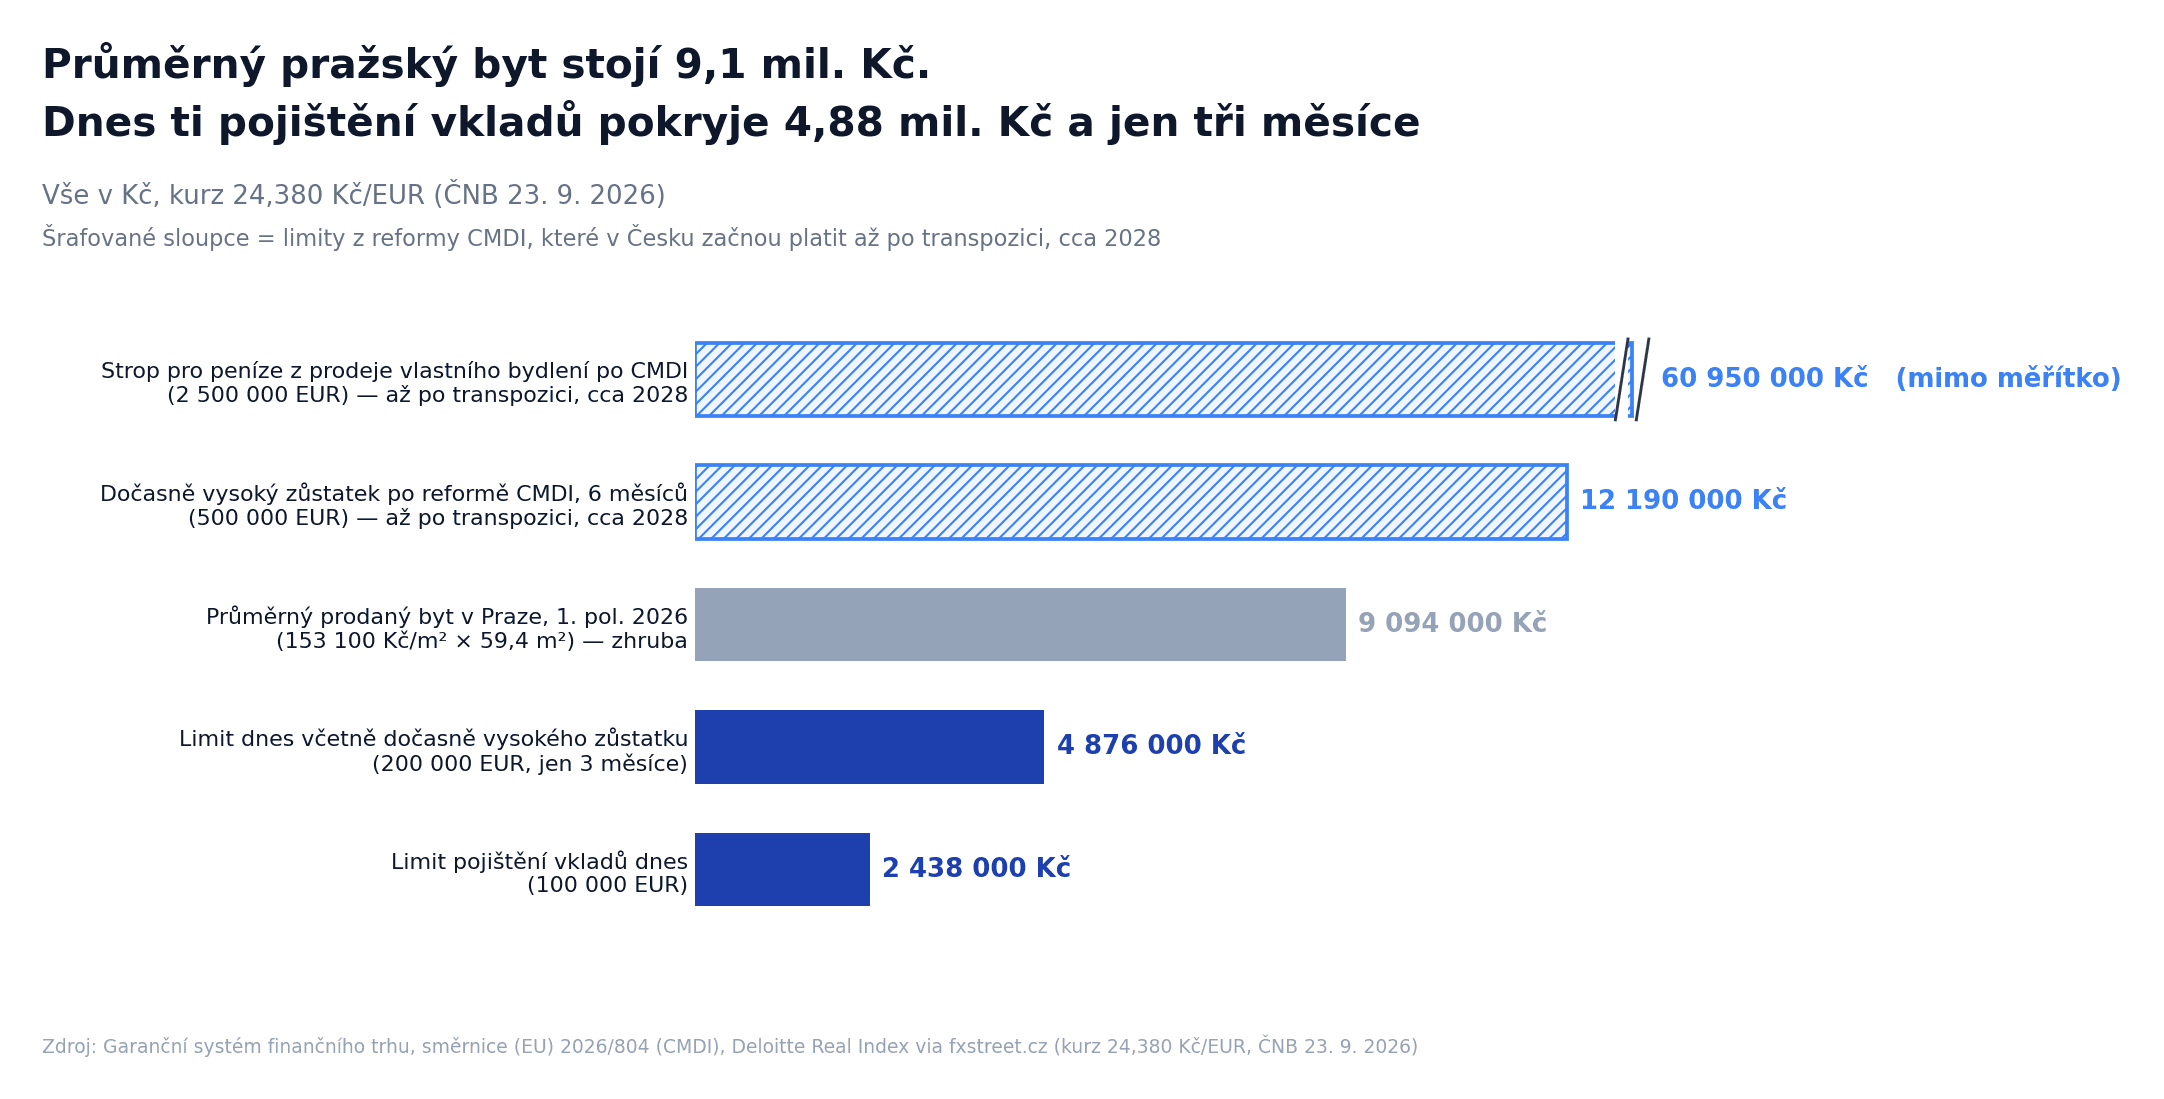
Šrafované sloupce jsou limity z reformy CMDI. V Česku začnou platit až po transpozici, zhruba v roce 2028. Zdroj: Garanční systém finančního trhu, směrnice (EU) 2026/804, Deloitte Real Index.
Proč na tom tolik trvám: průměrný byt prodaný v Praze v prvním pololetí 2026 vyšel zhruba na 9,1 mil. Kč (153 100 Kč za metr, průměrných 59,4 m²), a prodej bytu je přesně ta situace, kvůli které dočasně vysoké zůstatky vůbec vznikly. Když ho prodáš příští úterý, kryje tě dneska 4 876 000 Kč a jen tři měsíce. Ne 12,2 mil. Kč na šest měsíců. Kdo si to přečetl obráceně a nechá celou částku ležet na jednom účtu do jara, spoléhá na pravidlo, které v Česku zatím neexistuje. A nikdo mu při rozhodném dni nedá bod za to, že si to přečetl v novinách.
Je to schválená směrnice, ne návrh, takže ta změna nejspíš přijde, jen ne teď.
U brokera ti nikdo nic nekompenzuje. On ti to vrátí.
Tady se láme celý článek a je to rozdíl, který české recenze brokerů slepují do jedné uklidňující věty typu „tvoje investice jsou pojištěné“.
Nejsou pojištěné. Jsou tvoje.
Akcie a ETF nejsou vklad. Zákon o podnikání na kapitálovém trhu je definuje jako majetek zákazníka, tedy peněžní prostředky a investiční nástroje patřící zákazníkovi, které má obchodník ve své moci. Vyhláška 308/2017 Sb. k tomu v § 4 odst. 4 přikazuje držet je odděleně, na účtech u centrální banky, banky, zahraniční banky nebo fondu peněžního trhu. Praktický důsledek stojí černé na bílém v materiálech XTB: cenné papíry klienta nespadají do konkurzní podstaty. DEGIRO na to používá samostatnou právnickou osobu, Interactive Brokers odsouhlasuje pozice denně. Různé konstrukce, stejná logika, a ani jedna z nich není důvod jít zrovna tam.
V insolvenci brokera se tvoje papíry primárně vydávají, ne proplácejí. Není to pojistka. Je to vlastnictví.
Garanční fond obchodníků s cennými papíry nastupuje až tam, kde se to nepovede, tedy když majetek chybí. Vyplácí 90 % nevydaného zákaznického majetku, nejvýš však částku odpovídající 20 000 eur, dnes 487 600 Kč, na klienta a na obchodníka. Spouštěč je jasný: ČNB oznámí fondu, že obchodník není kvůli své finanční situaci schopen majetek vydat, nebo soud prohlásí úpadek. Fond pak vyplácí do tří měsíců od ověření nároku a nárok můžeš přihlásit pět let.
Skládají se na něj sami obchodníci, odvádějí do něj 2 % ze svých ročních poplatků a provizí, a je v něm zhruba 2 mld. Kč. Historicky vyplatil přes 1,8 mld. Kč více než 24 000 zákazníkům, z toho drtivou většinu po pádu KTP Quantum. Poslední velké případy jsou z let 2001 až 2010.
Co nekryje nikdy: pokles trhu. Špatné investiční rozhodnutí. Nesplněný slib výnosu.
Píšu to natvrdo schválně. Tenhle článek se nesmí číst jako důvod měnit investiční strategii. Já mám akumulační světové ETF s autoinvestem a každý měsíc do něj posílám stejnou částku bez ohledu na náladu. Kdyby to zítra spadlo o 40 %, žádný garanční fond mi nepošle ani korunu a je to tak správně. Tržní riziko je moje. Garanční fondy řeší jinou otázku: co se stane, když selže instituce mezi mnou a mým majetkem.
U zahraničního brokera tě kryje domovská země jeho licence, ne Česko. XTB spadá pod polský systém KDPW s krytím 100 % do 3 000 eur (73 140 Kč) a 90 % z přebytku, nejvýš 22 000 eur (536 360 Kč). Interactive Brokers Ireland pod irské schéma s 20 000 eur (487 600 Kč), Trading 212 Markets pod kyperský fond se stejným stropem, Revolut Securities Europe pod litevské s 22 000 eur. Není to doporučení kamkoli chodit, je to jediná věc, kterou o svém brokerovi musíš vědět dřív než výši poplatků. Jak se platformy liší jinak, mám sepsané v porovnání platforem.
Jsou peníze u brokera v bezpečí? U hotovosti záleží na jediné otázce
Tohle je ta věc, kterou české weby pletou nejčastěji, a dá se z ní udělat pravidlo o jedné větě.
Je ten broker zároveň banka?
Pokud ano, tvoje nevyužitá hotovost na jeho účtu je skutečný bankovní vklad se vším všudy. Fio to má ve svých dokumentech napsané doslova: majetkem zákazníka pro účely Garančního fondu nejsou vklady peněžních prostředků podle zákona upravujícího činnost bank, ty jsou pojištěné odděleně. Takže hotovost jede na pojištění vkladů do 2 438 000 Kč a cenné papíry na oddělený majetek plus garanční fond. Dvě různá pravidla na jednom účtu.
Pokud ne, hotovost je „majetek zákazníka“ uložený u nějaké banky na jméno obchodníka, na segregovaném účtu. Ta banka vidí jednoho klienta, obchodníka. Tebe nezná. Pojištění vkladů se k tobě jako ke koncovému klientovi nedostane a platí na tebe garanční fond: 90 %, nejvýš 487 600 Kč. Přesně o tohle se vedl spor u Cyrrusu, který tvrdil, že peníze jeho klientů u partnerské banky požívají plné bankovní ochrany. Regulátor to odmítl. A v seznamu nepojištěných vkladů to stojí černé na bílém: vklady obchodníků s cennými papíry pojištěné nejsou.
Je to skutečná díra a evropská směrnice ji zalepuje novým článkem 8b, podle kterého se limit 100 000 eur uplatní na každého koncového klienta zvlášť. Platit to u nás bude po transpozici. Tedy ne teď.
Do té doby stačí vědět jedno: hotovost, která ti u nebankovního brokera leží mezi nákupy, není chráněná stejně jako peníze v bance. U akumulačního ETF s autoinvestem se to vyřeší samo, protože ta hotovost tam sedí pár dnů v měsíci. Kdo tam nechá půl roku ležet velkou částku „než se rozhodne“, nese riziko, o kterém většinou neví.
Fintech, penzijko, DIP a krypto: tady žádný garanční fond nenajdeš
U fintechové aplikace rozhoduje jediné slovo v patičce.
Revolut Bank UAB je plnohodnotná banka s litevskou licencí, vklady kryje litevské schéma do 100 000 eur, tedy stejných 2 438 000 Kč, s výplatou do sedmi pracovních dnů. Tentýž dokument ale výslovně říká, že elektronické peníze a prostředky přijaté institucí elektronických peněz kryté nejsou. Platební a e-money instituce obecně mají jenom takzvaný safeguarding, tedy povinnost držet klientské peníze oddělené. Žádné garanční schéma za nimi nestojí.
Zvlášť zrádné je „spoření“ uvnitř appky. Revolut FlexiFondy nejsou vklad, jsou to krátkodobé fondy peněžního trhu typu LVNAV, konkrétně třídy Fidelity Institutional Liquidity Fund plc. Revolut k nim sám píše, že ve výjimečných situacích, například při napjatých tržních podmínkách, mohou investoři přijít o část nebo celou investovanou částku. Ochrana je litevské investorské schéma do 22 000 eur (536 360 Kč) a investiční riziko je z krytí vyloučené. Tedy něco úplně jiného než spořicí účet. Rozdíl mezi spořákem a investováním jsem rozebíral v textu o tom, jestli dává smysl spořicí účet, nebo ETF.
Penzijko je z pojištění vkladů vyloučené výslovně. Staré transformované fondy mají garanci takzvané černé nuly, tedy nezáporného zhodnocení. Ministerstvo financí k tomu samo dodává, že kvůli té garanci investují vysoce konzervativně a dosahují pro účastníky jen velmi nízkého zhodnocení. Účastnické fondy v doplňkovém penzijním spoření tuhle garanci nemají vůbec, chrání je dohled ČNB, oddělení majetku fondu od majetku penzijní společnosti a depozitář. U DIP je pojištěná jenom hotovost na peněžním účtu, už investované prostředky ne.
Krypto je po skončení přechodného období MiCA k 1. červenci 2026 regulované. ČNB udělila kryptolicenci jedenácti subjektům a v téže zprávě připomíná, že povolení neodstraňuje rizika spojená s investováním do kryptoaktiv. Garanční fond pro klienty kryptoburz neexistuje žádný. Ani korunu.
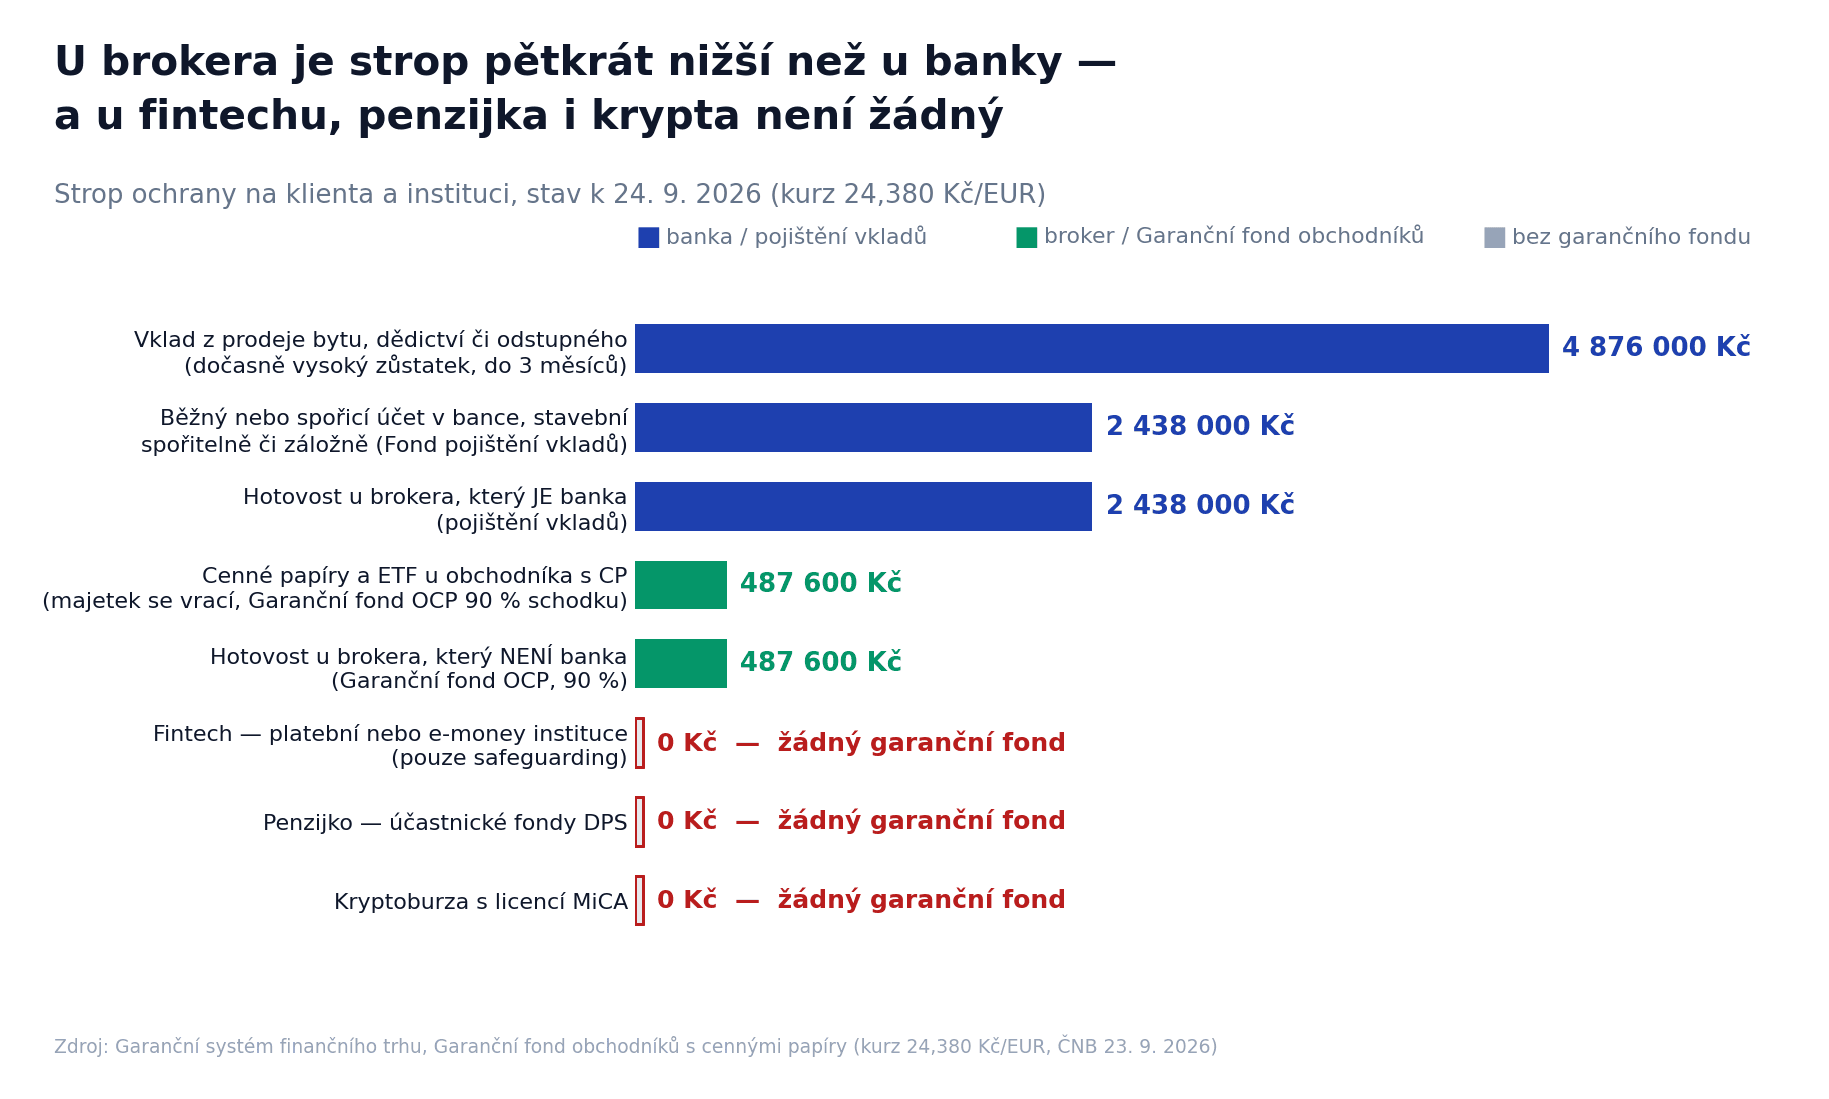
Zdroj: Garanční systém finančního trhu a Garanční fond obchodníků s cennými papíry.
Kontrola za dvacet minut: kde pojištění vkladů u tebe doma končí
Mně zabrala dvacet minut čistého času a byla nudnější, než jak to zní.
Vypiš si instituce, ne produkty. Jeden řádek na každou, kde ti leží peníze nebo cenné papíry. U každé zjisti, co vlastně je: banka, obchodník s cennými papíry, platební instituce, nebo nic z toho. Ověříš to v seznamu regulovaných a registrovaných subjektů ČNB na cnb.cz/cnb/jerrs. Když tam subjekt není, je to samostatný problém a řeším ho v textu o investičních podvodech.
U každé banky sečti všechny účty jedné osoby, včetně podnikatelského, a porovnej součet s 2 438 000 Kč. Zkontroluj, jestli dvě „různé“ banky nejsou po fúzi jedna licence. U brokera si najdi, kde leží nevyužitá hotovost a pod jakou zemí je jeho licence. U fintechové appky zjisti, jestli je za ní banka, nebo platební instituce. A u čehokoli, co se v appce jmenuje „spoření“, si ověř, jestli to náhodou není fond.
Je to přesně ten stejný seznam, ze kterého se počítá čisté jmění, takže jednou prací zvládneš dvě. Návod krok za krokem je tady.
Ber to jako vodítko, ne jako finanční poradenství. U větších částek a u čehokoli se zahraniční entitou je správná odpověď smluvní dokumentace tvého poskytovatele, ne blog.
Proč mám dvě banky a dva brokery (a není to ze strachu z krachu)
Poctivě k tomu patří, že insolvence není ten důvod.
Pravděpodobnější scénář je mnohem přízemnější: výpadek internetového bankovnictví, zablokovaný účet kvůli kontrole původu peněz, platba, která někde visí, zrovna když ji potřebuješ. Dvě instituce nejsou pojistka proti krachu. Jsou pojistka proti úterku.
Můj vlastní argument má slabé místo a řeknu ho radši sám. Limit se drtivé většiny lidí vůbec netýká, základní strop 100 000 eur pokrývá zhruba 98 % českých vkladatelů a u Sberbank byl nad limitem každý padesátý. Skutečnou daň z české hotovosti vybírá něco jiného: podle propočtu 4fin přišly domácnosti loni o víc než 29,25 mld. Kč reálné hodnoty jen tím, že peníze ležely na neúročených běžných účtech. To je řádově větší díra než cokoli, o čem je tenhle text.
Šéfka Garančního systému Renáta Kadlecová na otázku, co by dělala ona, odpovídá stručně: pokud by měla mít prostředky přes limit, je lepší si je rozdělit do více bank. Jak si to kdo rozvrhne, je na něm. Já jsem si nechtěl vybrat mezi „mám to pod limitem“ a „mám to v jednom přehledu“, tak jsem to vyřešil jedním novým účtem a jedním řádkem navíc v tabulce.
Pojištění vkladů ani garanční fondy pro mě nejsou důvod investovat jinak. Autoinvest jede dál, ETF zůstává stejné, procenta v portfoliu se kvůli ničemu z tohohle článku nepohnula. Změnilo se jenom to, že se jednou ročně, když aktualizuju čisté jmění, podívám i na sloupec s licencemi.
Je to ta nejnudnější dvacetiminutovka v celém roce a jediná, u které vím přesně, co se stane, když se něco stane.
Zůstaňte v obraze
Dostávejte upozornění na nové články a novinky z vývoje MFFT.
Připraveni To Aplikovat?
Začněte sledovat své finance ještě dnes a uveďte tyto tipy do praxe.
- Import bankovních výpisů za sekundy
- AI kategorizace
- Krásné vizualizace
- Nastavte a sledujte finanční cíle
Související články
 Ovladni Sve Penize
Kdyby se mi dnes něco stalo, najde to manželka? Dědění investičního portfolia, penzijka a krypta v Česku
Aktualizoval jsem si v neděli večer čisté jmění a došlo mi, že celý přehled je jen za mým heslem. Dědění investičního portfolia nestojí na paragrafech, ale na tom, jestli to rodina najde: notář nemá přístup do registru účtů, o ETF mu depozitář neřekne nic a XTB uzavře pozice do dvou dnů.
 Ovladni Sve Penize
Předdůchod 2026: odejdi z práce o 5 let dřív — a co tě to reálně bude stát
Leták slibuje odchod o pět let dřív bez krácení důchodu. Spočítal jsem si předdůchod 2026 sám: minimum 14 452 Kč měsíčně, 347 tisíc na účtu na dva roky a doživotně nižší penze. Největší položka v tom letáku vůbec není.
 Ovladni Sve Penize
Odvody OSVČ 2026: kolik z každé faktury poslat pryč dřív, než se jí stihneš dotknout
Letos mi dorazila první faktura a můj vlastní nástroj ji zapsal do příjmů celou. Trvalo jeden večer, než mi došlo, že skoro třetina toho čísla nikdy nebyla moje. Odvody OSVČ 2026 se během roku pohnuly dvakrát a nikdo ti neřekne, kolik procent z každé faktury poslat pryč hned v den, kdy dorazí.
 Ovladni Sve Penize
Ztráta práce v roce 2026: odstupné už podporu neodkládá. Dva roky jsem to počítal špatně.
Od roku 2024 už odstupné výplatu podpory v nezaměstnanosti neodkládá, jenže půlka českých webů to pořád tvrdí. Spočítal jsem si, kolik měsíců naše rodina reálně vydrží bez jedné výplaty, kde v roce 2026 kousne strop 38 537 Kč a v jakém pořadí sahat na peníze.
 Ovladni Sve Penize
Jak vypočítat čisté jmění (vzorec + příklad v korunách)
Čisté jmění = aktiva − závazky. Co patří na kterou stranu, příklad české domácnosti v korunách a proč si vést dvě čísla místo jednoho.