XTB vs Interactive Brokers: poplatky za ETF v korunách

Když posíláš do ETF zhruba do 15 000 Kč měsíčně, vyjde tě XTB levněji než Interactive Brokers. Nad touhle hranicí a u větších jednorázových částek je levnější IBKR. A to i proto, že XTB si 0,5 % za převod měny vezme ještě jednou, až budeš prodávat.
Spočítal jsem to pro tenhle článek na aktuálních cenících obou brokerů a kurzu ČNB z 8. 10. 2026. Model je jednoduchý: jeden měsíční nákup jednoho evropského ETF, placený z korun. Jestli řešíš XTB vs Interactive Brokers, tohle je jádro celé věci. Zbytek jsou detaily.
U obou brokerů jsem byl. Investuju zhruba deset let a prošel jsem bankovním fondem, eToro a XTB. Dnes jsem u Interactive Brokers a každý měsíc v den výplaty se mi tam automaticky nakoupí jeden akumulační celosvětový ETF.
Doporučení to není. Je to jen důvod, proč mě u brokera zajímá hlavně jedna věc: kolik stojí trvalý příkaz, který běží roky.
XTB vs Interactive Brokers v jedné tabulce
Stav k 8. 10. 2026, pro pasivního investora, který kupuje ETF z korun. Ceny v eurech a dolarech jsem přepočítal kurzem ČNB (24,40 Kč/EUR, 21,81 Kč/USD) a zaokrouhlil.
| XTB | Interactive Brokers (IBKR Ireland) | |
|---|---|---|
| Poplatek za nákup ETF | 0 % do obratu 100 000 EUR měsíčně (asi 2,4 mil. Kč) | 0,05 %, min. 3 EUR; u frakcí min. 1,25 EUR (asi 30 Kč) |
| Převod Kč na EUR | 0,5 % z částky, při nákupu i při prodeji | 0,002 %, min. 2 USD (asi 44 Kč) za převod |
| Poplatek za nečinnost | 10 EUR měsíčně, jen když rok neobchoduješ, 90 dní nic nevložíš a nedržíš žádnou pozici | žádný |
| Výběr peněz | zdarma | 2 výběry měsíčně zdarma, pak např. 300 Kč |
| Převod ETF k jinému brokerovi | 650 Kč za každý cenný papír (ISIN) | ceník jsem nedohledal |
| Automatické investování | Investiční plány od 15 EUR, s frakcemi | pravidelné investice, i evropské akcie, s frakcemi |
| DIP | ne (k 8. 10. 2026) | ne |
| Ochrana při selhání brokera | polský systém, max. 22 000 EUR (asi 540 000 Kč) | irský systém, 90 %, max. 20 000 EUR (asi 490 000 Kč) |
| Čeština | web, aplikace i podpora | ne, jen angličtina |
V tabulce chybí rozpětí mezi nákupní a prodejní cenou ETF na burze a rozdíl mezi nákupním a prodejním kurzem měny. Ty zaplatíš u obou. U XTB je proto skutečný náklad na měnu o chlup vyšší než 0,5 %.
Poplatky XTB vs Interactive Brokers v korunách: hranice 15 000 Kč
Většina srovnání na internetu skončí u řádku „XTB 0 %, IBKR od 3 EUR“ a vyhlásí vítěze. Jenže to je jen půlka účtu. Druhá půlka je převod korun na eura a ten má každý broker postavený úplně jinak.
U XTB platíš procento. Pošleš 5 000 Kč, zaplatíš 25 Kč. Pošleš 50 000 Kč, zaplatíš 250 Kč.
U IBKR platíš skoro pevnou částku. Převod měny stojí minimálně 2 dolary, tedy asi 44 Kč. Nákup přes frakce minimálně 1,25 EUR, asi 30 Kč. Dohromady zhruba 74 Kč měsíčně, ať posíláš 2 000 Kč, nebo 14 000 Kč.
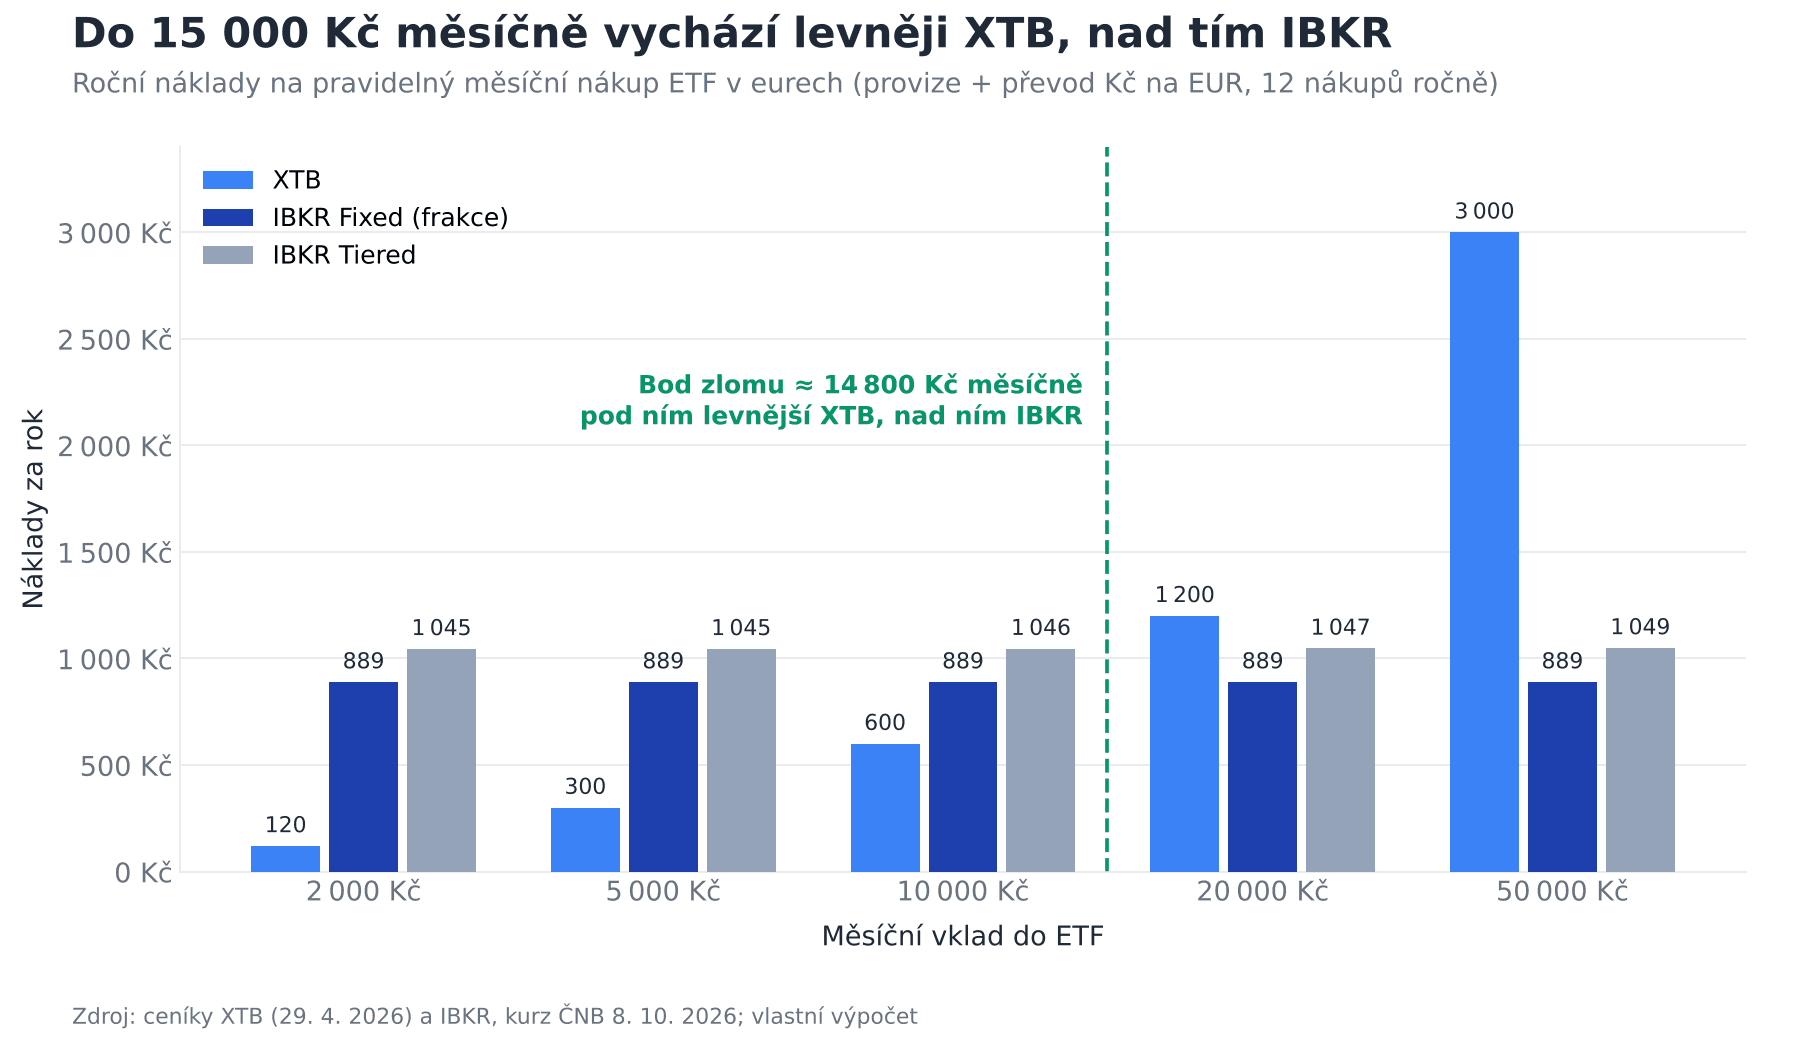
Vezmu Pepu Nováka. Pepa posílá 5 000 Kč měsíčně. U XTB ho to stojí 300 Kč ročně, u IBKR zhruba 890 Kč. Jeho kamarádka Anna posílá 20 000 Kč. U XTB zaplatí 1 200 Kč ročně, u IBKR pořád těch zhruba 890 Kč.
Zdroj: ceníky XTB (29. 4. 2026) a IBKR, kurz ČNB 8. 10. 2026; vlastní výpočet.
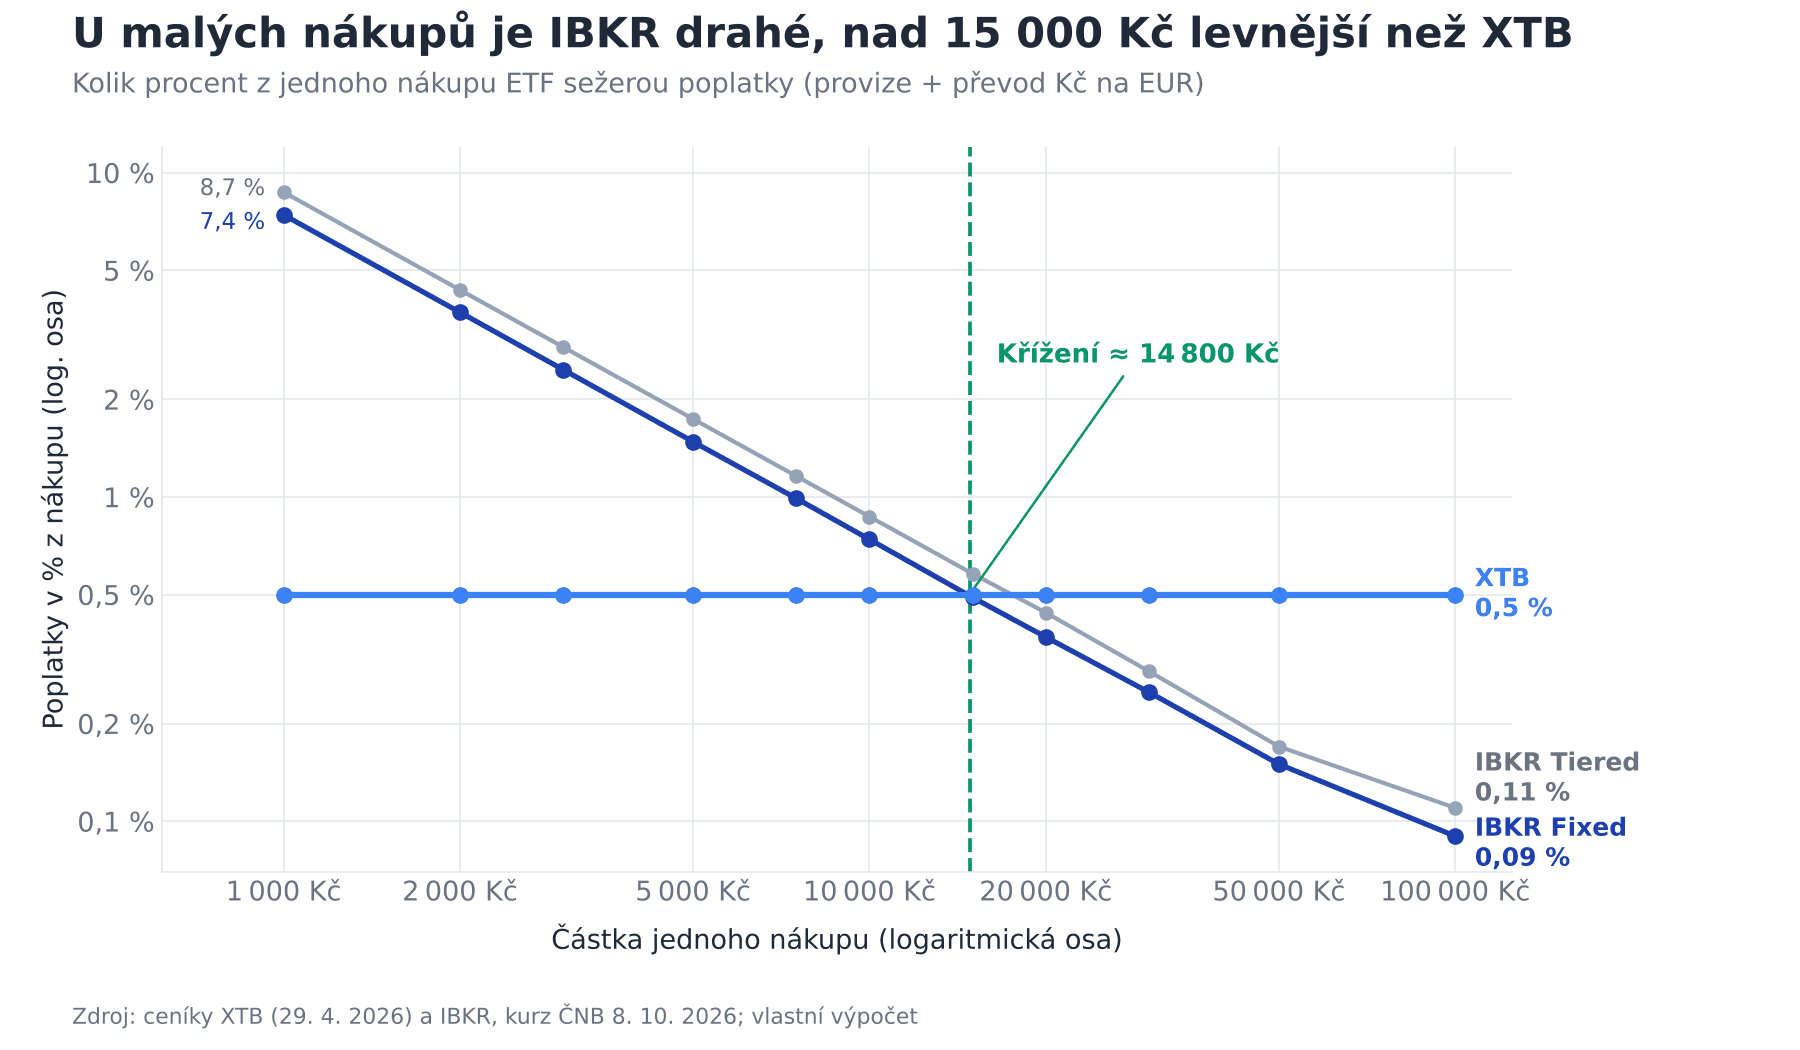
Bod zlomu mi vyšel kolem 14 800 Kč na jeden nákup. Pod ním je levnější XTB, nad ním IBKR. Pokud si u IBKR zvolíš ceník Tiered, posune se hranice zhruba na 17 400 Kč. U malých objednávek se tam totiž k minimální provizi přičítají ještě poplatky burzy.
V procentech je to vidět ještě líp. Při nákupu za 1 000 Kč by tě IBKR stálo přes 7 %, což je nesmysl. Při 100 000 Kč necelou desetinu procenta. XTB drží pořád stejných 0,5 %.
Zdroj: ceníky XTB (29. 4. 2026) a IBKR, kurz ČNB 8. 10. 2026; vlastní výpočet.
U IBKR jde ještě jedna věc. Ten pevný poplatek za měnu platíš za každý převod, ne za každý nákup. Když posíláš 10 000 Kč měsíčně, ale koruny na eura převedeš jen jednou za čtvrt roku, spadnou ti roční náklady zhruba na 540 Kč. To je méně než 600 Kč u XTB. Zaplatíš za to tím, že na převod musíš myslet sám.
Proč vůbec počítat pár stovek ročně? Rozepsal jsem to v článku poplatky za investování: kolik ti potichu seberou za 30 let. Krátce: tady jde o stovky korun, u drahých fondů o desítky tisíc.
„XTB je zdarma“ platí jen napůl
Tohle v českých srovnáních, která jsem pro článek prošel, skoro nikdo nezmiňuje.
Nulová provize u XTB je pravda. Jenže když bydlíš v Česku, jednou budeš chtít peníze zpátky v korunách. Při prodeji eurového ETF a převodu do Kč zaplatíš znovu 0,5 %. A to ne z toho, co jsi tam poslal, ale z toho, na kolik ti portfolio mezitím narostlo.
Spočítal jsem jednorázovou investici 500 000 Kč:
- XTB: nákup 2 500 Kč, pozdější prodej a převod zpátky do Kč dalších 2 500 Kč. Celkem 5 000 Kč.
- IBKR (Fixed): nákup asi 294 Kč, prodej a převod asi 294 Kč. Celkem necelých 600 Kč.

Zdroj: ceníky XTB (29. 4. 2026) a IBKR, kurz ČNB 8. 10. 2026; vlastní výpočet.
A to počítám prodej ve stejné hodnotě, bez jakéhokoli zhodnocení. Když portfolio za dvacet let vyroste, poroste s ním i ten půlprocentní poplatek při výstupu. U IBKR to zůstane na pár desítkách korun za převod.
Obejít se to dá tak, že do XTB posíláš rovnou eura. Náklad na směnu se tím ale jen přestěhuje do tvojí banky. A její kurz levnější být nemusí.
Automatické investování: umí ho oba, jen jinak
Tohle je pro mě u brokera nejdůležitější funkce. Investice mi odcházejí z účtu jako první a v den výplaty se nakoupí samy. Když trh padá, nedělám nic. Příkaz běží dál.
Broker, kde bych musel každý měsíc něco ručně klikat, by pro mě byl drahý, i kdyby byl zadarmo.
XTB má Investiční plány. Až deset plánů, od 15 EUR (asi 370 Kč), bez poplatku, s frakcemi. Dají se spárovat s pravidelným vkladem (Auto Invest). Celé to nastavíš v mobilu a v češtině. Pro začátečníka s menší částkou je to hodně jednoduchá cesta.
IBKR má pravidelné investice (v angličtině recurring investments). Nákup může běžet denně, týdně nebo měsíčně, umí i evropské akcie a frakce. U mě to funguje. Jestli to jde u každého irského ETF, jsem na oficiálních stránkách neověřil, tak si to před založením účtu zkontroluj. A ještě jedna věc: převod korun na eura si u IBKR musíš pohlídat. Jinak ti tam koruny jen leží.
Jak si takového autopilota nastavit, píšu v článku automatizované investování pro začátečníky.
DIP: zatím neumí ani jeden
Možná jsi někde četl, že XTB nabízí DIP. K 8. 10. 2026 to neplatí. XTB oficiálně uvádí, že spuštění DIP aktuálně neplánuje. Jeho specialista podle FinHackeru zmínil konec roku 2026 nebo začátek roku 2027, ale slib to není. IBKR pro české klienty nic podobného nemá.
Jestli chceš odpočet od daní až 48 000 Kč ročně (společný s penzijkem a životním pojištěním) nebo příspěvek od zaměstnavatele až 50 000 Kč bez daně, ani jeden z těchhle dvou brokerů ti dnes nepomůže. Jak DIP funguje a kdo ho nabízí, mám v článku o dlouhodobém investičním produktu.
Daně: přiznání si u obou řešíš sám
Tady je to remíza. Ani jeden broker za tebe nic nesráží a nic nepodává. Oba ti jen dají výpis, XTB česky, IBKR roční přehled v angličtině.
Pro investora s akumulačním ETF platí u obou totéž (§ 4 zákona o daních z příjmů):
- Akumulační fond nic nevyplácí, takže neřešíš daň z dividend.
- Prodej je osvobozený, když ETF držíš déle než tři roky (časový test).
- Při kratším držení je prodej osvobozený, pokud hrubé příjmy z prodeje cenných papírů za rok nepřesáhnou 100 000 Kč. Pozor, počítá se celá prodejní částka, ne zisk.
- Strop 40 milionů Kč u osvobození po časovém testu platí od roku 2026 už jen pro kryptoaktiva, na ETF se nevztahuje.
U ETF, které kupuju a nechávám ležet, je tohle nakonec nejjednodušší část. Kupuju, držím roky a časový test se splní sám. Podrobnosti najdeš v článku danění investic v Česku.
Kdo hlídá tvoje peníze
Kolují tu dva mýty. První: „XTB je česká firma pod ČNB.“ Druhý: „IBKR je americké, takže máš pojištění SIPC na půl milionu dolarů.“
Ani jedno úplně nesedí.
XTB v Česku funguje jako pobočka polské XTB S.A. a spadá pod polský kompenzační systém. Ten kryje 100 % do 3 000 EUR (asi 73 000 Kč), nad tím 90 %, celkem maximálně 22 000 EUR, tedy zhruba 540 000 Kč.
Čeští klienti IBKR mají účet u Interactive Brokers Ireland. Irský systém kryje 90 % ztráty, maximálně 20 000 EUR, zhruba 490 000 Kč. SIPC se týká jen cenných papírů uložených u americké části IBKR. Na svoje evropská ETF bych s ním nepočítal.
Hlavně: ani jedno nekryje pokles trhu. Cenné papíry jsou tvoje a vedou se odděleně od majetku brokera. Kompenzace přichází na řadu, až když by po krachu brokera něco chybělo. Na papíře je ochrana u obou podobná.
Čeština, aplikace a tlačítko, které nepotřebuješ
XTB je česky, má jednoduchou aplikaci a podporu v češtině. IBKR je celé v angličtině, založení účtu chce víc dokladů a hlavní platforma je stavěná spíš pro aktivní obchodníky. Začátečník, který se v ní zamotá nebo zadá špatný příkaz, může prodělat víc, než kolik ušetří na poplatcích.
Na druhé straně XTB nabízí vedle akcií a ETF i obchodování s CFD. Přímo na jejich stránkách stojí, že u 77 % účtů retailových investorů došlo při obchodování s CFD u tohoto poskytovatele ke ztrátě. Kdo chce jen každý měsíc koupit ETF a nechat ho být, CFD nepotřebuje. Jsou ale ve stejné aplikaci jako jeho ETF.
Já jsem schválně nudný investor. Index a dál ho neřešit. Čím míň lákadel na obrazovce, tím líp.
Co když už máš účet u jednoho z nich
Nemusíš nic prodávat. Převod cenných papírů k jinému brokerovi časový test neresetuje, protože nejde o prodej. U XTB stojí převod ven 650 Kč za každý cenný papír, takže s jedním ETF zaplatíš jednou.
Háček jsou frakce. Ty se převést nejspíš nedají a budeš je muset prodat. Pokud je držíš méně než tři roky a tvoje prodeje za rok přesáhnou 100 000 Kč, zdaníš je.
Celý postup mám v článku změna brokera: jak převést portfolio a nepřijít o časový test.
XTB nebo Interactive Brokers: podle toho, kolik posíláš
Většina srovnání XTB vs Interactive Brokers je podle mě zbytečně složitá. Rozhoduje hlavně jedna otázka: kolik posíláš najednou.
Posíláš pár tisíc měsíčně a chceš to mít česky a bez starostí? Poplatky mluví pro XTB.
Posíláš víc než zhruba 15 000 Kč měsíčně, investuješ jednorázově větší sumy nebo chceš levný převod měny i na konci? Čísla mluví pro IBKR. Kdo posílá kolem 10 000 Kč, nevadí mu angličtina a měnu převádí jednou za čtvrtletí, vyjde u IBKR zhruba nastejno, nebo i levněji.
Jen si nevybírej podle toho, kde zrovna dávají bonus za první vklad. Broker je na roky a přechod něco stojí.
Než se rozhodneš, podívej se, co v portfoliu vlastně máš. Bezplatný nástroj na analýzu portfolia běží bez registrace a ukáže ti složení fondů i to, kde se překrývají. Přiznávám rovnou, že ho stavím já, je to součást MFFT.
Časté otázky
Je XTB nebo Interactive Brokers levnější pro měsíční investování do ETF? Podle mého výpočtu z cen k 8. 10. 2026 je XTB levnější zhruba do 15 000 Kč na jeden nákup. Nad touto hranicí je levnější IBKR. U IBKR můžeš náklady srazit tím, že měnu převádíš méně často.
Nabízí XTB DIP? K 8. 10. 2026 ne. XTB uvádí, že spuštění aktuálně neplánuje, i když se mluví o konci roku 2026 nebo začátku roku 2027. Interactive Brokers DIP pro české klienty nemá vůbec.
Jsou peníze u IBKR chráněné americkým SIPC? U Interactive Brokers Ireland, kde mají účet čeští klienti, platí hlavně irský systém: 90 %, max. 20 000 EUR (asi 490 000 Kč). SIPC se vztahuje jen na cenné papíry uložené u americké části IBKR. Ochrana se týká krachu brokera, ne poklesu trhu.
Platí u XTB a IBKR tříletý časový test? Ano, u obou stejně. Daňové přiznání si podáváš sám a broker ti jen dá výpis. Převod ETF mezi brokery časový test nepřeruší.
Já u IBKR zůstávám a příkaz poběží dál i příští měsíc. Ty si do tabulky nahoře dosaď svoje částky. A pokud ti rozdíl vyjde na pár stovek ročně a účet už někde máš, klidně tam zůstaň a nakupuj dál.
Zdroje
- XTB: Tabulka poplatků a provizí (29. 4. 2026)
- XTB: Účet a poplatky
- XTB: Investiční plány
- XTB: Právní informace (kompenzační systém)
- XTB: O nás
- FinHacker: DIP u XTB, kdy by mohl být dostupný (upraveno 3. 10. 2026)
- FinHacker: XTB ruší poplatek za výběry
- Interactive Brokers Ireland: provize za evropské akcie a ETF
- Interactive Brokers Ireland: poplatky Xetra
- Interactive Brokers Ireland: převod měn
- Interactive Brokers Ireland: minimum a nečinnost
- Interactive Brokers Ireland: ostatní poplatky
- Interactive Brokers Ireland: pravidelné investice
- Interactive Brokers Ireland: ochrana investorů
- finex.cz: recenze Interactive Brokers (25. 8. 2026)
- Zákon o daních z příjmů (č. 586/1992 Sb.)
- ČNB: kurzy devizového trhu 8. 10. 2026
Nejde o investiční doporučení. Ceny se mění, před rozhodnutím si ověř aktuální ceníky obou brokerů.
Zůstaňte v obraze
Dostávejte upozornění na nové články a novinky z vývoje MFFT.
Připraveni To Aplikovat?
Začněte sledovat své finance ještě dnes a uveďte tyto tipy do praxe.
- Import bankovních výpisů za sekundy
- AI kategorizace
- Krásné vizualizace
- Nastavte a sledujte finanční cíle
Související články
 Investuj Chytre
Změna brokera v roce 2026: jak převést portfolio a nepřijít o tříletý časový test
Změna brokera mě loni v listopadu dělila jeden klik od toho, abych prodal půlku portfolia a koupil ho znovu jinde. Zastavil mě sloupec s datem nákupu. Na modelu za 500 000 Kč je rozdíl mezi převodem a výprodejem 23 500 Kč, a nikdo ti to nenapíše do ceníku.
 Investuj Chytre
Bitcoin ETF v roce 2026: má ho nudný ETF investor vůbec řešit (a jak ho v Česku legálně koupit)?
Švagr se mě u Vánoc zeptal, proč nemám bitcoin aspoň přes ETF. Tak jsem si to poctivě rozpočítal a narazil na dvě věci: to slavné americké bitcoin ETF si jako Čech nekoupíš a přes burzovní ETN dostaneš čistší tříletý test než u bitcoinu napřímo.
 Investuj Chytre
Nemovitostní crowdfunding 2026: opravdu 10 % skoro bez rizika? (co ti reklama neřekne)
Nemovitostní crowdfunding 2026 slibuje 10 % ročně. Kolik zbyde po 15% dani, proč vůbec někdo platí tolik a proč jsem tam neposlal ani korunu.
 Investuj Chytre
Podílové fondy vs ETF: proč z drahých fondů v roce 2026 utíkají miliardy (a co s tím)
Milá paní u přepážky mi k hypotéce prodala drahý akciový fond. Kolik mě to stálo oproti ETF? Podílové fondy vs ETF v číslech, datech a bez keců.
 Investuj Chytre
Akumulační vs. distribuční ETF 2026: co se českému investorovi opravdu vyplatí (a proč je klíčový 3letý časový test)
U akumulačního vs. distribučního ETF nejde o výnos, ale o daně. Rozdíl umí za 30 let dělat statisíce korun a rozhoduje o něm tříletý časový test. Proč pro Čecha vyhrává akumulace?