Změny od 1. ledna 2027: školkovné, rodičák a co s vratkou

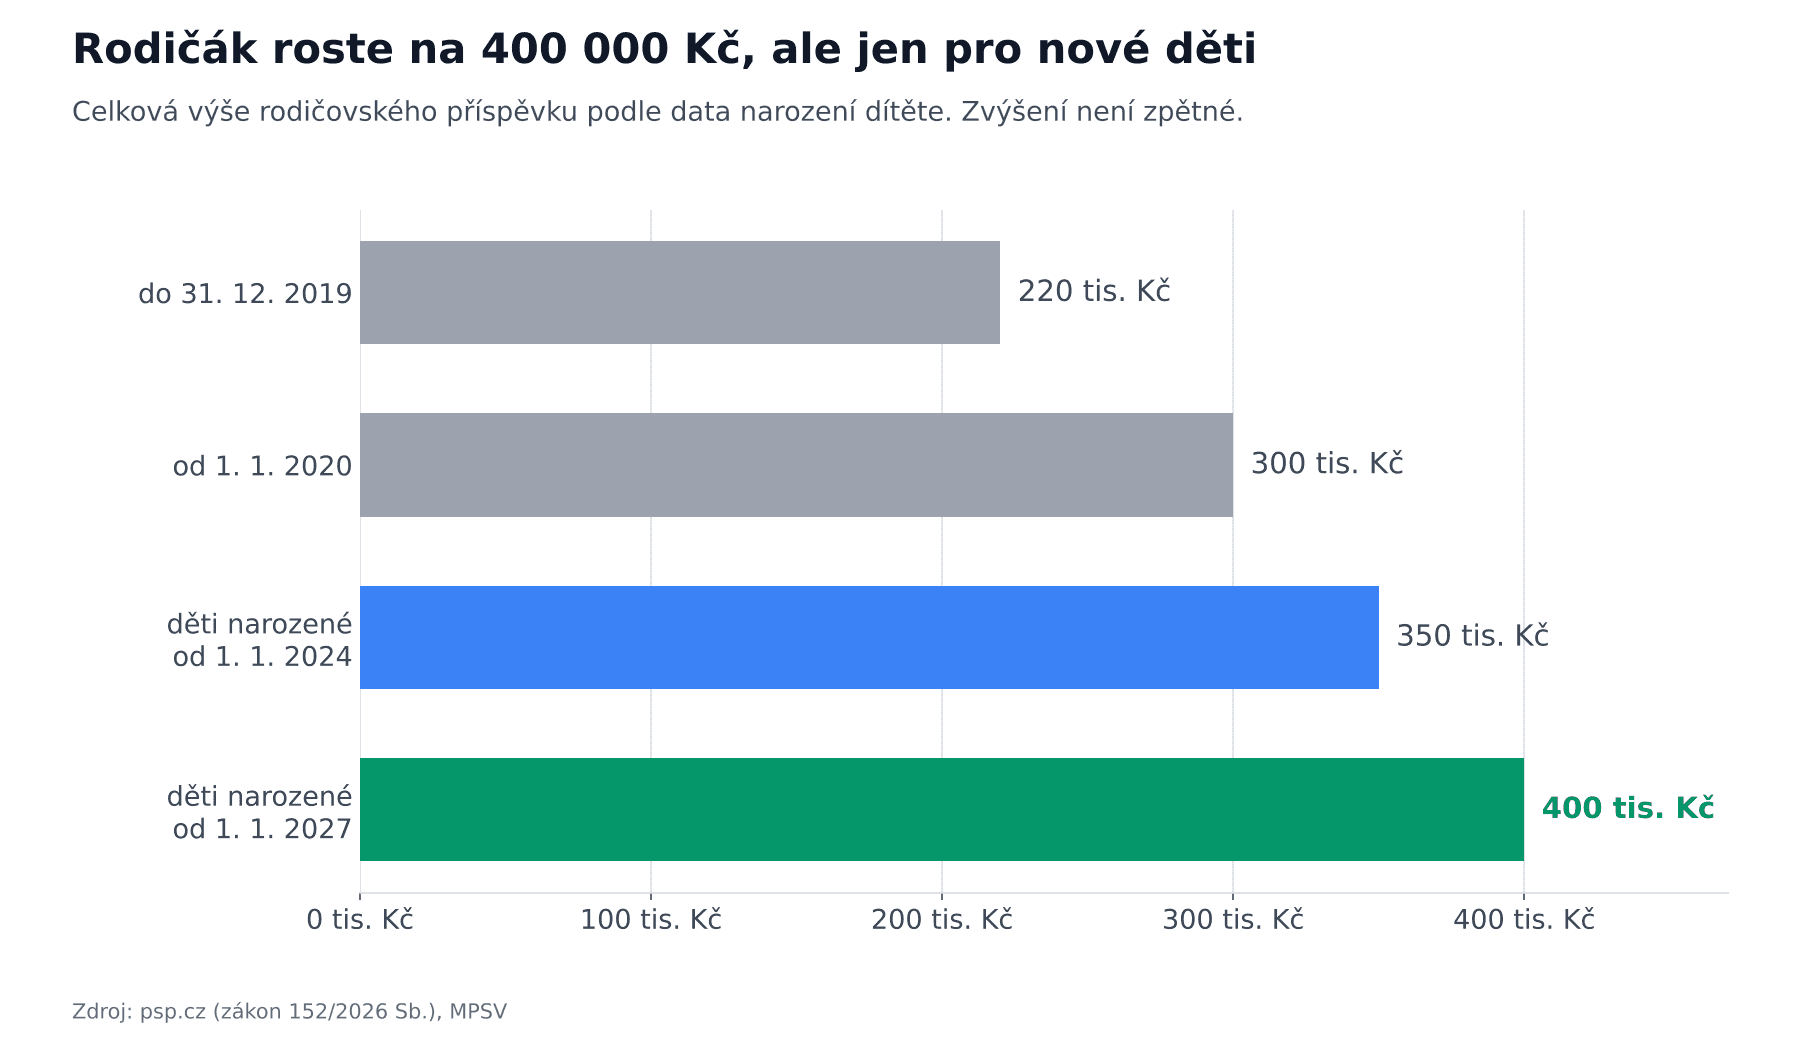
Naše dcera se narodila zhruba v polovině června 2026. Rodičovský příspěvek 400 000 Kč platí jen pro děti narozené nebo převzaté do péče od 1. ledna 2027, takže pro ni zůstává 350 000 Kč, stejně jako pro všechny děti narozené v letech 2024 až 2026.
Vyšší rodičák nás tedy minul o pár měsíců.
A je to jen jeden řádek z dlouhého seznamu. Když si teď vygoogluješ změny od 1. ledna 2027, dostaneš výčet s desítkami položek: EET, spropitné v hospodě, DPH na limonádu, paušalisti, stravenky, energie, důchody. Všechno vedle sebe a všechno stejně velkým písmem. Pro rodinný rozpočet z toho přitom reálně hraje roli hrstka. Peníze, se kterými se dá něco udělat, ti přinese ještě menší hrstka.
Moje teze je jednoduchá: vrácená daň ti pomůže jen tehdy, když dopředu víš, kam půjde. Jinak přijde s jarní výplatou, rozpustí se v běžném měsíci a za rok si nikdo nevzpomene, že nějaká byla.
Projdu jen to, co hýbe penězi rodiny, u každé změny napíšu, jestli je to hotový zákon, nebo zatím jen slib, a na konci ukážu, co s tím dělat. Nejsem daňový poradce, takže tohle ber jako přehled, ne jako radu na míru.
Změny od 1. ledna 2027: co je zákon a co jen slib
Tohle rozlišení v médiích chybí nejčastěji. Stav k 4. říjnu 2026:
| Změna | Kolik | Stav |
|---|---|---|
| Školkovné | až 24 900 Kč na dítě za rok | zákon podepsal prezident 17. 9. 2026, čeká na vyhlášení ve Sbírce, účinnost 1. 1. 2027 |
| Sleva na studenta | 4 020 Kč ročně | stejný zákon jako školkovné: podepsán 17. 9. 2026, čeká na Sbírku |
| Rodičovský příspěvek | 400 000 Kč pro děti narozené od 1. 1. 2027 | zákon č. 152/2026 Sb., ve Sbírce; starší děti zůstávají na 350 000 Kč |
| Minimální mzda | 24 900 Kč měsíčně | nařízení vlády č. 164/2026 Sb., ve Sbírce |
| Valorizace důchodů | průměrný starobní důchod +304 Kč na 22 196 Kč | nařízení vlády č. 177/2026 Sb., ve Sbírce |
| Jednorázově 2 000 Kč důchodcům | 2 000 Kč | jen politický slib, zákonný základ zatím neexistuje |
| Rekreace jako zaměstnanecký benefit | samostatný limit 20 000 Kč ročně | stejný zákon jako školkovné, čeká na Sbírku |
A co se nemění, je pro rodiny skoro stejně důležité. Daňové zvýhodnění na děti zůstává na 15 204, 22 320 a 27 840 Kč, sleva na poplatníka na 30 840 Kč. Sleva na manželku 24 840 Kč platí dál, pokud je v domácnosti dítě do tří let a příjem manželky za rok nepřesáhne 68 000 Kč. Návrh na její zrušení Sněmovna zamítla.
Jestli je tvoje žena (nebo manžel) doma s dítětem do tří let, tuhle slevu si zkontroluj. Na seznamech „co je nového“ ji nenajdeš, protože nová není.
Školkovné 2027: až 24 900 Kč na dítě, peníze ale uvidíš až v roce 2028
Tohle je největší položka pro rodiny s malými dětmi a zároveň ta, o které koluje nejvíc nesmyslů.
Sleva se vrací do zákona o daních z příjmů jako nový § 35bd. Odečteš si to, co jsi za umístění dítěte skutečně zaplatil, nejvýš ale minimální mzdu na každé dítě. Za rok 2027 je to 24 900 Kč. Odečítá se přímo z daně, ne ze základu, takže každá koruna slevy je koruna, kterou nezaplatíš.
Co se počítá jako předškolní zařízení:
- mateřská škola,
- dětská skupina (dřívější mikrojesle jsou dnes její součástí),
- soukromé zařízení na živnost, pokud je péče srovnatelná s dětskou skupinou nebo školkou,
- obdobná zařízení v zahraničí.
Takže i soukromá školka na živnostenský list. Tohle spousta článků vynechává.
Kdy peníze opravdu přijdou
Tohle se ti líbit nebude.
Školkovné se neuplatňuje měsíčně. Na výplatnici ti během roku 2027 nepřibude ani koruna. Uplatníš ho až v ročním zúčtování u zaměstnavatele nebo v daňovém přiznání za rok 2027. Prakticky to znamená, že peníze uvidíš ve výplatě za únor nebo březen 2028, případně po podání přiznání.
Sleva je vázaná na kalendářní rok, ne na školní. Daňová poradkyně Sofia Komrsková z BDO to shrnula tak, že pokryje výdaje od ledna 2027 a vrácení přijde při zúčtování na jaře 2028.
A ještě jedna věc, kterou bych si v tvé situaci zapsal: platby za září až prosinec 2026 se nepočítají. Jestli teď platíš školku a doufáš, že ti stát vrátí letošní podzim, tak nevrátí.
Kdo ho uplatní a co k tomu potřebuješ
Když dítě vyživuje víc lidí v jedné domácnosti, slevu uplatní jen jeden z nich. Logicky ten, kdo má vyšší daň (za chvíli uvidíš proč). U střídavé péče se strop dělí počtem domácností, rodiče se ale můžou písemně dohodnout jinak. Součet nesmí přesáhnout minimální mzdu.
Doklad je potvrzení od školky se jménem dítěte, celkovou částkou za rok a datem zápisu do rejstříku (u soukromého zařízení datem vzniku živnosti). K tomu potvrzení druhého rodiče z domácnosti, kolik uplatnil on.
Školky mají nově povinnost nahlásit finančnímu úřadu děti, plátce a zaplacené částky do 31. ledna následujícího roku. Poprvé tedy do 31. 1. 2028.
Kdo ze školkovného dostane míň
Tohle v tiskových zprávách nenajdeš.
Školkovné je sleva, ne bonus. Může snížit daň nejvýš na nulu, ale nic ti nevyplatí navíc. Návrhy, aby z něj byl vratný bonus, Sněmovna zamítla. Celý strop 24 900 Kč tak využije jen ten, kdo má dost vysokou daň.
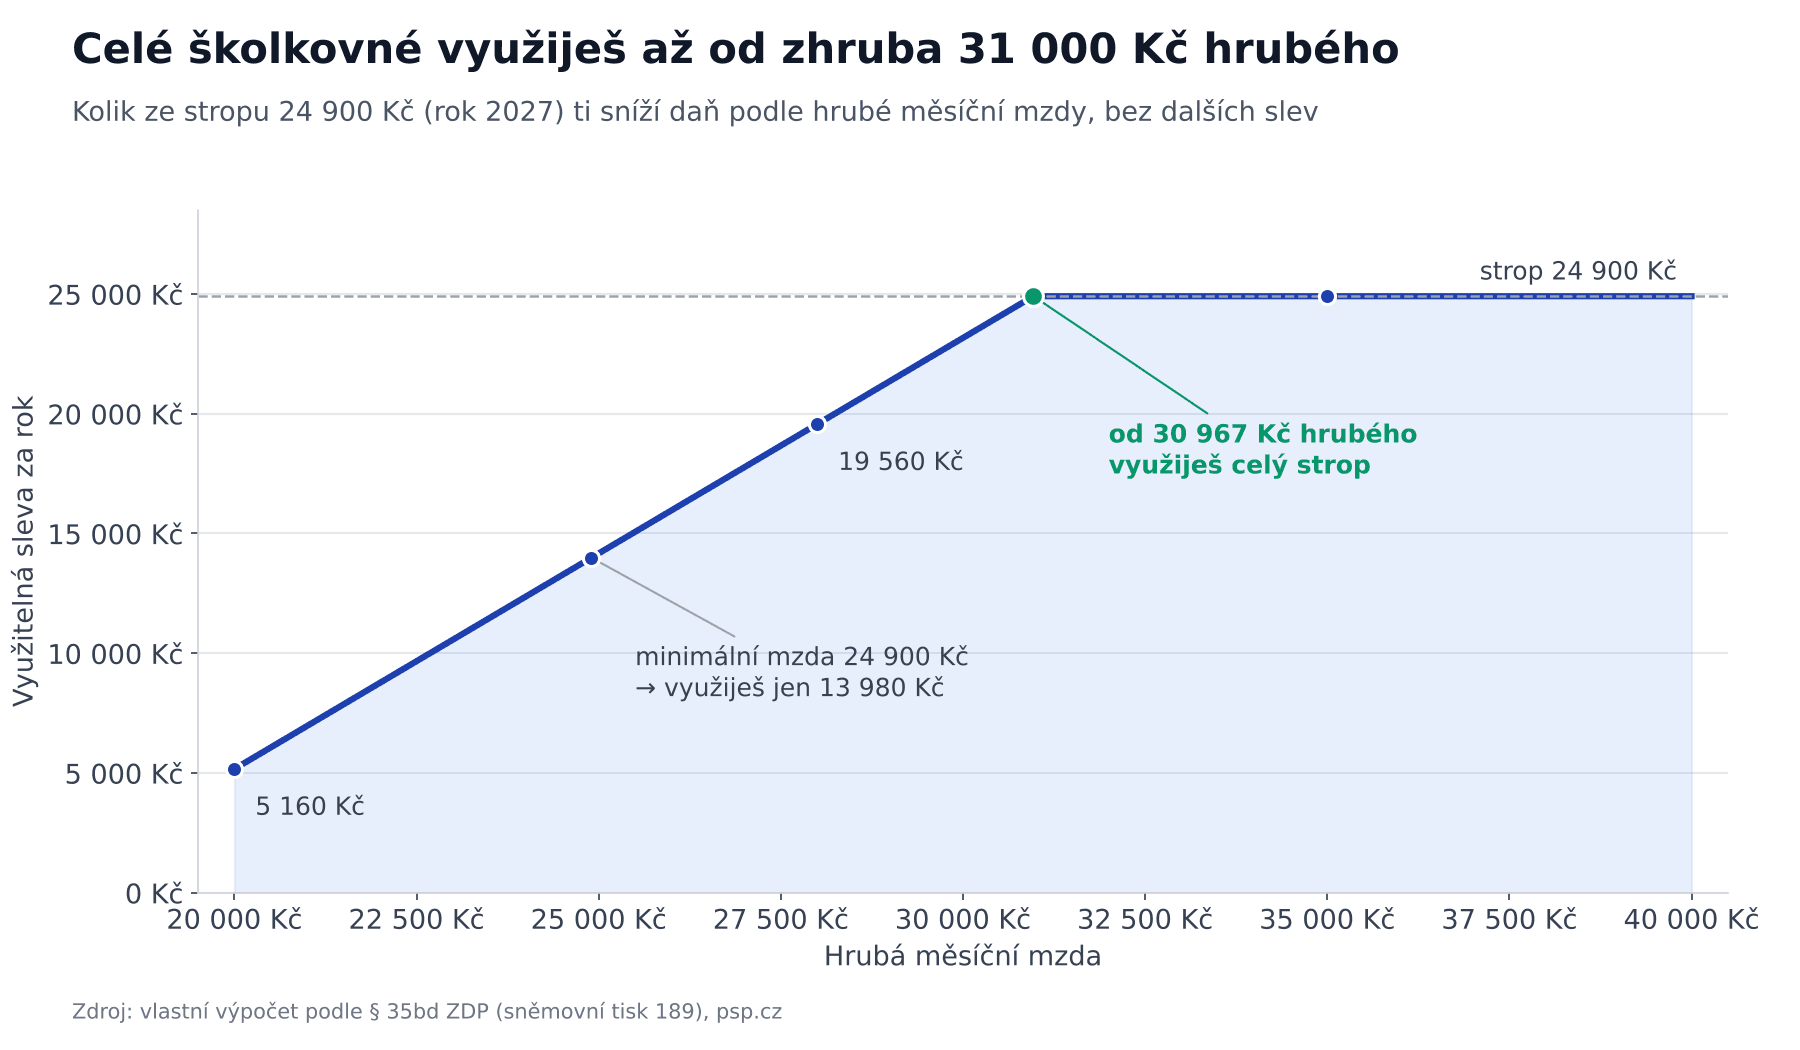
Počty jsou jednoduché. Daň 15 % musí nejdřív pokrýt slevu na poplatníka 30 840 Kč a teprve potom školkovné. Na celých 24 900 Kč potřebuješ hrubou mzdu zhruba 30 967 Kč měsíčně. Rodič na minimální mzdě využije nejvýš 13 980 Kč. Počítám jen se slevou na poplatníka, jiné slevy by hranici posunuly výš.
Zdroj: vlastní výpočet podle § 35bd ZDP, sněmovní tisk 189 (psp.cz).
Marian Jurečka (KDU-ČSL) ve třetím čtení argumentoval, že samoživitelé a rodiny s nízkými příjmy na školkovné bez bonusu nedosáhnou a plnou slevu dostanou spíš lidé s nadprůměrnými příjmy. Ministryně financí Alena Schillerová to hájí tím, že nízkopříjmovým má pomáhat sociální systém, ne daňový bonus.
Ať si o tom myslíš cokoli, na výpočtu to nic nemění. Pod zhruba 31 000 Kč hrubého nedostaneš celý strop. Proto má v páru slevu uplatnit ten, kdo vydělává víc.
Jedna drobnost k tomu. Slevy se uplatňují před zvýhodněním na děti. Když školkovné „sní“ tvoji daň, zvýhodnění na děti se může přesunout do bonusu. Bonus má ale vlastní podmínku: příjem aspoň šestinásobek minimální mzdy, za rok 2027 tedy 149 400 Kč.
A jak je to u nás
U nás je žena s dcerou doma a na nějakou dobu žijeme z jednoho příjmu. Když jsme v lednu 2026 plánovali rok s miminkem, dělali jsme to schválně jako pesimisti: žena doma dva až tři roky, nižší příjem, vyšší výdaje. Celé jsme si to namodelovali v MFFT.
Školkovné je pro nás tedy otázka na později. Až na to dojde.
Rodičák 400 000 Kč: hotový zákon, ale jen pro děti narozené od ledna
Tady se média dost pletou, tak to řeknu natvrdo. Není to návrh. Je to zákon č. 152/2026 Sb., prezident ho podepsal 17. srpna 2026 a ve Sbírce vyšel 26. srpna.
- 400 000 Kč pro děti narozené nebo převzaté do péče od 1. 1. 2027,
- 800 000 Kč u dvojčat a vícerčat,
- děti narozené v letech 2024 až 2026 zůstávají na 350 000 Kč.
Zvýšení není zpětné. Pokud jsi někde četl, že se zvedne „pro všechny děti“, není to pravda. Naše dcera je přesně ten případ.
Zdroj: psp.cz (zákon 152/2026 Sb.), MPSV.
Dvě věci bych k tomu dodal.
Automatická valorizace neprošla. Senát k ní přijal jen doprovodné usnesení. Takže 400 000 Kč bude 400 000 Kč i za pět let a reálně bude mít menší hodnotu. Jak rychle to umí jít, jsme viděli v letech 2022 a 2023, kdy byla průměrná inflace 15,1 % a 10,7 %.
A čerpání si rodina nastavuje sama. Nám český systém umožnil nastavit si, jak strmý bude propad příjmu. Kariérní cenu za to ale nese moje žena, ne já. To se v tabulkách neobjeví, ale patří to k tomu. Jak čerpání funguje v praxi, mám rozepsané v článku jak funguje mateřská a rodičovská.
Minimální mzda 24 900 Kč a co se na ni nabaluje
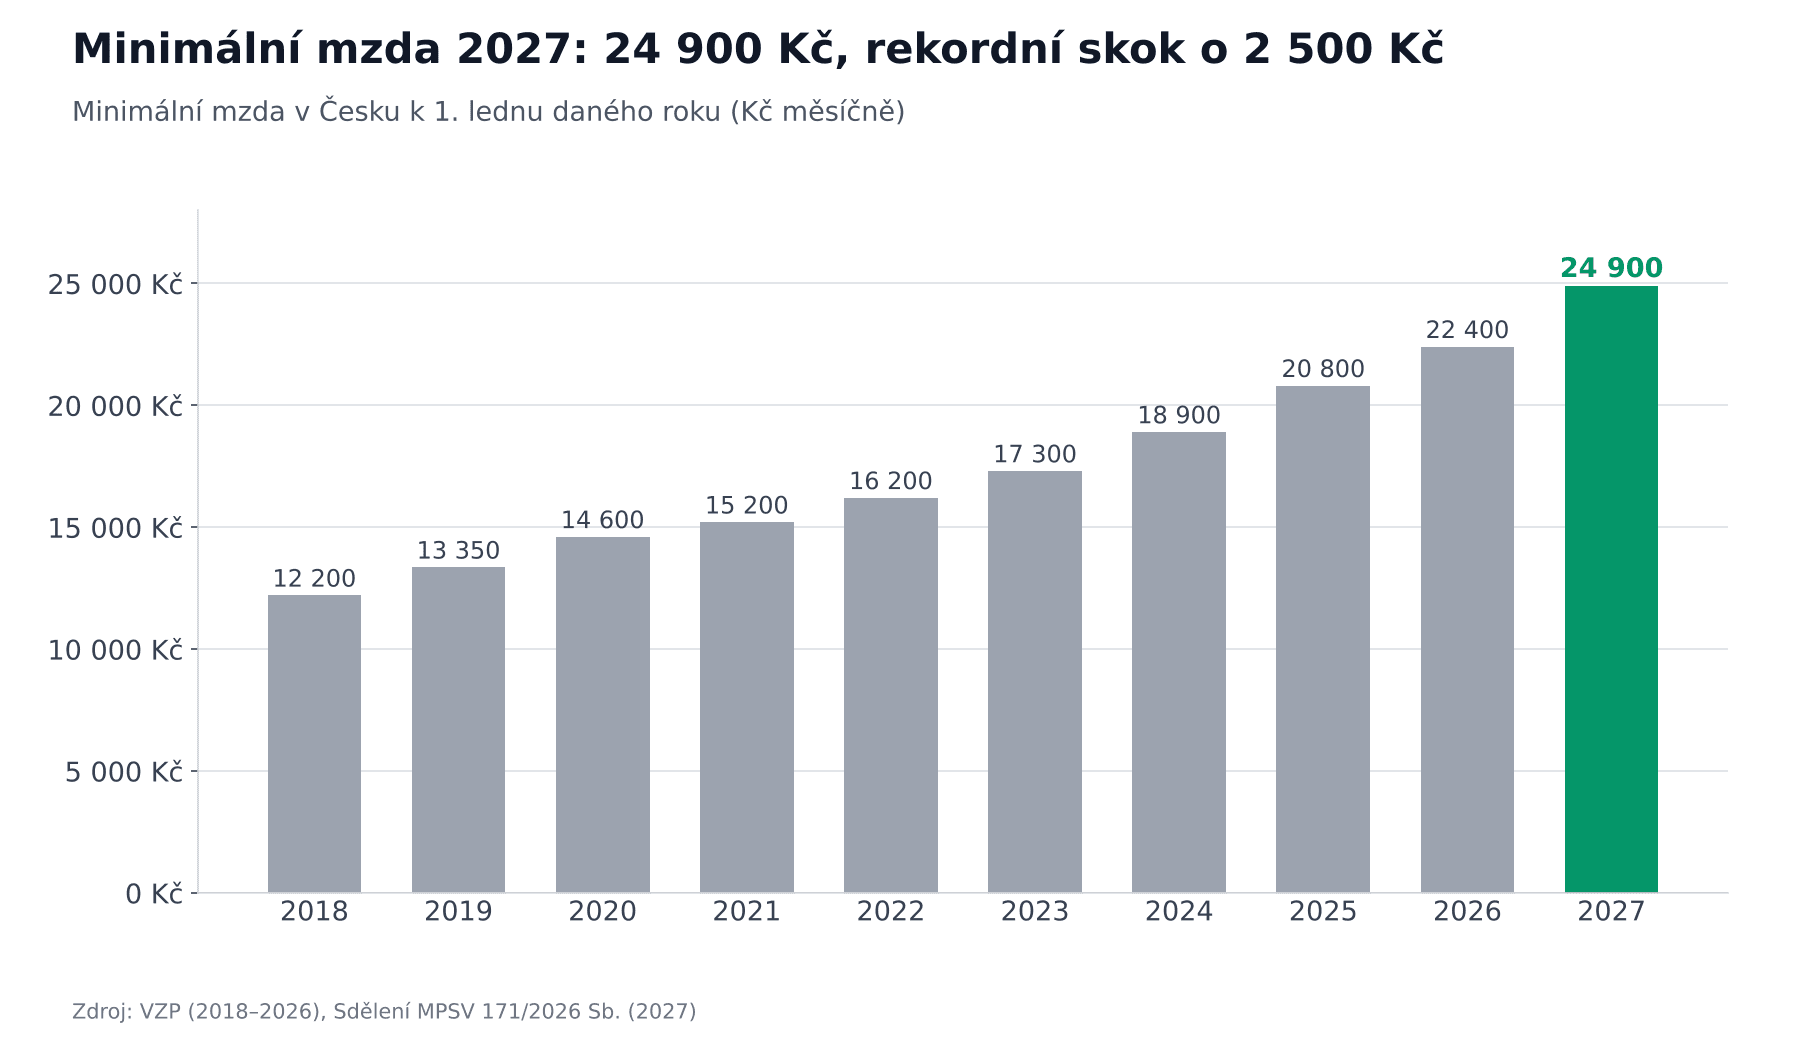
Od ledna 2027 je minimální mzda 24 900 Kč měsíčně, tedy 148,30 Kč za hodinu (nařízení vlády č. 164/2026 Sb.). To je o 2 500 Kč víc než letos a podle BusinessInfo nejvyšší meziroční nárůst v historii.
Zdroj: VZP, Sdělení MPSV 171/2026 Sb.
I když minimální mzdu nebereš, týká se tě. Je na ni navázaná spousta dalších čísel:
- strop školkovného (proto je za rok 2027 právě 24 900 Kč),
- minimální zdravotní pojištění zaměstnance a OBZP: 3 362 Kč měsíčně,
- podmínka pro daňový bonus na děti: příjem aspoň 149 400 Kč za rok,
- přivýdělek uchazeče o zaměstnání: polovina minimální mzdy, 12 450 Kč.
Na rok 2028 BusinessInfo odhaduje zhruba 26 900 Kč. Je to ale jen odhad, částka závisí na predikci průměrné mzdy od ministerstva financí.
Důchody: 304 Kč je jisté, 2 000 Kč zatím ne
Valorizace od ledna 2027 je ve Sbírce jako nařízení vlády č. 177/2026 Sb. Základní výměra roste o 270 Kč na 5 170 Kč, procentní o 0,2 %. Průměrný starobní důchod podle MPSV stoupne o 304 Kč na 22 196 Kč.
Jednorázových 2 000 Kč pro zhruba 2,82 milionu důchodců je jiná kapitola. MPSV to uvádí jako dohodu koalice, jenže ve vládní novele zákona o důchodovém pojištění, která je teď ve výborech, tohle opatření v původním textu není. Muselo by se tam dostat pozměňovacím návrhem nebo zvláštním zákonem. Opozice mluví o předvolebním úplatku, protože oznámení přišlo před komunálními a senátními volbami 9. a 10. října.
Jestli pomáháš rodičům s rozpočtem, do plánu bych to zatím nepsal. Až to bude ve Sbírce, pak ano.
Další změny od 1. ledna 2027, které stojí za jednu větu
- Sleva na studenta: 4 020 Kč ročně (335 Kč měsíčně), do 26 let, u prezenčního doktorského studia do 28 let. Na rozdíl od školkovného jde uplatnit měsíčně u zaměstnavatele.
- Benefity: roční strop u volnočasových benefitů padá a rekreace a zájezdy mají vlastní limit 20 000 Kč ročně. Jestli tvoje firma přispívá na dovolenou, zeptej se, jak to bude od ledna.
- Daňové přiznání: hranice, od kterých ho musíš podávat, se zdvojnásobí, z 50 000 na 100 000 Kč a z 20 000 na 40 000 Kč.
- Paušalisti v prvním pásmu, kteří se rozhodnou neevidovat tržby v EET 2.0, zaplatí přirážku 1 400 Kč měsíčně, takže paušální záloha bude 1 500 Kč místo 100 Kč.
- Elektřina: podporu obnovitelných zdrojů bude stát platit i v roce 2027, na fakturách domácností se neobjeví. Konkrétní ceny na rok 2027 zatím vyhlášené nejsou.
Kam s vratkou: rozhodni dřív, než přijde
Teď k té části, kvůli které tenhle článek vůbec píšu.
Táta u nás doma vybral jednou měsíčně hotovost a celá rodina utrácela z jedné peněženky. Neinvestovalo se nikdy, jen spořilo. V takovém systému skončí každá koruna navíc tam, kde všechno ostatní. Ne proto, že by s ní někdo plýtval. Prostě nemá jméno.
S vratkou za školkovné to bude stejné. Přijde v únoru nebo březnu 2028, schovaná ve výplatě, bez fanfár. A když předem nerozhodneš, kam půjde, rozhodne za tebe běžný měsíc.
U nás odchází investice z účtu jako první, v den výplaty, dřív než má cokoli jiného šanci se ozvat. Jeden akumulační celosvětový ETF, každý měsíc, automaticky. Nemusím mít ten týden žádný názor na trh, protože rozhodnutí padlo dávno předtím. Jak si takový automat nastavit, mám popsané v článku o automatizovaném investování pro začátečníky.
Disciplína na to nestačí. Musí být rozhodnuto dopředu. Pro vratku to znamená jednu větu napsanou předem, třeba:
- „Vratka za školkovné jde celá do pravidelné investice.“
- „Část do rezervy, zbytek na dovolenou.“
- „Celá na mimořádnou splátku dluhu.“
Kterou si vybereš, je tvoje věc. Důležité je, že ji napíšeš teď, ne v březnu 2028 s penězi na účtu.
Kdy to rozhodnout? U nás se skutečná rozhodnutí dělají jednou ročně, na delší lednové poradě, kde otevřeme celý životní plán. Měsíční kontrola má být krátká. Když se protahuje, většinou to znamená, že se rozhodnutí neudělala tam, kam patří. Jak tu lednovou schůzku děláme, jsem rozepsal v článku nad rozpočtem sedíme deset minut, rozhoduje se v lednu. Lednová porada 2027 je přesně ten moment, kdy jde změny od 1. ledna 2027 promítnout do plánu.
Pozor na to, aby se z jednorázové slevy nestal trvalý výdaj
Druhá past je jemnější. Školkovné přijde jednou ročně jako jedna částka, ale lákavé je „započítat ho“ do měsíčního rozpočtu a o kousek zvednout životní úroveň. Špatný rok tě stojí měsíce, špatný návyk roky. Rozepsal jsem to na čísla v článku o tom, o kolik nám dcera posunula FIRE.
A jedna skeptická poznámka navrch. Stát plánuje na rok 2027 schodek 389 miliard Kč a Národní rozpočtová rada upozorňuje, že plán na rok 2028 vyžaduje konsolidaci o 130 až 140 miliard. Tedy přesně rok, kdy ti školkovné přijde na účet. Co se dá v jednom roce, se dá v jiném zase vzít. Plánuj s ním, ale neopírej o něj fixní výdaje.
Kdyby vratka šla do ETF
Pokud se rozhodneš vratku investovat, pár českých pravidel se hodí znát:
- prodej ETF je od daně osvobozený po třech letech držení (časový test),
- nebo když tvoje hrubé příjmy z prodeje cenných papírů za rok nepřesáhnou 100 000 Kč,
- strop 40 milionů Kč pro osvobození, který platil jen v roce 2025, se od roku 2026 pro cenné papíry zrušil a pro rok 2027 se nic nemění. Podrobnosti mám v článku o daních z akcií bez limitu.
Kolik z jedné roční vratky za deset nebo dvacet let může být, si spočítej sám v kalkulačce složeného úročení. Je zdarma a je součástí nástroje, který jsem si kdysi postavil pro sebe a ze kterého je dnes produkt, takže to ber s rezervou. Výnos ti nikdo slíbit nemůže, ani já, ani kalkulačka. Ukáže ti ale, proč má smysl rozhodnout o těch penězích dřív, než přijdou.
Změny od 1. ledna 2027 nás jako rodinu zatím skoro míjejí. Na vyšší rodičák jsme byli o pár měsíců napřed a školkovné zatím nepotřebujeme.
Táta měl jednu peněženku. Ty můžeš mít v plánu jeden řádek, který vratce dá jméno dřív, než přijde. Napiš ho v lednu.
Zůstaňte v obraze
Dostávejte upozornění na nové články a novinky z vývoje MFFT.
Připraveni To Aplikovat?
Začněte sledovat své finance ještě dnes a uveďte tyto tipy do praxe.
- Import bankovních výpisů za sekundy
- AI kategorizace
- Krásné vizualizace
- Nastavte a sledujte finanční cíle
Související články
 Ovladni Sve Penize
Odložené platby se mění od února 2027: co ti „zaplatím potom“ opravdu vezme
U pokladny jsem odklikl „zaplatím za 30 dní“ a 4 760 Kč se neobjevilo nikde. Ani na výpisu, ani v mém vlastním nástroji. Nová pravidla pro odložené platby jsou jedna novela, ne dvě, a platit mají od 1. února 2027. Co se opravdu změní a jak si ten závazek zapsat, aby ti nenadhodnotil čisté jmění.
 Ovladni Sve Penize
Roky jsem říkal, že spořím třicet procent. Moje skutečná míra úspor byla 19 %.
Roky jsem říkal, že spořím třicet procent. Pak jsem si míru úspor spočítal z dvanácti měsíců a vyšlo mi 19 %. A národní dvacítka z ČSÚ přitom neměří to, co si myslíš.
 Ovladni Sve Penize
Co se stane s tvými penězi, když padne banka nebo broker (a co ti nekryje vůbec nikdo)
Naše rezerva seděla čtyři měsíce na jedné bankovní licenci nad limitem pojištění vkladů 2 438 000 Kč. Kdo tě kryje u banky, brokera, fintechu, penzijka a krypta, do kolika korun, a proč půl milionu eur začne v Česku platit až po transpozici kolem roku 2028.
 Ovladni Sve Penize
Kdyby se mi dnes něco stalo, najde to manželka? Dědění investičního portfolia, penzijka a krypta v Česku
Aktualizoval jsem si v neděli večer čisté jmění a došlo mi, že celý přehled je jen za mým heslem. Dědění investičního portfolia nestojí na paragrafech, ale na tom, jestli to rodina najde: notář nemá přístup do registru účtů, o ETF mu depozitář neřekne nic a XTB uzavře pozice do dvou dnů.
 Ovladni Sve Penize
Předdůchod 2026: odejdi z práce o 5 let dřív — a co tě to reálně bude stát
Leták slibuje odchod o pět let dřív bez krácení důchodu. Spočítal jsem si předdůchod 2026 sám: minimum 14 452 Kč měsíčně, 347 tisíc na účtu na dva roky a doživotně nižší penze. Největší položka v tom letáku vůbec není.