Trading 212 vs XTB: kolik zaplatíš při 3 000 Kč měsíčně

Při pravidelné investici do ETF z korun vyjde Trading 212 levněji než XTB. Za směnu měny si bere 0,15 %, XTB 0,5 %. Provize je u obou nulová. Při 3 000 Kč měsíčně je rozdíl 126 Kč ročně, při 10 000 Kč 420 Kč.
O tom, kolik zaplatíš, rozhodují hlavně tři věci: kolik posíláš, jestli kupuješ ETF v cizí měně z korunového účtu a kdy budeš peníze měnit zpátky na koruny. O té poslední se v reklamách nemluví, a přitom ve výpočtu na 20 let, který najdeš níž, tvoří zhruba polovinu celého rozdílu.
Srovnání vychází z veřejných ceníků obou brokerů k 19. 10. 2026. Trading 212 nepoužívám. U XTB jsem kdysi byl, ještě před Interactive Brokers, kde investuju dnes. Tohle není investiční doporučení, jen vysvětlení, jak to funguje.
Kolik to dělá u tvé částky a horizontu, si spočítej v bezplatné kalkulačce složeného úročení. Uvidíš, že i malý poplatek se v čase nabaluje stejně jako výnos, jenom opačným směrem.
Trading 212 vs XTB v jedné tabulce
Oba nabízejí ETF bez provize a účet v korunách. Liší se hlavně cenou směny, poplatkem za převod cenných papírů jinam a tím, s jakou firmou máš ve skutečnosti smlouvu.
Stav k 19. 10. 2026, pro člověka, který kupuje ETF z korun. Eura jsem přepočítal kurzem ČNB ze 16. 10. 2026 (zhruba 24,3 Kč za euro).
| Trading 212 | XTB | |
|---|---|---|
| Provize za ETF a akcie | žádná, účet nic nestojí | žádná, dokud měsíční obrat nepřekročí 100 000 EUR (zhruba 2,4 mil. Kč); pak 0,2 %, min. 10 EUR (asi 243 Kč) |
| Směna měny | 0,15 %, mezibankovní kurz, bez víkendové přirážky | 0,5 % při nákupu i při prodeji |
| Účet v korunách | ano, jedna z 12 měn | ano, celkem tři měny |
| Poplatek za nečinnost | žádný | 10 EUR (asi 243 Kč) měsíčně, jen když 365 dní neotevřeš ani nezavřeš pozici a zároveň 90 dní nic nevložíš; s otevřenou pozicí nic |
| Vklad kartou | může účtovat zpracovatel plateb, převod z banky zdarma | zdarma od 20. 10. 2026 |
| Převod cenných papírů jinam | zdarma | 650 Kč za každý ISIN |
| Pravidelné investování | AutoInvest a Koláče (Pies), se zlomky | Investiční plány od 15 EUR (asi 365 Kč), až 10 plánů zdarma |
| Smluvní strana | Trading 212 Markets Ltd., Kypr | XTB S.A., organizační složka, Praha |
| Kompenzace při krachu brokera | 90 %, max. 20 000 EUR (zhruba 486 500 Kč) | celá ztráta do 3 000 EUR (zhruba 73 000 Kč), nad tím 90 %; strop 22 000 EUR (asi 535 000 Kč) |
Zdroj: ceník XTB platný od 20. 10. 2026, Costs and Charges Disclosure Trading 212 Markets Ltd., Trading 212: multi-currency účet.
Poplatek za nečinnost u XTB tě při pravidelném investování nepotká. Výběry jsou u XTB od 30. 9. 2026 zdarma bez ohledu na částku.
Kolik tě stojí 3 000, 10 000 a 30 000 Kč měsíčně?
Při měsíčním nákupu z korun platíš u obou jen směnu. U Trading 212 je to 0,15 % z každé směny, podle jejich vlastního přehledu nákladů. U XTB je to podle ceníku 0,5 % přirážka ke kurzu.
Vezměme třeba Pepu Nováka. Pepa posílá 3 000 Kč měsíčně do jednoho eurového ETF. U XTB ho jeden nákup stojí 15 Kč, u Trading 212 jen 4,50 Kč. Za rok je to 180 Kč proti 54 Kč, takže rozdíl dělá 126 Kč.
Když posíláš 10 000 Kč měsíčně, je to 600 Kč proti 180 Kč ročně. Při 30 000 Kč se rozdíl vyšplhá na 1 260 Kč.
| Měsíčně | XTB za rok | Trading 212 za rok | Rozdíl za rok |
|---|---|---|---|
| 3 000 Kč | 180 Kč | 54 Kč | 126 Kč |
| 10 000 Kč | 600 Kč | 180 Kč | 420 Kč |
| 30 000 Kč | 1 800 Kč | 540 Kč | 1 260 Kč |
Výpočet k 19. 10. 2026, jen směna při nákupu, bez rozpětí na burze.
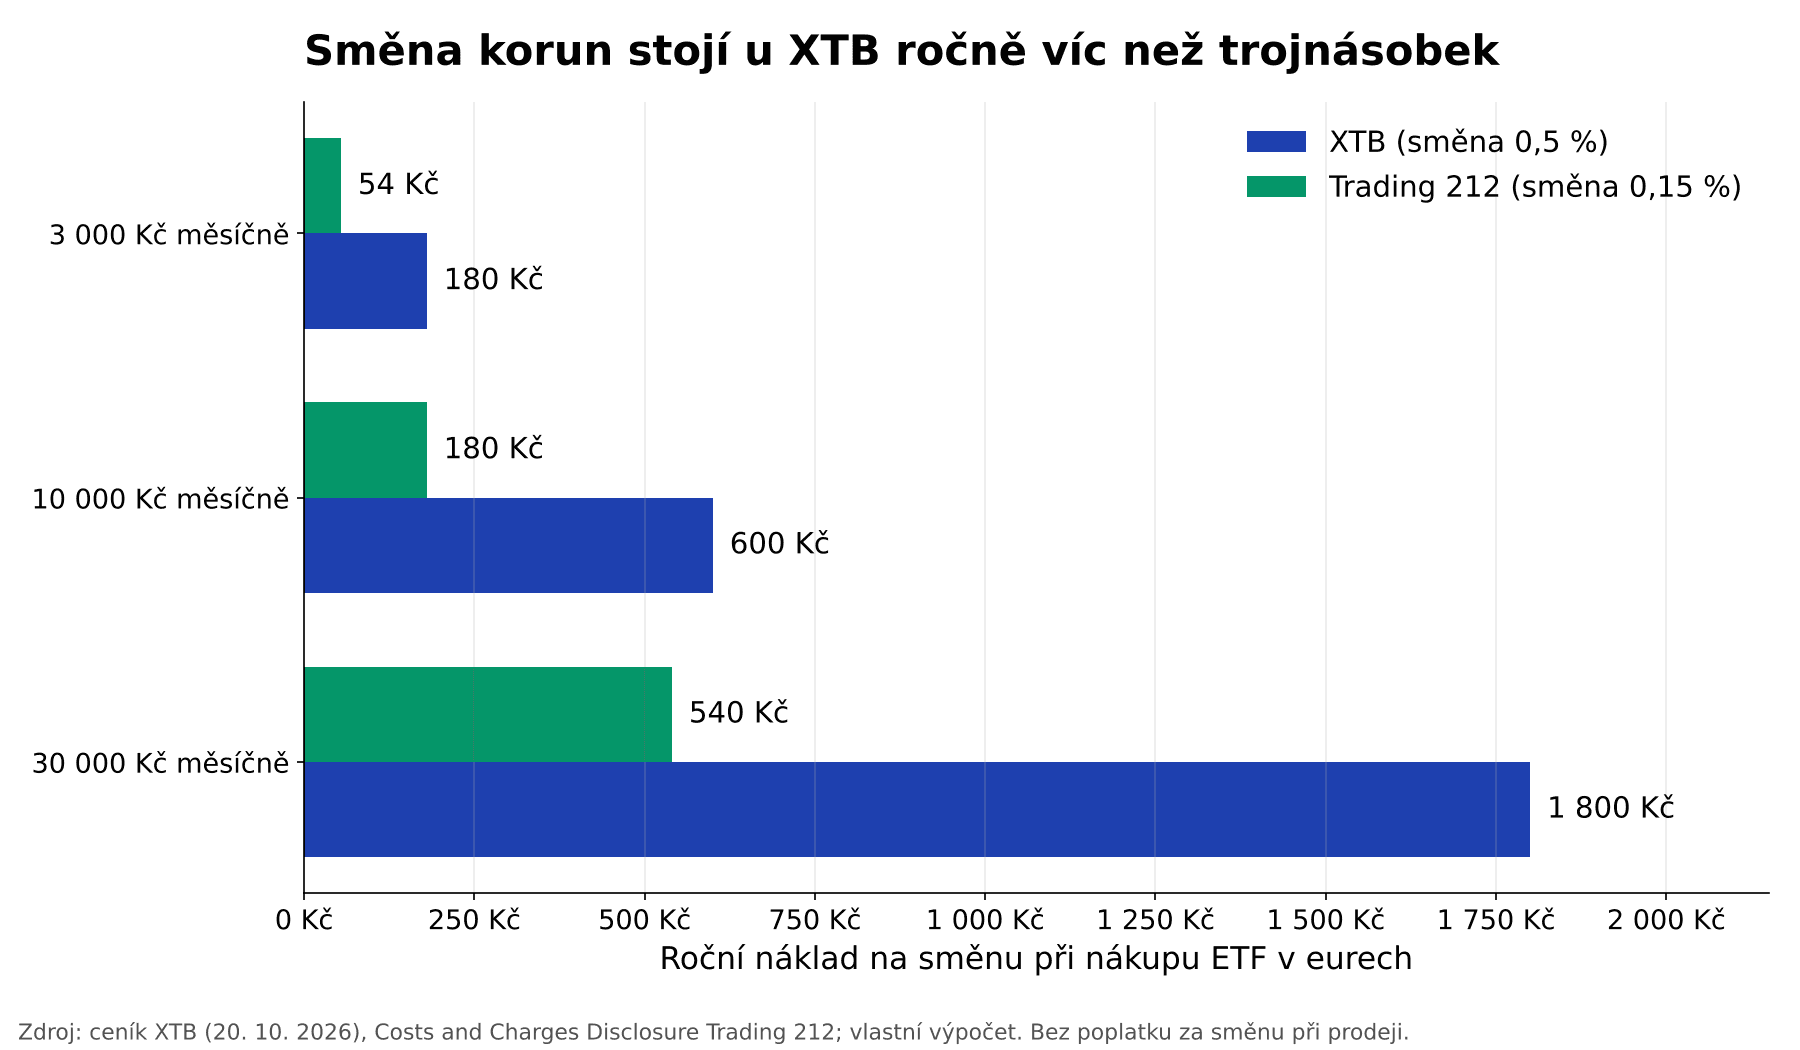
Zdroj: ceník XTB (20. 10. 2026), Costs and Charges Disclosure Trading 212; vlastní výpočet.
Oba brokeři berou pevné procento ze směněné částky. U XTB je ale v ceníku jedna výhrada: když platforma nemá přímý kurz mezi dvěma měnami, převede peníze nejdřív na dolary a pak na cílovou měnu a 0,5 % si vezme v obou krocích.
I při prodeji má Trading 212 jednu drobnou výhodu. S účtem ve více měnách můžeš prodat ETF v jeho měně a nechat si eura bez dalšího poplatku. U XTB tě převod mezi vlastními účty v různých měnách stojí 0,5 %, o víkendu 0,8 %.
Co rozdíl v poplatcích udělá za 20 let?
Za 20 let to při 10 000 Kč měsíčně dělá zhruba 32 000 Kč ve prospěch Trading 212. Ber to jako projekci, slib výnosu to není.
Spočítal jsem to pro tenhle článek. Předpoklad: 6 % ročně, měsíční úročení, poplatek z každého nákupu a na konci směna celé částky zpátky na koruny. Nepočítal jsem rozpětí na burze, náklady fondu ani daně.
| Měsíčně | Vloženo za 20 let | XTB po směně do Kč | Trading 212 po směně do Kč | Rozdíl |
|---|---|---|---|---|
| 3 000 Kč | 720 000 Kč | 1 353 302 Kč | 1 362 840 Kč | 9 538 Kč |
| 10 000 Kč | 2 400 000 Kč | 4 511 007 Kč | 4 542 799 Kč | 31 792 Kč |
| 30 000 Kč | 7 200 000 Kč | 13 533 021 Kč | 13 628 396 Kč | 95 375 Kč |
Zdroj: vlastní výpočet k 19. 10. 2026 z ceníku XTB a přehledu nákladů Trading 212. Projekce, předpoklad 6 % ročně, není slib výnosu.
Zajímavé je, odkud se ten rozdíl bere. U 10 000 Kč měsíčně dělají samotné nákupy za 20 let rozdíl 8 400 Kč. Skoro 16 000 Kč přibude až při prodeji a zbytek je výnos, který by peníze zaplacené na poplatcích jinak vydělaly. Poplatek za směnu se totiž bere z narostlé částky, ne z toho, co jsi poslal. Proč malá procenta v čase rostou, ukazuju na příkladech v článku o poplatcích za investování.
Je to hodně? Záleží, s čím to srovnáš. Fond, který je ročně o 0,1 procentního bodu dražší, by tě ve stejné projekci stál 51 004 Kč. To je víc než celý rozdíl mezi oběma brokery. Běžné celosvětové akciové ETF fondy mají podle Trading 212 roční náklady zhruba 0,07 až 0,25 %. Mnohem víc než volba brokera tedy rozhoduje, jaký fond si vybereš a jestli u investování vydržíš.
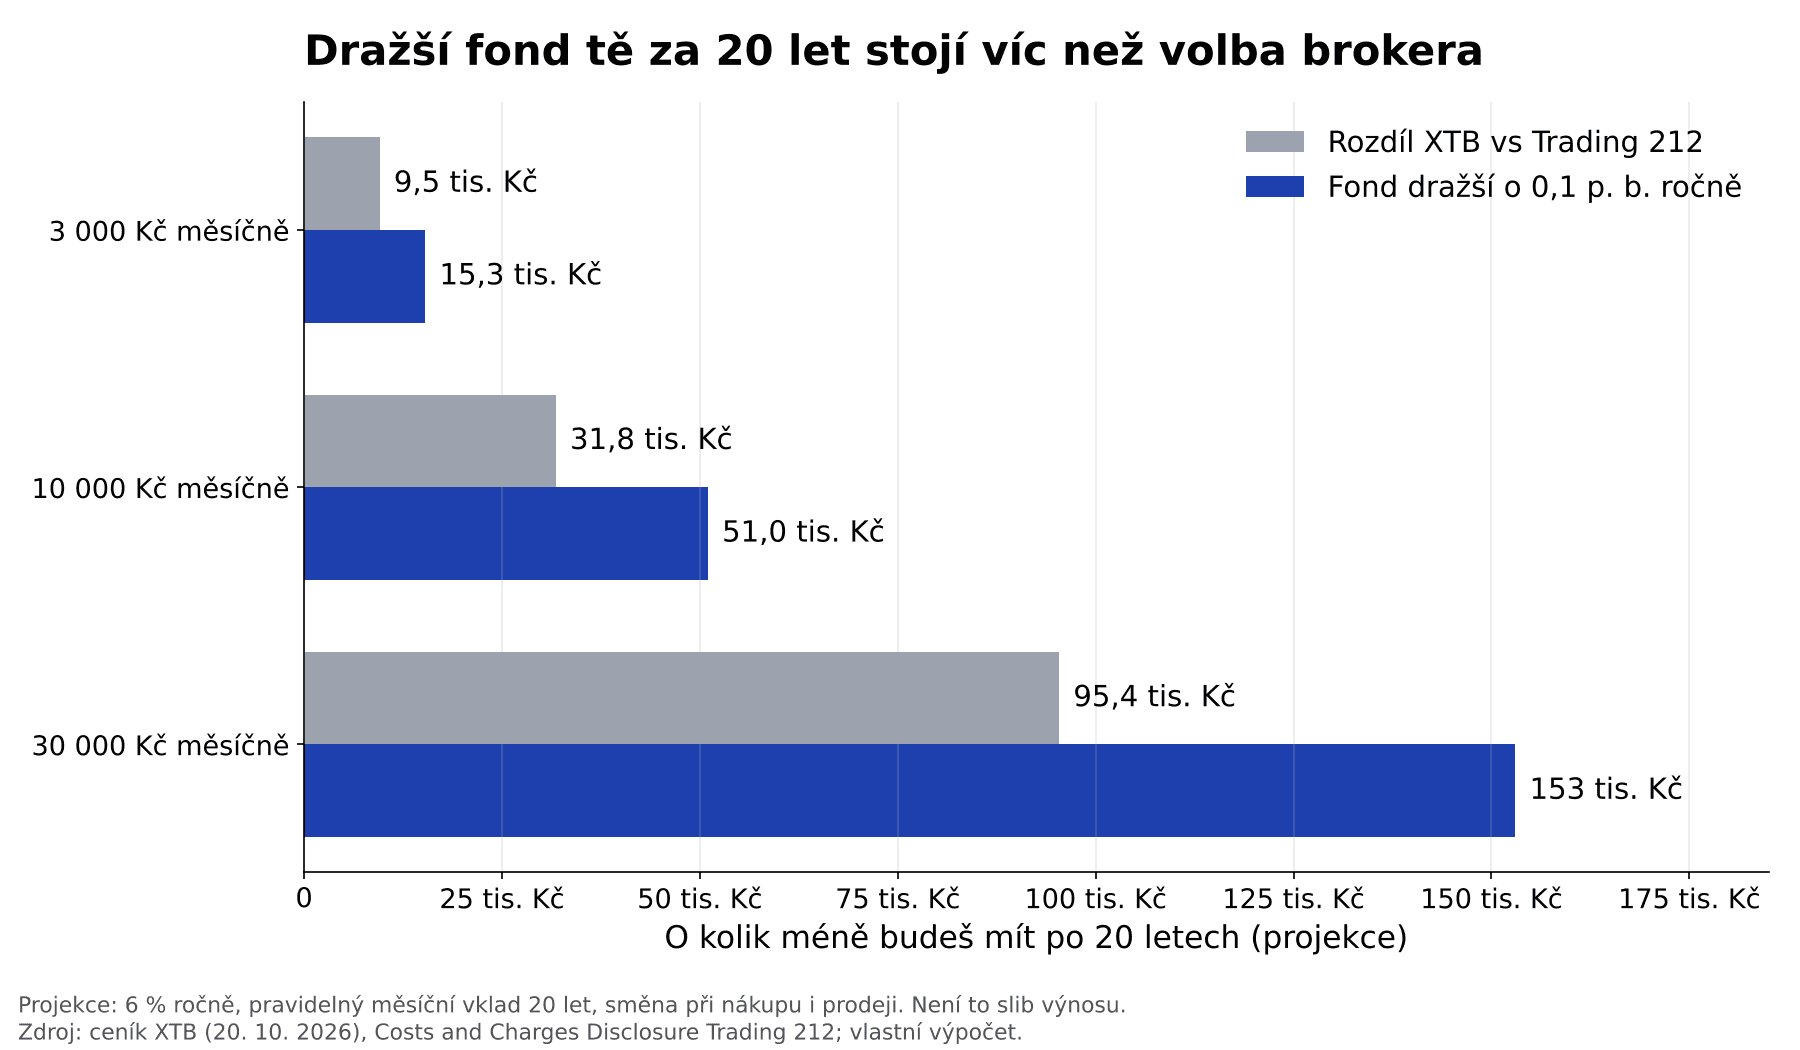
Zdroj: vlastní výpočet z ceníku XTB (20. 10. 2026) a Costs and Charges Disclosure Trading 212; projekce při 6 % ročně.
Umí oba automatické investování?
Ano, u obou si nastavíš pravidelný nákup, a to i ve zlomcích akcií nebo ETF.
Trading 212 má AutoInvest a Koláče (Pies). Podle podmínek Koláčů a AutoInvestu nastavíš opakovanou platbu do Koláče nebo do jednoho konkrétního ETF či akcie. Peníze se rozdělí podle cílových vah. Když na celý kus nestačí, koupí se zlomek.
XTB má Investiční plány. Začít jde od 15 EUR (asi 365 Kč), mít můžeš až deset plánů a všechny jsou zdarma. K tomu si můžeš zapnout Auto Invest, tedy automatický pravidelný vklad na účet. Pozor na podobný název: u XTB jde o vklad peněz, u Trading 212 je AutoInvest rovnou opakovaný nákup.
Sám každý měsíc v den výplaty automaticky kupuju jeden celosvětový akumulační ETF, a to u Interactive Brokers.
Kdo hlídá tvoje peníze, když broker padne?
Trading 212 v podmínkách účtu Invest slibuje, že tvoje peníze i aktiva povede odděleně od vlastního majetku. XTB ve svých dokumentech uvádí, že peníze klientů drží na bankovních účtech odděleně od vlastních. Kompenzační systém nastupuje teprve tehdy, když po krachu něco chybí. Pokles trhu nekryje ani jeden z nich.
Český klient Trading 212 má smlouvu s firmou Trading 212 Markets Ltd. na Kypru. Plyne to z přehledu podporovaných zemí v jejich centru nápovědy. Dohled má kyperská CySEC, licence 398/21. Kyperský kompenzační fond vyplatí 90 % pohledávky, nejvýš 20 000 EUR, zhruba 486 500 Kč.
Trading 212 teď v Evropě přeskupuje firmy. Od 6. 9. 2026 má pro část zemí jedinou smluvní stranu, německou Trading 212 EU GmbH, jak psal broker-test.at. Podle seznamu zemí v centru nápovědy jde třeba o Německo, Rakousko, Francii nebo Španělsko. Česko k 19. 10. 2026 zůstává u kyperské Trading 212 Markets Ltd., takže pro českého klienta dnes platí kyperský dohled i kyperský kompenzační fond. Když budeš účet zakládat později, podívej se do podmínek, se kterou firmou smlouvu uzavíráš.
XTB funguje v Česku jako pobočka polské XTB S.A., která je od roku 2016 na varšavské burze. Podle právních informací XTB vrátí polský systém do 3 000 EUR (zhruba 73 000 Kč) celou ztrátu a z větší částky 90 %. Strop je 22 000 EUR, zhruba 535 000 Kč.
Kompenzační stropy jsou u obou podobné. Co přesně se stane s portfoliem, kdyby broker skončil, mám v článku pojištění vkladů a ochrana investic.
Jak u obou vyřešíš daně?
Stejně: sám. Ani jeden broker za tebe v Česku daň nesráží a přiznání nepodává. Trading 212 v podmínkách výslovně píše, že za daně odpovídáš jen ty. Oba ti dají výpis, ze kterého si příjmy do přiznání vypíšeš, ale hotový český daňový podklad nečekej.
Pravidla jsou v zákoně o daních z příjmů a platí u obou brokerů stejně:
- Časový test (§ 4 odst. 1 písm. u): prodej je osvobozený, když cenný papír držíš déle než 3 roky.
- Limit 100 000 Kč (§ 4 odst. 1 písm. t): když ti za rok ze všech prodaných cenných papírů přijde nejvýš 100 000 Kč, daň neplatíš, i když nemáš splněný časový test. Sčítá se utržená částka, nikoli zisk.
- Dividendy ze zahraničí patří do samostatného základu se sazbou 15 % (§ 16a).
Akumulační fond nic nevyplácí, takže dividendy neřešíš. U distribučních fondů se hodí vědět, že XTB si za každé potvrzení o vyplacení dividendy účtuje 260 Kč. Víc o tom, proč je Česko pro dlouhodobé investory příznivé, najdeš v článku danění investic v Česku.
Trading 212 nebo XTB: podle toho, jak investuješ
Zakládáš účet od nuly a kupuješ ETF z korun? Čísla mluví pro Trading 212, a to pro každou měsíční částku v tabulce. Kdo chce brokera s českou pobočkou a firmu kótovanou na burze, zaplatí u XTB za směnu víc. Při 3 000 Kč měsíčně je to 126 Kč ročně.
Máš už účet u XTB a nakupuješ? Nemusíš nic převádět. Co máš, můžeš nechat u XTB a nové nákupy posílat jinam. Při 10 000 Kč měsíčně tím ušetříš 420 Kč ročně, při 3 000 Kč 126 Kč. Převod celého portfolia stojí u XTB 650 Kč za každý ISIN, takže se při malých částkách vyplatit nemusí. Převod není prodej, takže časový test běží dál. Postup popisuju v článku změna brokera a převod portfolia.
Posíláš měsíčně víc nebo investuješ jednorázově větší sumy? Podívej se i na srovnání XTB vs Interactive Brokers, kde počítám, od jaké částky se vyplatí spíš pevný poplatek.
Až budeš mít vybráno a nakoupeno, mrkni do bezplatného nástroje na analýzu portfolia. Ukáže ti, co v ETF doopravdy vlastníš a kde se fondy překrývají.
Často kladené otázky
- Je Trading 212 v Česku bezpečný?
- Český klient má k 19. 10. 2026 smlouvu s Trading 212 Markets Ltd. na Kypru pod dohledem kyperské CySEC. Cenné papíry se vedou odděleně od majetku brokera. Kdyby broker zkrachoval a něco chybělo, kyperský kompenzační fond vyplatí 90 % pohledávky, nejvýš 20 000 EUR, zhruba 486 500 Kč. Pokles trhu nekryje.
- Má Trading 212 účet v korunách?
- Ano. Účet Invest u Trading 212 podporuje 12 měn včetně české koruny. Koruny tam pošleš převodem z banky zdarma. Když z nich koupíš ETF v cizí měně, zaplatíš poplatek za směnu 0,15 % z převáděné částky. Při prodeji můžeš ETF prodat v jeho měně a směnu odložit.
- Je XTB opravdu zdarma?
- Provize za akcie a ETF je u XTB nulová do obratu 100 000 EUR měsíčně, tedy asi 2,4 mil. Kč. Když ale kupuješ ETF v cizí měně z korun, zaplatíš 0,5 % za směnu měny. A znovu 0,5 % při prodeji a převodu zpátky do korun, tentokrát z narostlé částky.
- Můžu mít účet u Trading 212 i XTB zároveň?
- Ano, nic tomu nebrání. Každý účet je samostatný a na každého brokera se vztahuje jeho vlastní kompenzační limit. Daňové přiznání ale podáváš jedno za všechny účty. Limit 100 000 Kč hrubých příjmů z prodeje cenných papírů za rok se počítá za všechny brokery dohromady, ne zvlášť u každého.
- Jak u Trading 212 a XTB podám daňové přiznání?
- U obou sám. Ani jeden broker v Česku nesráží daň a nic za tebe nepodává, dají ti jen výpis. Prodej je osvobozený po třech letech držení, nebo když hrubé příjmy z prodeje cenných papírů za rok nepřesáhnou 100 000 Kč. Zahraniční dividendy patří do samostatného základu s 15% sazbou.
Zůstaňte v obraze
Dostávejte upozornění na nové články a novinky z vývoje MFFT.
Připraveni To Aplikovat?
Začněte sledovat své finance ještě dnes a uveďte tyto tipy do praxe.
- Import bankovních výpisů za sekundy
- AI kategorizace
- Krásné vizualizace
- Nastavte a sledujte finanční cíle
Související články
 Investuj Chytre
XTB vs Interactive Brokers: poplatky za ETF v korunách
Spočítal jsem XTB vs Interactive Brokers v korunách: do zhruba 15 000 Kč měsíčně vyjde levněji XTB, nad tím a u jednorázových sum IBKR. XTB si 0,5 % za směnu vezme i při prodeji. DIP zatím nemá ani jeden a časový test řešíš u obou stejně.
 Investuj Chytre
Změna brokera v roce 2026: jak převést portfolio a nepřijít o tříletý časový test
Změna brokera mě loni v listopadu dělila jeden klik od toho, abych prodal půlku portfolia a koupil ho znovu jinde. Zastavil mě sloupec s datem nákupu. Na modelu za 500 000 Kč je rozdíl mezi převodem a výprodejem 23 500 Kč, a nikdo ti to nenapíše do ceníku.
 Investuj Chytre
Bitcoin ETF v roce 2026: má ho nudný ETF investor vůbec řešit (a jak ho v Česku legálně koupit)?
Švagr se mě u Vánoc zeptal, proč nemám bitcoin aspoň přes ETF. Tak jsem si to poctivě rozpočítal a narazil na dvě věci: to slavné americké bitcoin ETF si jako Čech nekoupíš a přes burzovní ETN dostaneš čistší tříletý test než u bitcoinu napřímo.
 Investuj Chytre
Nemovitostní crowdfunding 2026: opravdu 10 % skoro bez rizika? (co ti reklama neřekne)
Nemovitostní crowdfunding 2026 slibuje 10 % ročně. Kolik zbyde po 15% dani, proč vůbec někdo platí tolik a proč jsem tam neposlal ani korunu.
 Investuj Chytre
Podílové fondy vs ETF: proč z drahých fondů v roce 2026 utíkají miliardy (a co s tím)
Milá paní u přepážky mi k hypotéce prodala drahý akciový fond. Kolik mě to stálo oproti ETF? Podílové fondy vs ETF v číslech, datech a bez keců.