Důchody v Česku: Vyjdou i na tebe?

Jsi-li nový ve světě investování
Pokud teprve začínáš a nevíš, co je investování nebo proč je důležité:
- Co je investování — základy investování v kostce
- Inflace: Tichý zloděj — proč peníze na účtu ztrácejí hodnotu
Řeknu ti něco, co nechceš slyšet.
Ten důchod, na který počítáš? Nejspíš nebude stačit.
Ale klid. Tohle není článek plný paniky. Je to článek o tom, že máš čas, máš možnosti — a co s tím můžeš udělat.
Jak funguje český důchod?
Představ si štafetový závod.
Ty teď běžíš a část tvé výplaty jde na důchody pro ty, kteří už doběhli. Až doběhneš ty, budou platit ti za tebou.
Tomuhle se říká průběžný systém (PAYGO) — z anglického „Pay As You Go". Neexistuje žádný „tvůj účet", kde by ti peníze čekaly. Dnešní pracující platí dnešní důchodce.
| Co | Kolik |
|---|---|
| Příspěvky na důchod | 28 % hrubé mzdy |
| Průměrný důchod (2025) | ~21 000 Kč měsíčně |
| Náhradový poměr | ~45 % předchozího platu |
Když celý život vyděláváš průměrnou mzdu (~46 000 Kč), v důchodu dostaneš zhruba polovinu.
A teď ta klíčová otázka: Co když těch běžců za tebou bude málo?
Proč je systém pod tlakem
Jednoduchá matematika:
Počet pracujících × jejich odvody = peníze na důchody
Dnes 3 pracující platí důchod 1 důchodci. Systém funguje.
Za 25 let? Na 1 důchodce budou připadat jen 2 pracující.
Husákovy děti — česká časovaná bomba
V 70. letech zažilo Československo obrovský baby boom. Rok 1974 = 194 000 narozených dětí — absolutní rekord.
Této generaci se říká „Husákovy děti". Dnes je jim kolem padesáti. Tvoří páteř české ekonomiky.
Problém? Za 10–15 let půjdou do důchodu. A za nimi není skoro nikdo.
| Rok | Narozených dětí |
|---|---|
| 1974 | 194 000 (rekord) |
| 2008 | 120 000 |
| 2024 | 84 311 (minimum od 1806) |
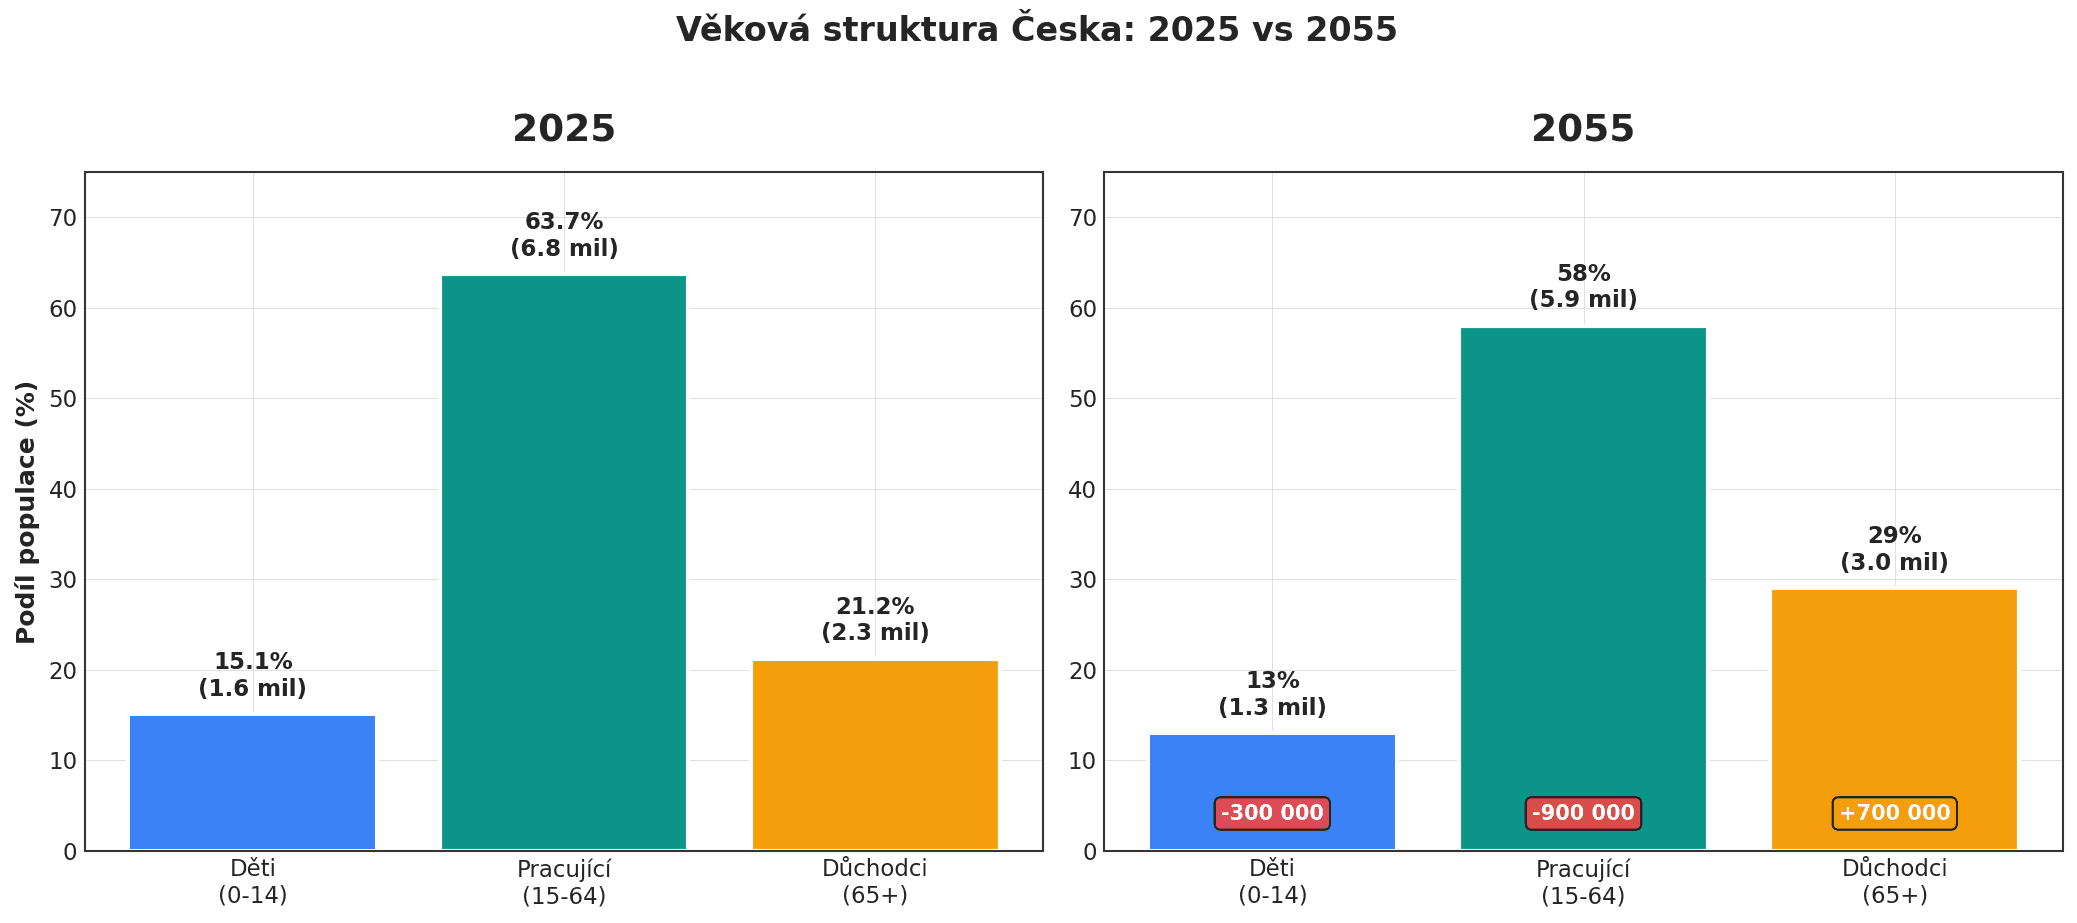
Do roku 2055 bude o 900 000 méně pracujících a o 700 000 více důchodců. To je 1,6 milionu lidí na „špatnou stranu" rovnice.
Co to znamená pro tebe
Optimistický scénář: Stát udrží důchody na 45 %, ale zaplatíš vyššími daněmi.
Realistický scénář: Důchody klesnou na 35–40 %. Budeš potřebovat vlastní úspory.
Pesimistický scénář: Kombinace nižších důchodů, vyšších daní a práce do 70 let.
Ve všech scénářích platí: Čím víc se připravíš sám, tím líp na tom budeš.
A jestli tě zajímá konkrétní číslo — kolik tedy musíš mít stranou, aby ti to i s důchodem vyšlo — spočítal jsem to v článku kolik peněz potřebuji na důchod.
Co můžeš udělat (konkrétně)
Teď ta dobrá část. Máš nástroje, které dřívější generace neměly.
1. Penzijní spoření (DPS)
Necelé 4 miliony Čechů má penzijko. Stát ti přispívá až 340 Kč měsíčně a můžeš si odečíst až 48 000 Kč ročně od základu daně (= úspora 7 200 Kč).
👉 Podrobný rozbor: Penzijko v Česku: Je to past?
2. DIP (Dlouhodobý investiční produkt)
Od 2024 můžeš investovat do ETF a akcií s daňovou úlevou. Větší flexibilita než penzijko, stejný daňový odpočet.
👉 Kompletní průvodce: DIP v Česku: Daňový jackpot nebo past?
3. Příspěvek zaměstnavatele
Zaměstnavatel ti může přispívat až 50 000 Kč ročně bez daní a odvodů. Zeptej se v práci — na DIP nebo DPS.
4. Vlastní investiční účet
Nabízí nejvíce flexibility a kontroly. Žádné příspěvky ani daňové úlevy při vkladu, ale po 3 letech držení 0 % daň z výnosů.
👉 Základy: Co je investování
Co dělají jinde (a co to znamená)
Korea má nejnižší porodnost na světě — 0,72 dítěte na ženu. Polovina české hodnoty.
Důsledky? 40 % Korejců nad 65 let žije v chudobě. Nejvíc ze všech vyspělých zemí.
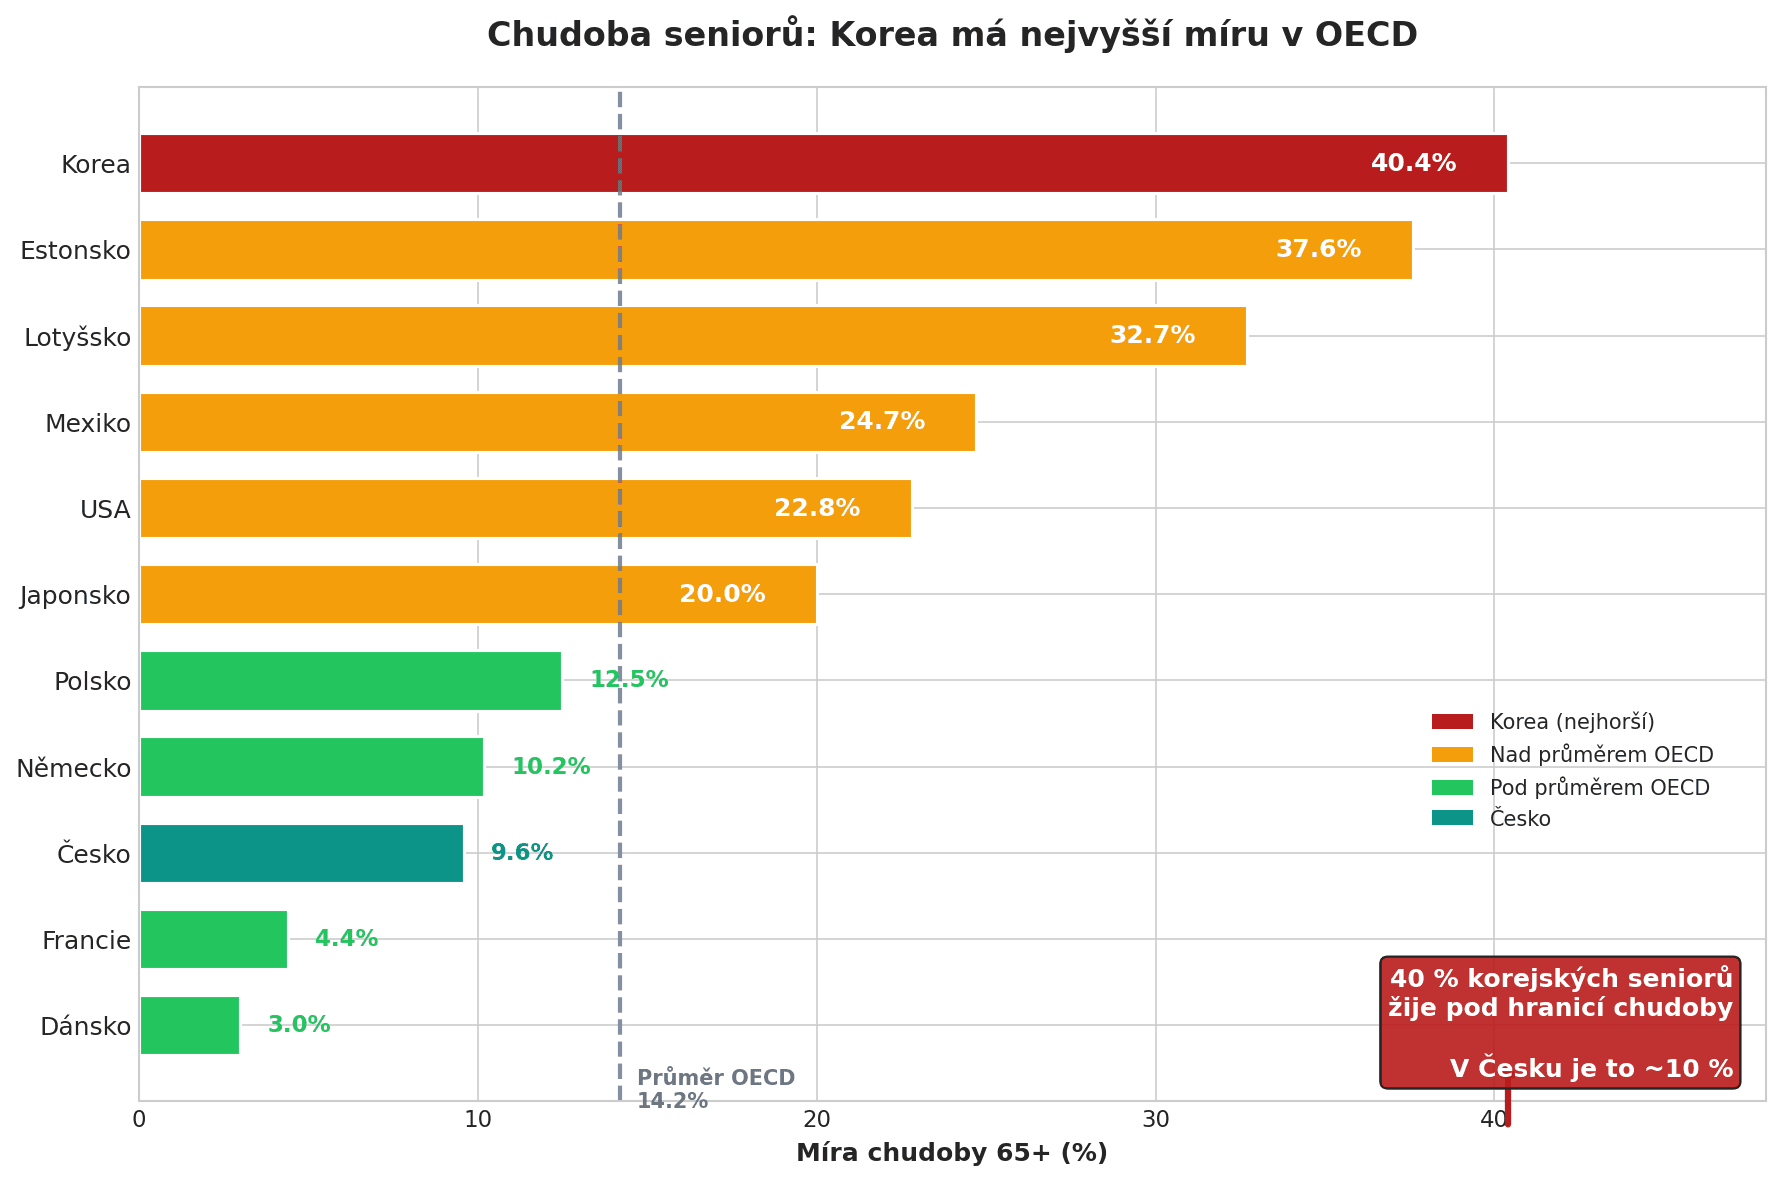
Česko zatím není Korea. Ale směřujeme podobným směrem — jen s 20letým zpožděním.
Reforma 2024: Zachrání nás?
Vláda na situaci reagovala:
- Důchodový věk roste na 67 let (pro narozené po 1988)
- Důchody budou o trochu nižší (sazba klesne z 1,5 % na 1,45 %)
- Minimální důchod se zdvojnásobí (9 800 Kč od 2026)
Reforma pomůže, ale nevyřeší základní problém — demografii. Jen kupuje čas.
Závěr
Silné generace odejdou do důchodu. Za nimi přichází mnohem menší generace. Poměr pracujících k důchodcům se zhorší.
Státní důchod bude pod tlakem. To není pesimismus — je to realita.
Ale ty máš čas se připravit.
Lepší je být připraven a nepotřebovat to, než nemít nic.
Kam dál?
Chceš začít spořit na důchod chytřeji?
- Penzijko v Česku: Je to past? — podrobný rozbor výhod a nevýhod
- DIP: Daňový jackpot nebo past? — alternativa s větší flexibilitou
- FIRE v Česku — cesta k finanční nezávislosti
Máš otázky? Napiš mi na dennis.vymer@myfinancialfreedomtracker.com.
Zůstaňte v obraze
Dostávejte upozornění na nové články a novinky z vývoje MFFT.
Připraveni To Aplikovat?
Začněte sledovat své finance ještě dnes a uveďte tyto tipy do praxe.
- Import bankovních výpisů za sekundy
- AI kategorizace
- Krásné vizualizace
- Nastavte a sledujte finanční cíle
Související články
 Ovladni Sve Penize
Kolik stojí dítě do 18 let: čísla pro rok 2026
Kolik stojí dítě do 18 let? V cenách 2026 zhruba 2 miliony Kč, necelých 10 000 Kč měsíčně. Rozpad podle věku, co vrátí stát a výpadek příjmu.
 Ovladni Sve Penize
Pravidlo 50/30/20: funguje s českou výplatou?
Pravidlo 50/30/20 s mediánovou mzdou: 18 000 / 10 800 / 7 200 Kč. Proč se v Praze a Brně rozsype na nájmu a jak si poměr upravit.
 Ovladni Sve Penize
Změny od 1. ledna 2027: školkovné, rodičák a co s vratkou
Dcera se nám narodila v červnu 2026, takže vyšší rodičák 400 000 Kč nás minul o pár měsíců. Změny od 1. ledna 2027 jsem rozdělil na zákon a sliby: školkovné až 24 900 Kč na dítě přijde až v roce 2028, 2 000 Kč důchodcům zatím zákon nemá. A proč dát vratce jméno už v lednu.
 Ovladni Sve Penize
Odložené platby se mění od února 2027: co ti „zaplatím potom“ opravdu vezme
U pokladny jsem odklikl „zaplatím za 30 dní“ a 4 760 Kč se neobjevilo nikde. Ani na výpisu, ani v mém vlastním nástroji. Nová pravidla pro odložené platby jsou jedna novela, ne dvě, a platit mají od 1. února 2027. Co se opravdu změní a jak si ten závazek zapsat, aby ti nenadhodnotil čisté jmění.
 Ovladni Sve Penize
Roky jsem říkal, že spořím třicet procent. Moje skutečná míra úspor byla 19 %.
Roky jsem říkal, že spořím třicet procent. Pak jsem si míru úspor spočítal z dvanácti měsíců a vyšlo mi 19 %. A národní dvacítka z ČSÚ přitom neměří to, co si myslíš.